THY’den Beklentilerin Altında Kalan 2. Çeyrek Karı ve Detaylı Analiz
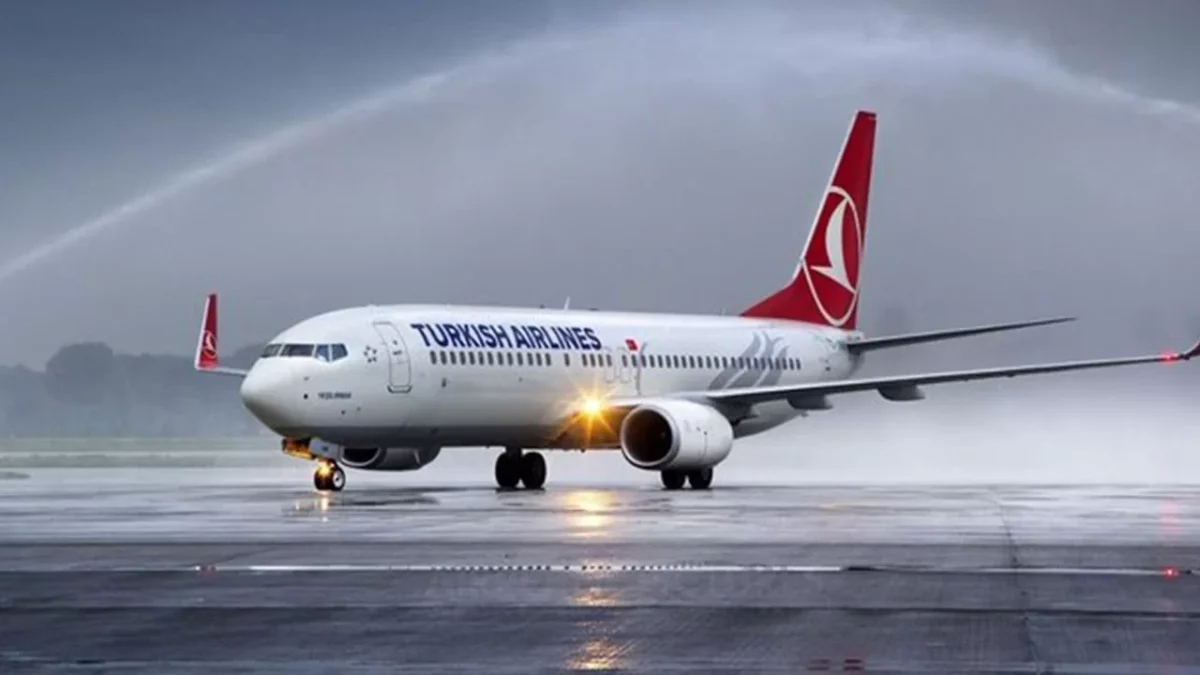
Türk Hava Yolları (THYAO), 2026 yılının ikinci çeyreğinde 8,9 milyar TL ana ortaklık net dönem karı açıkladı. Bu rakam, 197 milyon USD seviyesinde olup, piyasa beklentisi olan 258 milyon USD’nin altında kaldı. Şirketin finansal sonuçları, yolcu ve kargo taşımacılığındaki değişimler, gelir ve maliyet kalemlerindeki hareketlilik ile yakından incelendi.
Detaylı Finansal Performans Değerlendirmesi
2026 yılının ikinci çeyreğinde Türk Hava Yolları’nın yolcu trafiğinde yıllık bazda %0,3’lük sınırlı bir azalışla 23,2 milyon yolcu taşındı. Ancak, yolcu doluluk oranındaki 1,8 puanlık artışla %84’e yükselmesi dikkat çekiciydi. Bu durum, birim yolcu verimindeki iyileşme sayesinde yolcu gelirlerinin artış göstermesinde etkili oldu. Özellikle uluslararası hatlardaki yolcu sayısı %1,1 artış gösterirken, iç hatlarda %2,8’lik bir düşüş yaşandı. Şirketin operasyonel verimliliğini gösteren bir diğer veri ise Avrupa Eurocontrol verilerine göre THY’nin, 2026’nın ilk yarısında Avrupa’da en fazla sefer yapan network taşıyıcı unvanını koruması oldu.
Kargo Taşımacılığındaki Güçlü Yükseliş
Jeopolitik gelişmelerin küresel hava kargo piyasasında yarattığı arz sıkışıklığı, THY’nin kargo gelirlerinde önemli bir artışa yol açtı. Kargo gelirleri yıllık bazda %85 artarak 57 milyar TL’ye ulaştı. Taşınan kargo ve posta miktarı ise %11,4 artışla 601 bin tona yükseldi. Bu büyümede yurtdışı kargo hacmindeki %12,1’lik artış kilit rol oynadı. Kargo gelirlerinin toplam satış gelirleri içindeki payı %18,3’e ulaştı.
Gelirler ve Maliyetlerdeki Değişimler
Toplam satış gelirleri, yıllık bazda %41,4’lük bir artışla 327 milyar TL’ye (7.205 milyon USD) çıkarak piyasa beklentisinin hafif üzerinde gerçekleşti. Ancak, satışların maliyetindeki artışla birlikte brüt kar %52,7 azalarak 21 milyar TL’ye geriledi. İkinci çeyrekte toplam birim gelirler (RASK) yıllık %16,5 artışla 8,93 USc’ye yükselirken, toplam birim maliyetler (CASK) %32,2 artışla 9,50 USc’ye çıktı. Yakıt fiyatlarındaki ve rafineri marjlarındaki artışlar, akaryakıt birim giderlerinde belirgin bir yükselişe neden oldu. Buna karşın, akaryakıt hariç birim giderlerdeki artış sınırlı kaldı.
Operasyonel Zarar ve FAVÖK
Operasyonel giderler 28,7 milyar TL olarak kaydedilirken, diğer faaliyetlerden elde edilen net gelir yıllık %28,7 artışla 5 milyar TL’ye ulaştı. Bu kalemlere bağlı olarak faaliyet zararı 2,6 milyar TL olarak gerçekleşti. FAVÖK ise 699 milyon USD ile piyasa beklentisine yakın bir seviyede kaydedildi. Yatırım faaliyetlerinden elde edilen net gelir 24 milyar TL olurken, özkaynak yöntemiyle değerlenen yatırımlardan 445 milyon TL net gelir elde edildi. Finansman tarafında 12,7 milyar TL net gider, vergi tarafında ise 688 milyon TL net vergi gideri oluştu.
Yıllık Bazda Karlılık Değerlendirmesi
İkinci çeyrek sonuçları ile şirketin 6 aylık ana ortaklık net dönem karı 18.864 milyon TL (423 milyon USD) seviyesine ulaştı. Geçen yılın aynı döneminde bu rakam 25.013 milyon TL (647 milyon USD) seviyesindeydi. Bu durum, yıllık bazda kar marjlarında bir düşüşe işaret ediyor.
Coğrafi Gelir Dağılımı
THY’nin 2026 yılı ikinci çeyrek satış gelirlerinin yaklaşık %31’i Uzak Doğu’dan elde edildi. Avrupa ve Amerika hatlarındaki güçlü artışlar gelirleri desteklerken, jeopolitik gelişmelerden etkilenen Orta Doğu’da gelirlerde 4,7 milyar TL’lik bir gerileme yaşandı. Toplam gelirlerin %88,4’ü yurtdışı hatlardan gelirken, coğrafi dağılımda Uzak Doğu’yu %27,1 ile Avrupa Bölgesi takip etti.
Finans Hattı Yorum:
Türk Hava Yolları’nın (THYAO) açıkladığı 2026 ikinci çeyrek bilançosu, hem operasyonel başarıları hem de karlılık üzerindeki baskıları net bir şekilde ortaya koyuyor. Yolcu trafiğindeki durağanlığa rağmen doluluk oranlarındaki artış ve özellikle kargo operasyonlarındaki güçlü performans, şirketin gelir tabanını destekliyor. Ancak, artan birim maliyetler, yakıt fiyatlarındaki yükseliş ve jeopolitik belirsizliklerin etkileri, net kar marjları üzerinde baskı oluşturmaya devam ediyor. Bu durum, şirketin genel karlılığı açısından dikkatle izlenmesi gereken bir faktör.
Şirketin gelir yapısındaki coğrafi çeşitlilik, olumsuz gelişen bölgelerden kaynaklanabilecek riskleri dağıtma potansiyeli taşıyor. Uzak Doğu ve Avrupa gibi ana pazarlardaki güçlü performansı, şirketin büyüme potansiyeline işaret ederken, Orta Doğu gibi hassas bölgelerdeki gelir düşüşleri, kısa vadeli dalgalanmalara neden olabilir. Yatırımcılar açısından, maliyet yönetimi ve operasyonel verimliliğin artırılması, şirketin karlılığını sürdürülebilirlik açısından kritik öneme sahip.
Önümüzdeki dönemde, küresel ekonomik görünümdeki belirsizlikler, enerji fiyatlarındaki olası dalgalanmalar ve jeopolitik risklerin seyrinin, THY’nin finansal performansını doğrudan etkilemesi beklenmektedir. Şirketin, bu değişken koşullar altında maliyet avantajını koruyarak pazar payını artırma stratejileri ve potansiyel kapasite genişlemeleri, hisse senedi performansını şekillendirecektir. Sektördeki genel eğilimler ve rekabet durumu da yakından takip edilmelidir.