İtalya Kamu Maliyesinde Yeni Endişeler: Borç Yükü Artıyor
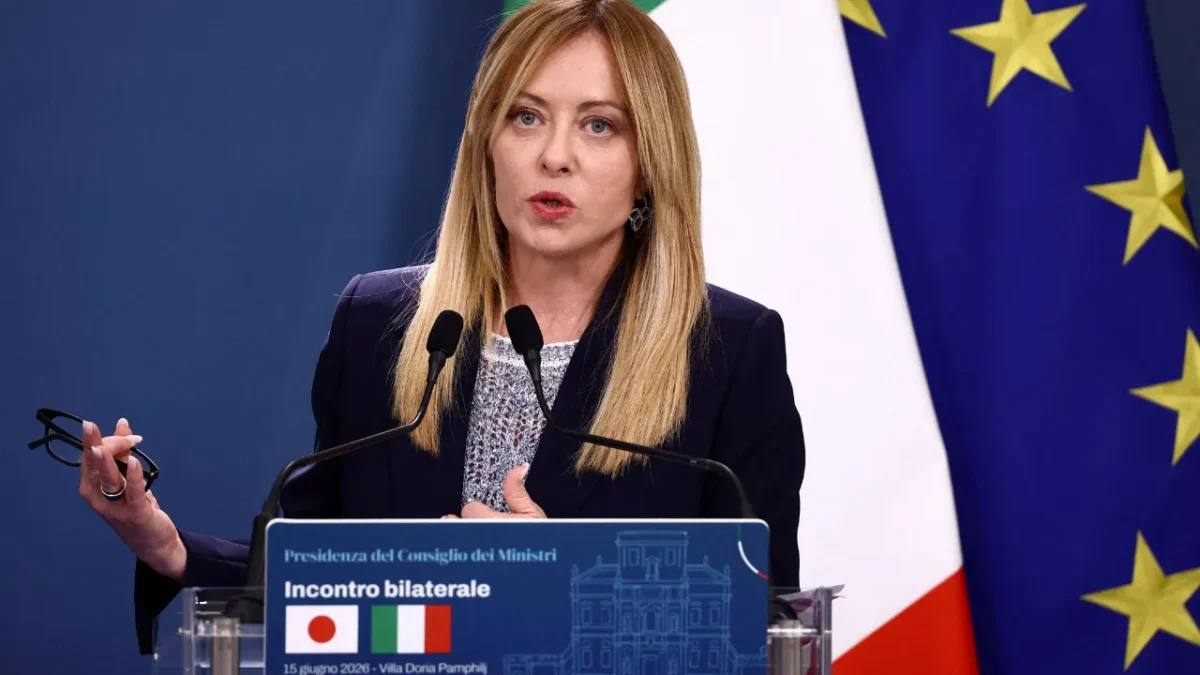
Avrupa’da Fransa’dan sonra gözler, kamu maliyesindeki artan endişelerle birlikte İtalya’ya çevrildi. İtalya hükümetinin enerji ve savunma harcamaları için onayladığı 28 milyar euroluk ek borçlanma paketi, ülkenin mali hedeflerini zorlayarak küresel piyasaların ve yatırım bankalarının dikkatini yeniden Roma’ya çekti. Bu durum, Avrupa’nın borç krizinin yeni durağının İtalya olup olmayacağı sorusunu gündeme getiriyor.
İtalya’nın Borç/GSYH Oranında Yükseliş Beklentisi
İtalya’nın yeni harcama planları doğrultusunda, 2027 yılı için bütçe açığı hedefi Gayri Safi Yurtiçi Hasıla’nın (GSYH) %3,4’üne, 2028 yılı için ise %3,2’sine yükseltildi. Goldman Sachs Kıdemli Avrupa Ekonomisti Filippo Taddei, bu revizyonların beklentilerin üzerinde olduğunu belirterek, yüksek faiz oranları ve genişleyen bütçe açıklarının İtalya’nın borç/GSYH oranını 2028 yılına kadar %137 seviyesine çıkarabileceği öngörüsünde bulundu. Eğer bu senaryo gerçekleşirse, İtalya Avrupa Birliği içinde en yüksek borç oranına sahip ülke konumuna gelebilir. Bu durum, Euro Bölgesi’nin finansal istikrarı açısından önemli bir risk faktörü olarak değerlendiriliyor.
Seçim Belirsizliği ve Tahvil Piyasası Üzerindeki Baskı
İtalya’da yaklaşan genel seçimler de mali disiplin üzerinde ek bir baskı unsuru oluşturuyor. En geç Aralık 2027’de yapılması beklenen seçimler öncesinde siyasi partilerin harcama odaklı vaatleri, mali konsolidasyon alanını daraltma potansiyeli taşıyor. Bu belirsizlik ortamında, İtalyan 10 yıllık devlet tahvillerindeki (BTP) getirilerin yüksek seyretmesi, ülkenin borç yükünün sürdürülebilirliğini daha da zorlaştırıyor. UBS Yatırım Bankası gibi finans kuruluşları, bu riskleri göz önünde bulundurarak İtalya’nın Avrupa borç piyasasında bir sonraki zayıf halka olabileceği yönünde pozisyon almayı değerlendiriyor.
İtalya’nın Fransa’ya Karşı Avantajları
Ancak, tüm piyasa yorumcuları karamsar bir tablo çizmiyor. PIMCO Portföy Yöneticisi Konstantin Veit, Fransa’ya kıyasla İtalya’nın kamu maliyesi açısından önemli avantajlara sahip olduğunu vurguluyor. Fransız devlet tahvillerinin önemli bir kısmının yabancı yatırımcıların elinde bulunması, olumsuz haberlere karşı bir kırılganlık yaratırken, İtalyan tahvillerinin büyük ölçüde yerli yatırımcılar tarafından tutulması piyasaya bir istikrar sağlıyor. Ayrıca, İtalya’nın daha güçlü bir birincil bütçe dengesine, daha net bir siyasi yapıya ve zorlu mali kararları uygulama geçmişine sahip olması, ülkenin potansiyel bir krize karşı Fransa’dan daha dirençli olmasına katkıda bulunuyor. Bu faktörler, İtalya’nın mali zorluklarla başa çıkma kapasitesini destekleyebilir.
Sektörel Etkiler ve Yatırımcı Psikolojisi
İtalya’nın artan borçluluk seviyeleri ve seçim belirsizliği, genel olarak Avrupa ekonomisi üzerinde bir miktar tedirginlik yaratma potansiyeli taşımaktadır. Özellikle Euro Bölgesi’nin genelindeki faiz oranlarının yüksek seyrettiği bir dönemde, İtalya gibi büyük ekonomilerin mali sağlıklarındaki bozulmalar, küresel yatırımcı algısını olumsuz etkileyebilir. Bu durum, riskten kaçış eğilimini artırarak, daha güvenli liman olarak görülen varlıklara olan talebi yükseltebilir. İtalyan bankacılık sektörünün, devlet tahvillerindeki dalgalanmalara karşı hassasiyeti de yakından izlenmelidir. İtalya’nın borçlanma maliyetlerindeki artışlar, bankaların fonlama maliyetlerini yükselterek karlılıklarını baskılayabilir.
Stratejik Perspektif ve Dikkat Edilmesi Gerekenler
Piyasa katılımcıları için İtalya’nın mali durumu, Euro Bölgesi’nin gelecekteki ekonomik politikalarının belirlenmesinde kritik bir rol oynamaya devam edecektir. Hükümetin mali disiplini yeniden sağlama konusundaki kararlılığı ve uygulamaları, önümüzdeki dönemde yakından takip edilecektir. Özellikle Avrupa Merkez Bankası’nın (ECB) para politikası kararlarının, İtalya’nın borçlanma maliyetleri üzerindeki etkileri yakından izlenmelidir. İtalya’nın borç sürdürülebilirliği konusunda atacağı adımlar, sadece kendi ekonomisi için değil, aynı zamanda Euro Bölgesi’nin genel istikrarı için de büyük önem taşımaktadır. Yatırımcılar, İtalya’ya ilişkin siyasi gelişmeleri ve mali veri akışını dikkatle izlemelidir.
Finans Hattı Yorum:
İtalya’nın artan borçlanma ihtiyacı ve buna bağlı olarak revize edilen mali hedefler, Avrupa Birliği’nin mali disiplin çerçevesi üzerinde yeni bir baskı unsuru oluşturmaktadır. Bu durum, özellikle Euro Bölgesi’nin genelinde zaten var olan enflasyonist baskılar ve sıkılaşan para politikası ortamında, potansiyel bir istikrarsızlık kaynağı olarak görülebilir. İtalya’nın borç yükünün GSYİH’ye oranının artış trendini sürdürmesi, Avrupa’nın genel ekonomik büyüme potansiyelini sınırlayabilecek bir faktördür.
Yatırımcılar nezdinde İtalya’nın mali sağlığına ilişkin endişelerin artması, İtalyan devlet tahvilleri başta olmak üzere Euro Bölgesi’nin risk iştahını olumsuz etkileyebilir. Bu durum, özellikle İtalya’nın seçime gidecek olmasıyla birleştiğinde, belirsizliğin artmasına ve tahvil faizlerinde yükseliş baskısının devam etmesine neden olabilir. Piyasalar, İtalya’nın borç sürdürülebilirliği konusunda atacağı adımları ve Avrupa Birliği kurumlarının bu duruma vereceği tepkileri yakından izleyecektir.
Stratejik açıdan bakıldığında, İtalya’nın mali durumunun Euro Bölgesi’nin genel finansal mimarisi için taşıdığı önem göz ardı edilemez. Hükümetin mali disiplini yeniden tesis etme ve yapısal reformları uygulama kapasitesi, ülkenin uzun vadeli ekonomik sağlığı için belirleyici olacaktır. Yatırımcılar açısından, İtalya’ya yönelik risklerin dikkatle yönetilmesi ve Euro Bölgesi’ndeki makroekonomik gelişmelere karşı duyarlı kalınması büyük önem taşımaktadır.