Tüpraş’ın Tahvil ve Bono İhracına SPK Onayı
Sermaye Piyasası Kurulu (SPK), Türkiye Petrol Rafinerileri A.Ş. (Tüpraş) tarafından yapılacak olan 20 milyar TL’lik tahvil ve bono ihracı başvurusunu onayladı. Kurul, 16 Ekim 2026 tarihli bülteninde yer alan kararla, şirketin yurt içinde, halka arz edilmeksizin, tahsisli ve/veya nitelikli yatırımcılara satılmak üzere, 10 yıla kadar çeşitli vadelerde Türk Lirası cinsinden borçlanma aracı ihraç etme talebini uygun buldu.
Bu önemli gelişme, Tüpraş’ın finansman stratejileri ve piyasa üzerindeki potansiyel etkileri açısından dikkat çekiyor. SPK’nın onayı, şirketin büyüme ve yatırım hedefleri doğrultusunda finansman sağlama kabiliyetini güçlendirecek. İhraç edilecek tahvil ve bonoların toplam tutarı 20 milyar TL ile sınırlandırılırken, vadesi 10 yılı bulabilecek olması, uzun vadeli finansman ihtiyacını karşılamaya yönelik bir adım olarak değerlendiriliyor.
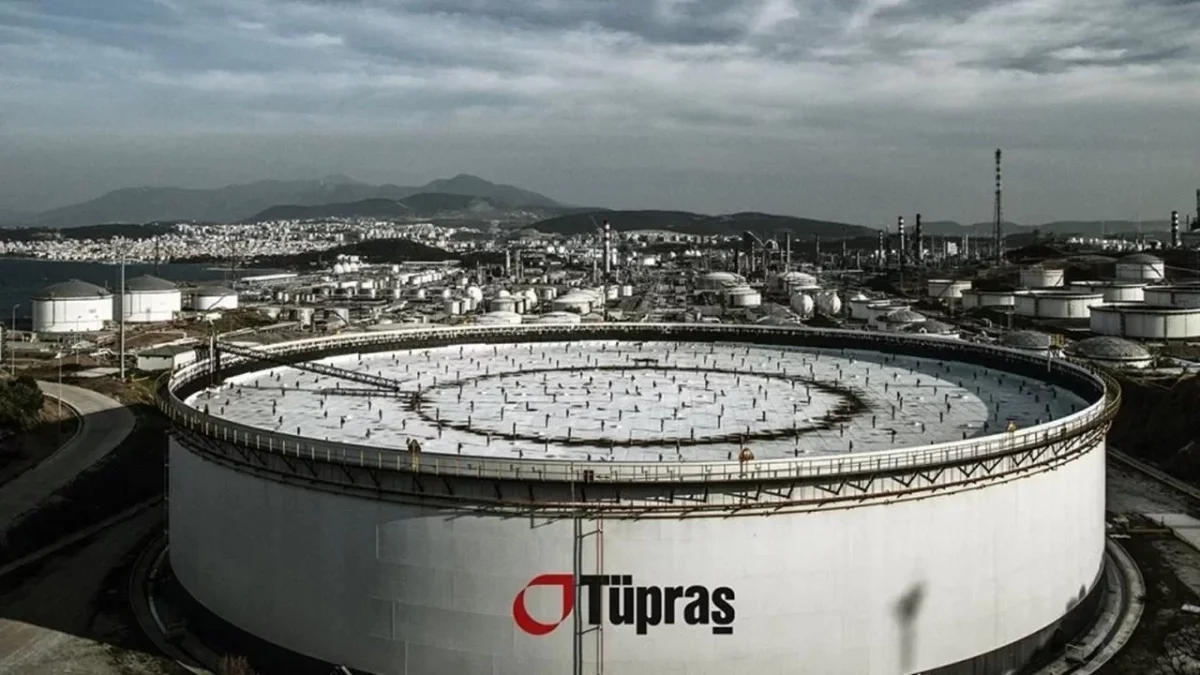
Tüpraş, Türkiye’nin en büyük sanayi kuruluşlarından biri olarak, enerji sektöründe stratejik bir konuma sahip. Şirketin operasyonel verimliliği, pazar payı ve karlılığı, ülkenin ekonomik dinamikleri üzerinde doğrudan bir etkiye sahip. Bu türden büyük ölçekli borçlanma araçları ihracı, şirketin hem mevcut projelerini finanse etmesine hem de gelecekteki potansiyel yatırımları için kaynak yaratmasına olanak tanıyacaktır.
İhraç Detayları ve Vade Yapısı
SPK bültenine göre, Tüpraş’ın bu ihracı, TL cinsinden yapılacak ve yurt içinde gerçekleştirilecek. Satış yöntemi olarak tahsisli ve/veya nitelikli yatırımcılara satış öngörülüyor. Bu, ihraç edilecek menkul kıymetlerin genel yatırımcı kitlesine değil, belirli ve kurumsal yatırımcılara yönlendirileceği anlamına geliyor. Bu durum, genellikle ihracın daha hızlı tamamlanmasını ve maliyet etkinliği açısından avantajlar sunmasını sağlayabilir.
Şirketin yetkili organ kararı 23 Eylül 2026 tarihine dayanırken, ihraç tavanı 20 milyar TL olarak belirlendi. Para birimi Türk Lirası (TRY) olarak belirtilmiş ve ihraç edilecek kıymet türü genel olarak ‘Borçlanma Aracı’ olarak tanımlanmış. Bu tür borçlanma araçları, şirketlerin nakit akışlarını yönetmek, sermaye harcamalarını finanse etmek veya mevcut borçlarını yeniden yapılandırmak için sıklıkla başvurduğu yöntemlerdendir.
| Yetkili Organ Karar Tarihi | 23.09.2026 |
| İhraç Tavanı Tutarı | 20.000.000.000 TL |
| Para Birimi | TRY |
| İhraç Tavanı Kıymet Türü | Borçlanma Aracı |
| Satış Türü | Tahsisli-Nitelikli Yatırımcıya Satış |
| Yurt İçi / Yurt Dışı | Yurt İçi |
Tüpraş’ın bu finansal manevrası, şirket bilançosuna ek likidite sağlayarak operasyonel esnekliğini artıracaktır. Ayrıca, tahvil ve bono piyasalarındaki faiz oranları ve genel ekonomik koşullar dikkate alındığında, şirketin bu süreçte alacağı finansman maliyeti, karlılık üzerinde önemli bir etken olacaktır. Yatırımcılar açısından bakıldığında, Tüpraş gibi güçlü bir şirketin ihraç ettiği borçlanma araçları, genellikle düşük risk profiliyle değerlendirilir.
Enerji sektörünün doğası gereği sermaye yoğun bir alan olması, Tüpraş gibi büyük oyuncuların sürekli olarak büyük ölçekli finansman ihtiyacı duymasına neden oluyor. Bu kapsamda, şirketin geçmişteki benzer finansman stratejileri ve güncel piyasa koşulları, bu yeni ihracın başarısını ve piyasa üzerindeki etkisini şekillendirecektir. Yatırımcılar, bu türden borçlanma araçlarının kupon ödemeleri ve anapara geri ödeme garantileri gibi detayları yakından takip edecektir. Şirketlerin sermaye artırımları ve borçlanma araçları konusundaki kararları, hem hisse senedi değerlemeleri hem de genel piyasa algısı üzerinde etkili olmaktadır.
Finans Hattı Yorum:
Tüpraş’ın 20 milyar TL’lik tahvil ve bono ihracı onayı, şirketin finansal stratejisinin önemli bir parçasıdır. Bu adım, şirketin büyük ölçekli operasyonlarını sürdürmesi ve potansiyel yatırımlarını finanse etmesi için gerekli likiditeyi sağlayacaktır. Enerji sektöründeki dalgalanmalar ve büyük sermaye gereksinimleri göz önüne alındığında, bu tür borçlanmalar şirketin finansal sağlığını ve operasyonel kapasitesini destekleme potansiyeli taşır.
Bu gelişme, özellikle nitelikli ve tahsisli yatırımcılar için cazip fırsatlar sunabilir. İhraç edilecek borçlanma araçlarının vadeleri ve kupon oranları, piyasadaki mevcut faiz ortamına göre belirlenecektir. Bu durum, Tüpraş’ın finansman maliyetini ve dolayısıyla karlılığını etkileyecektir. Şirketin bilançosuna eklenecek bu yeni likidite, uzun vadeli projelerdeki ilerlemeyi hızlandırabilir ve şirketin sektördeki rekabet gücünü pekiştirebilir.
Tüpraş gibi dev bir sanayi kuruluşunun aldığı bu finansman kararı, genel piyasa üzerinde de bir miktar etki yaratabilir. Yatırımcıların bu türden büyük ihraçları nasıl algıladığı, şirketin hisse senedi performansını ve genel piyasa güvenini etkileyebilir. İhraç sonrası şirketin borçluluk oranlarındaki değişim ve bu borçların ne kadar verimli kullanılacağı, önümüzdeki dönemlerde yakından takip edilmesi gereken temel göstergeler olacaktır.