Gülermak Ağır Sanayi’den 2026 İkinci Çeyrek Bilançosu Geldi
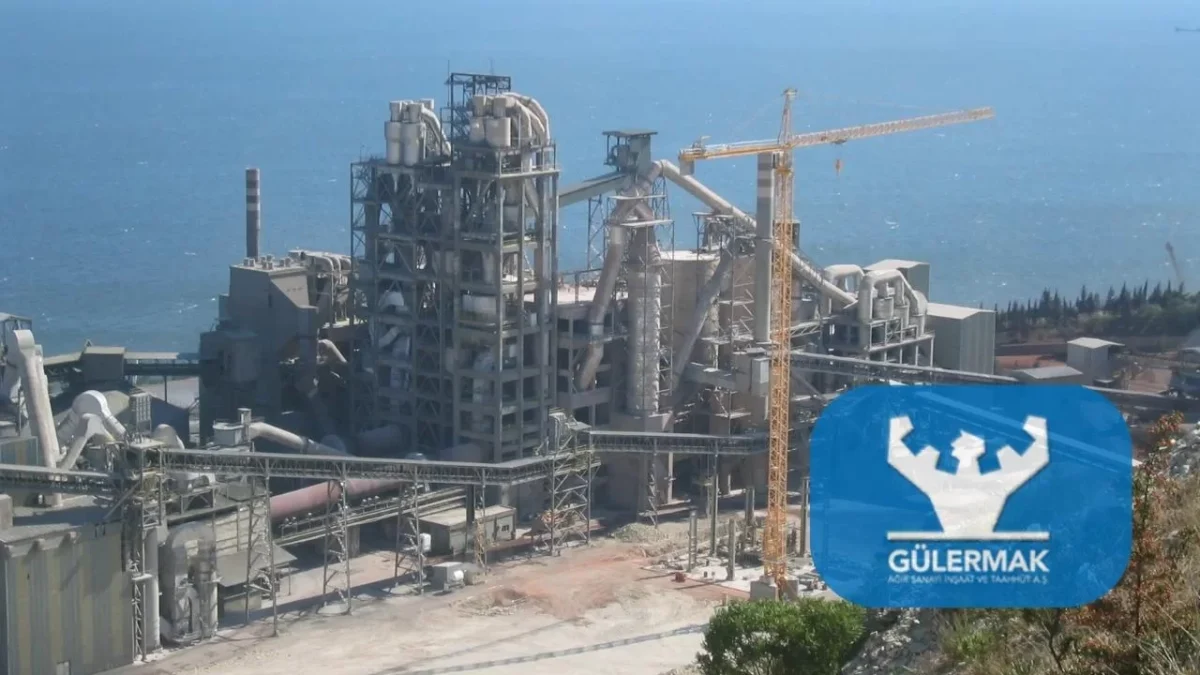
Gülermak Ağır Sanayi İnşaat ve Taahhüt A.Ş. (GLRMK), 2026 yılının ikinci çeyreğine ilişkin finansal sonuçlarını yatırımcılarla paylaştı. Şirketin açıkladığı çeyreklik finansal verilere ilişkin değerlendirme Gedik Yatırım Menkul Değerler A.Ş. tarafından yapıldı.
Gülermak Ağır Sanayi Finansal Performansı İnceleniyor
Gülermak Ağır Sanayi İnşaat ve Taahhüt A.Ş. (GLRMK), 2026 yılına ait ikinci çeyrek finansal raporunu kamuoyu ile paylaştı. Şirketin açıkladığı rakamlara göre, 2. çeyrek net satışları geçen yılın aynı dönemine göre %0,79’luk bir artışla 11.648 milyon TL olarak gerçekleşti. Yılın ilk altı ayında ise net satışlar %4,05 artarak 21.985 milyon TL seviyesine ulaştı.
Şirketin FAVÖK (Faiz, Amortisman ve Vergi Öncesi Kar) rakamları ise düşüş gösterdi. 2. çeyrekte FAVÖK, geçen yılın aynı çeyreğine kıyasla %14,20 azalarak 1.490 milyon TL oldu. 2026’nın ilk yarısında ise FAVÖK, bir önceki yıla göre %7,24 düşüşle 3.058 milyon TL olarak kaydedildi. Bu durum, FAVÖK marjında da kendini gösterdi. 2. çeyrekte FAVÖK marjı 224 baz puan azalarak %12,8 seviyesine geriledi. Yılın ilk yarısı itibarıyla marj ise 169 baz puan düşüşle %13,9 olarak açıklandı.
Net Karlılık ve Operasyonel Baskı
Net kar cephesinde de düşüşler gözlemlendi. Şirketin 2. çeyrek net karı, geçen yılın aynı dönemine göre %12,59’luk bir azalışla 1216,61 milyon TL olarak gerçekleşti. 2026 yılının ilk altı ayında ise net kar %38,26 gibi daha belirgin bir düşüşle 1.864 milyon TL seviyesinde tamamlandı.
Gedik Yatırım’ın analizine göre, şirket 2Ç26’da 1.217 mn TL net kar açıkladı. Net kar yıllık bazda %13 gerilerken, çeyreklik bazda %88 gibi önemli bir artış gösterdi. Konsolide net satışlar yıllık bazda %1, çeyreklik ise %13 artarak 11,6 milyar TL’ye ulaştı. Ancak, FAVÖK’ün yıllık bazda %14 düşüş göstermesi ve çeyreklik bazda %5 gerilemesiyle 1,49 milyar TL’ye inmesi, operasyonel kârlılık üzerindeki baskının devam ettiğine işaret etti. FAVÖK marjının yıllık 224 baz puan daralarak %12,8’e gerilemesi bu durumu teyit etti.
Finansal tablolarındaki bir diğer önemli gelişme ise net nakit pozisyonundaki değişim oldu. Şirket, 1Ç26’da sahip olduğu 2,5 milyar TL’lik net borç pozisyonundan, 2Ç26’da 384 milyon TL‘lik net nakit pozisyonuna geçiş yaptı. Bu durum, şirketin nakit yaratma kabiliyetinde ve işletme sermayesi yönetiminde belirgin bir iyileşmeye işaret ediyor. Bu gelişmeyle birlikte Net Borç/FAVÖK oranı da 0,3x’ten -0,1x‘e kadar geriledi.
Bakiye Siparişler ve Genel Değerlendirme
Şirketin orta vadeli gelir görünümünü destekleyen önemli bir gösterge olan bakiye siparişleri de açıklandı. 1Ç26’da 251 milyar TL olan sipariş bakiyesi, 2Ç26’da hafif bir artışla 253,4 milyar TL‘ye yükseldi. Bu durumun, şirketin gelecekteki gelir akışları açısından olumlu olduğu belirtiliyor.
Gedik Yatırım, Gülermak Ağır Sanayi’nin açıkladığı sonuçları genel olarak nötr olarak değerlendirdi. Analize göre, net kardaki çeyreklik bazdaki güçlü toparlanma, net nakit pozisyonuna geçiş ve güçlü sipariş bakiyesi olumlu unsurlar olarak öne çıkıyor. Buna karşılık, FAVÖK’teki yıllık %14’lük düşüş ve marjlardaki daralma, temel operasyonel kârlılık üzerindeki baskının sürdüğüne işaret ediyor.
Şirket hisseleri, son 12 aylık verilere göre 8,7x FD/FAVÖK ve 14,4x F/K çarpanlarıyla işlem görmektedir. Yatırımcılar, şirketin operasyonel verimliliğini artırma çabalarını ve gelecek projelerdeki performansını yakından izleyecektir. Sektördeki genel eğilimler ve büyük projelerdeki gelişmeler de hissenin gelecekteki seyrini etkileyebilir. Daha detaylı analizler için güncel şirket haberlerini takip etmek önemlidir.
Finans Hattı Yorum:
Gülermak Ağır Sanayi’nin açıkladığı 2026 ikinci çeyrek bilançosu, şirketin finansal sağlığında karmaşık bir tabloyu ortaya koyuyor. Satışlardaki hafif artış ve çeyreklik bazda elde edilen yüksek net kar rakamı olumlu karşılansa da, FAVÖK’teki yıllık bazdaki düşüş ve marj daralması operasyonel verimlilik konusunda soru işaretleri yaratıyor. Net borçtan net nakide geçiş, şirketin finansal disiplinini ve nakit akış yönetimini olumlu etkilerken, sektördeki genel rekabetçi baskının karlılık üzerindeki etkileri göz ardı edilmemeli. Bakiye siparişlerin güçlü kalması, şirketin uzun vadeli büyüme potansiyeli için önemli bir güvence sunuyor.
Yatırımcı sentimendinde, bilançonun hem olumlu hem de olumsuz yönlerinin dengeli bir şekilde değerlendirilmesi gerekmektedir. Özellikle, operasyonel maliyetlerin yönetimi ve marjları iyileştirme stratejileri, hisse senedi üzerinde belirleyici olacaktır. Global altyapı ve inşaat sektöründeki genel eğilimler, büyük ölçekli projelerin devamlılığı ve yeni sözleşmelerin alınması, şirketin gelecekteki finansal performansını doğrudan etkileyebilir. Bu nedenle, makroekonomik gelişmelerin yanı sıra şirketin sektördeki konumunu ve rekabet avantajlarını da dikkate almak önemlidir.
Geleceğe yönelik stratejik bakıldığında, şirketin FAVÖK marjlarındaki baskıyı azaltmak için atacağı adımlar kritik önem taşıyor. Operasyonel verimliliği artırmaya yönelik teknolojik yatırımlar, maliyet optimizasyonu ve katma değerli hizmetler sunma stratejileri, şirketin sürdürülebilir karlılığını destekleyebilir. Ayrıca, jeopolitik riskler, hammadde fiyatlarındaki dalgalanmalar ve döviz kurlarındaki hareketler gibi dışsal faktörlerin de şirketin maliyet yapısı ve kar marjları üzerindeki potansiyel etkileri yakından takip edilmelidir. Yatırımcılar, bu unsurları göz önünde bulundurarak risk ve getiri dengesini değerlendirmelidir.