Aselsan (ASELS) İçin Yükseliş Potansiyeli Vurgulandı
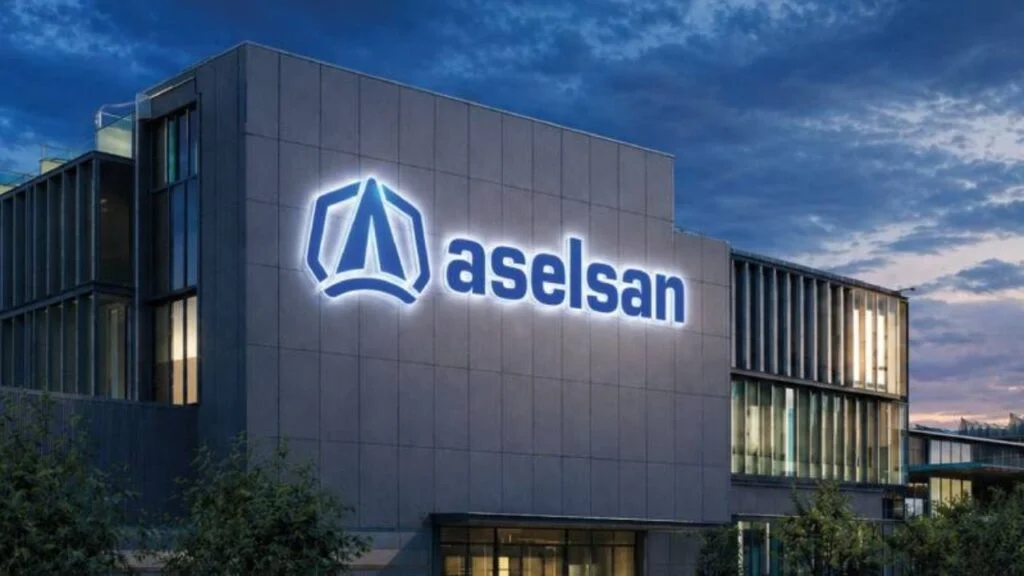
Borsa İstanbul’un önde gelen savunma sanayii şirketlerinden Aselsan Elektronik Sanayi ve Ticaret A.Ş. (ASELS), aracı kurumların radarında yer almaya devam ediyor. Son olarak, bir aracı kurum daha şirketin hisseleri için 12 aylık hedef fiyatını yukarı yönlü revize ederek, yatırımcılara önemli bir getiri potansiyeli sundu. Bu gelişme, şirketin savunma sanayisindeki yapısal büyüme potansiyeli ve güçlü sipariş portföyü ile destekleniyor.
Savunma Sanayiinde Yapısal BüyümeASELSAN’ın Orta ve Uzun Vadeli Geleceği
Küresel savunma harcamalarındaki artış eğilimi ve Türkiye’nin yerli savunma sistemlerine yönelik stratejik yatırımları, Aselsan’ın büyüme hikayesinin temelini oluşturuyor. İhracat odaklı dönüşüm stratejisiyle birlikte şirketin orta ve uzun vadeli büyüme beklentileri de güçleniyor. Bu durum, sadece yurt içi pazarda değil, uluslararası arenada da Aselsan’ın rekabetçiliğini artırma potansiyeli taşıyor.
Tarihi Zirvede Bakiye Siparişler ve Yeni İş Fırsatları
Aselsan’ın bakiye sipariş portföyü, son yıllarda dikkat çekici bir büyüme kaydetti. 2016 yılında yaklaşık 6,2 milyar ABD doları seviyesinde bulunan bakiye siparişler, 2026’nın ilk yarısında 23,2 milyar ABD dolarına ulaşarak yaklaşık 3,7 katlık bir artış gösterdi. Bu dönemde yıllık bileşik büyüme oranı ise yaklaşık %14 olarak gerçekleşti. 2026’nın ilk yarısında alınan 4,9 milyar ABD dolarlık yeni iş hacmi ve 2,5 katlık yeni iş/satış oranı, şirketin gelecek büyüme görünürlüğünü güçlü bir şekilde destekliyor. Sadece bu yılın ekim ayının ilk sekiz gününde açıklanan yaklaşık 4,0 milyar euro ve 478 milyon ABD doları tutarındaki ek sözleşmeler, şirketin aldığı yeni iş hacmindeki ivmeyi gözler önüne seriyor. Özellikle 3. çeyrekte açıklanan ve toplamda yaklaşık 2,7 milyar euroya ulaşan iki büyük sözleşme, gelir büyümesine önemli katkı sağlayacak.
Operasyonel Verimlilik ve Karlılık Artışı
Şirketin operasyonel performansı da olumlu bir tablo çiziyor. 2026’nın ilk yarısında (1Y26) reel hasılat yıllık bazda %25 artışla 88,5 milyar TL’ye yükselirken, Faiz, Vergi, Amortisman Öncesi Kâr (FAVÖK) ise %31’lik bir artışla 23,2 milyar TL’ye ulaştı. Bu büyüme paralelinde FAVÖK marjı da %25 seviyesinden %26’ya çıkarak operasyonel verimliliğin arttığını gösteriyor. Oğulbey Teknoloji Üssü gibi stratejik yatırımların ve seri üretim kapasitesini artırmaya yönelik adımların, güçlü sipariş birikiminin somut gelirlere dönüşmesinde önemli rol oynaması bekleniyor.
Aracı Kurumdan ‘Endeks Üstü Getiri’ Tavsiyesi
Garanti BBVA Yatırım, Aselsan hisseleri için hedef fiyatını bir önceki raporunda belirttiği 490 TL’den 560 TL’ye yükseltti. Ayrıca, şirketin hisselerini model portföyüne ekleyerek “endeks üstü getiri” tavsiyesinde bulundu. Bu revizyonla birlikte hissede yaklaşık %63,38’lik bir prim potansiyeli öngörülüyor. Hedef fiyat açıklama tarihi 21 Ekim 2026 olarak belirtildi.
| Aracı Kurum | Garanti BBVA Yatırım |
| Hedef Fiyat | 560,00 TL |
| Mevcut Fiyat (Yaklaşık) | 342,75 TL |
| Tavsiye | Endeks Üstü Getiri |
| Prim Potansiyeli | %63,38 |
| Açıklanma Tarihi | 21 Ekim 2026 |
Bu hedef fiyat ve tavsiyeler, belirtilen tarihten itibaren 12 aylık bir dönemi kapsamaktadır ve yatırım tavsiyesi niteliği taşımamaktadır. Yatırım kararları kişisel araştırma ve risk toleransı çerçevesinde verilmelidir.
Finans Hattı Yorum:
Aselsan’ın son dönemdeki hedef fiyat güncellemeleri, şirketin savunma sanayiindeki güçlü konumunu ve uluslararası pazarlardaki artan talebi yansıtmaktadır. Özellikle bakiye siparişlerdeki tarihi zirveye ulaşılması ve alınan yeni iş hacmindeki ivme, şirketin önümüzdeki dönemlerdeki gelir ve karlılık potansiyeli hakkında olumlu sinyaller vermektedir. Bu durum, hissenin mevcut değerlemesinin üzerine çıkma potansiyelini desteklemektedir.
Garanti BBVA Yatırım’ın hisseyi model portföyüne eklemesi ve ‘endeks üstü getiri’ tavsiyesi, piyasa beklentilerini yukarı çekerken, yatırımcı ilgisini de canlı tutmaktadır. Şirketin stratejik yatırımları ve operasyonel verimliliğe odaklanması, bu olumlu beklentilerin gerçekleşmesinde kritik rol oynayacaktır. Sektördeki küresel gelişmeler ve Türkiye’nin savunma sanayiindeki yerlileşme politikaları, Aselsan’ın uzun vadeli büyüme potansiyelini desteklemeye devam edecektir.
Yatırımcılar açısından Aselsan’ın sipariş teslimatlarının hızlanması, ihracat gelirlerinin artması ve marjların korunması gibi faktörler yakından takip edilmelidir. Potansiyel jeopolitik riskler veya küresel tedarik zincirindeki olası aksamalar ise hissenin performansını etkileyebilecek olumsuz faktörler arasında sayılabilir. Bu nedenle, şirketin stratejik hamleleri ve global gelişmelere adaptasyon kabiliyeti ön plana çıkmaktadır.