Eczacıbaşı İlaç’ın Kredi Notu Yeniden Değerlendirildi
Eczacıbaşı İlaç, Sınai ve Finansal Yatırımlar Sanayi ve Ticaret A.Ş. (ECILC), JCR Avrasya Derecelendirme A.Ş. tarafından yapılan kredi derecelendirme güncellemesinde uzun vadeli ulusal kurum kredi notunun ‘AA+ (tr)’ seviyesinden ‘A+ (tr)’ seviyesine düşürüldüğünü duyurdu. Kurumun not görünümü ise ‘Durağan’ olarak belirlendi. Bu revizyon, şirketin finansal sağlığı ve gelecekteki ödeme kabiliyeti hakkında yatırımcılar için önemli sinyaller taşımaktadır.
JCR Avrasya tarafından Kamuyu Aydınlatma Platformu’na (KAP) iletilen bilgilendirmede, Eczacıbaşı İlaç’ın kredi notunda yapılan değişikliğin detayları paylaşıldı. Yapılan değerlendirme sonucunda, şirketin uzun vadeli ulusal kredi rating notu bir önceki ‘AA+ (tr)’ seviyesinden ‘A+ (tr)’ seviyesine indirilirken, not görünümü ‘Durağan’ olarak teyit edildi. Bu durum, şirketin kredi değerliliğinde bir miktar gerileme yaşandığına işaret ediyor.
Detaylı Kredi Derecelendirme Notları
JCR Avrasya’nın değerlendirmesine göre Eczacıbaşı İlaç’ın güncel kredi derecelendirme notları şu şekildedir:
- Uzun Vadeli Ulusal Kurum Kredi Rating Notu: A+ (tr) (Görünüm: Durağan)
- Kısa Vadeli Ulusal Kurum Kredi Rating Notu: J1+ (tr) (Görünüm: Durağan)
- Uzun Vadeli Uluslararası Yabancı Para Kurum Kredi Rating Notu: BB (Görünüm: Durağan)
- Uzun Vadeli Uluslararası Yerel Para Kurum Kredi Rating Notu: BB (Görünüm: Durağan)
Bu notlar, şirketin hem ulusal hem de uluslararası finansal piyasalardaki kredi riskini ve ödeme gücünü göstermektedir. Özellikle uzun vadeli ulusal kredi notundaki düşüş, yatırımcıların dikkatini çekecek önemli bir gelişmedir.
Eczacıbaşı İlaç (ECILC) Şirket Profili ve Sektörel Değerlendirme
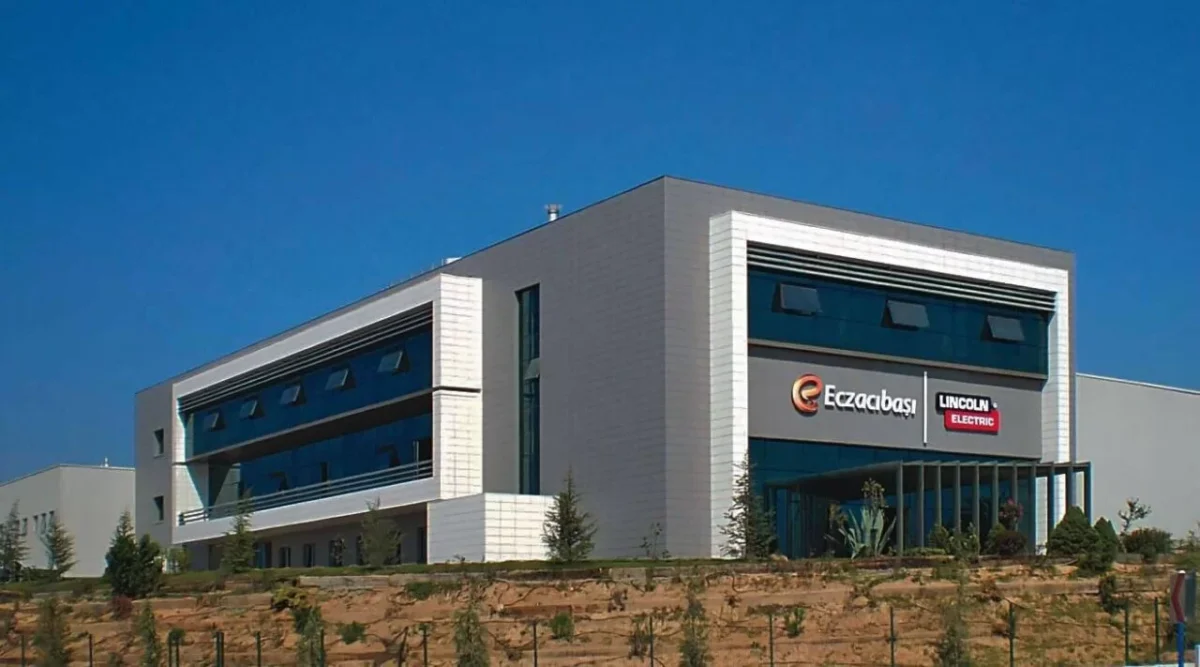
Eczacıbaşı İlaç, Türkiye’nin önde gelen ilaç ve sağlık ürünleri üreticilerinden biridir. Geniş ürün portföyü ve güçlü pazar payı ile sektörde önemli bir konuma sahiptir. Şirket, ilaç üretiminin yanı sıra finansal yatırımlar alanında da faaliyet göstermektedir. Bu çift yönlü yapısı, şirketin finansal performansını ve kredi değerliliğini etkileyen çeşitli faktörleri beraberinde getirmektedir.
Sağlık sektörü, genel ekonomik dalgalanmalardan nispeten daha az etkilenen savunmacı bir sektör olarak bilinse de, düzenleyici değişiklikler, Ar-Ge maliyetleri ve küresel tedarik zinciri sorunları gibi faktörler şirketlerin karlılığını ve operasyonel verimliliğini doğrudan etkileyebilmektedir. Eczacıbaşı İlaç’ın bu dinamik sektördeki konumu ve finansal stratejileri, kredi notu üzerindeki etkileri açısından yakından incelenmelidir. Şirketin geçmiş finansal raporları ve güncel şirket haberleri, bu değerlendirmelerin temelini oluşturmaktadır.
Kredi Derecelendirme Süreci ve Önemi
Kredi derecelendirme kuruluşları, şirketlerin ve ülkelerin finansal yükümlülüklerini zamanında yerine getirme kapasitelerini objektif olarak değerlendirir. Bu derecelendirmeler, yatırımcıların risk algısını şekillendirir ve borçlanma maliyetleri üzerinde doğrudan etkiye sahiptir. Eczacıbaşı İlaç gibi halka açık şirketler için alınan kredi notları, yatırımcı ilişkileri açısından kritik öneme sahiptir ve şirketin sermaye piyasalarındaki erişilebilirliğini ve cazibesini belirler.
JCR Avrasya’nın bu revizyonu, şirketin finansal durumunda meydana gelen veya beklentilerdeki bir değişikliği yansıtmaktadır. Yatırımcılar ve analistler, bu değişikliğin şirketin gelecekteki finansman stratejilerini, yatırım kararlarını ve genel piyasa değerini nasıl etkileyeceğini yakından takip edecektir. Özellikle kredi notunun ‘AA+’ gibi yüksek bir seviyeden ‘A+’ seviyesine indirilmesi, potansiyel risk artışlarına işaret edebileceği için dikkatle yorumlanmalıdır.
Şirketin uluslararası kredi notlarının (BB) durağan görünümde olması, küresel ekonomik koşulların ve şirketin uluslararası piyasalardaki durumunun değerlendirilmesi açısından önemlidir. Bu notlar, şirketin yabancı para cinsinden borçlanma kapasitesini ve maliyetini etkileyebilir.
Finans Hattı Yorum:
Eczacıbaşı İlaç’ın (ECILC) kredi derecelendirme notunun ‘AA+’ seviyesinden ‘A+’ seviyesine indirilmesi, şirketin kısa ve orta vadeli finansal risk profilinde bir miktar artışa işaret ediyor. Bu durum, potansiyel yatırımcılar ve mevcut hissedarlar için şirketin borç ödeme kabiliyeti ve finansal istikrarı konusunda ek bir inceleme gerektirebilir. Sektörün genel yapısı göz önüne alındığında, bu tür bir not düşüşü genellikle operasyonel marjlardaki baskılar, artan maliyetler veya beklenenden daha yavaş büyüme trendleri gibi faktörlerden kaynaklanabilir.
Piyasa açısından bakıldığında, kredi notundaki bu değişiklik, yatırımcı duyarlılığında kısa vadeli bir olumsuzluğa yol açabilir. Özellikle borçlanma maliyetleri açısından hassas olan şirketler için, not düşüşleri tahvil ihraçlarını veya kredi kullanımını zorlaştırabilir. Eczacıbaşı İlaç’ın bu durumu nasıl yöneteceği ve finansal stratejilerinde ne gibi ayarlamalar yapacağı, hisse senedi üzerindeki baskının boyutunu belirleyecektir. Şirketin yatırımcı ilişkileri faaliyetleri ve geleceğe yönelik açıklamaları bu süreçte kritik rol oynayacaktır.
Geleceğe yönelik stratejik bakıldığında, Eczacıbaşı İlaç’ın kredi notundaki bu revizyonun uzun vadeli etkileri, şirketin sektördeki rekabet gücü, inovasyon kapasitesi ve pazar payını koruma becerisi ile yakından ilişkilidir. Tedarik zinciri yönetimi, Ar-Ge yatırımlarının etkinliği ve olası düzenleyici değişikliklere uyum sağlama yeteneği gibi faktörler, şirketin kredi notunu tekrar yükseltmesi veya mevcut seviyesini koruması açısından anahtar rol oynayacaktır. Yatırımcıların, bu not düşüşünün altında yatan nedenleri tam olarak anlamaları ve şirketin bu zorluklarla nasıl başa çıkacağına dair bir perspektif geliştirmeleri önemlidir.