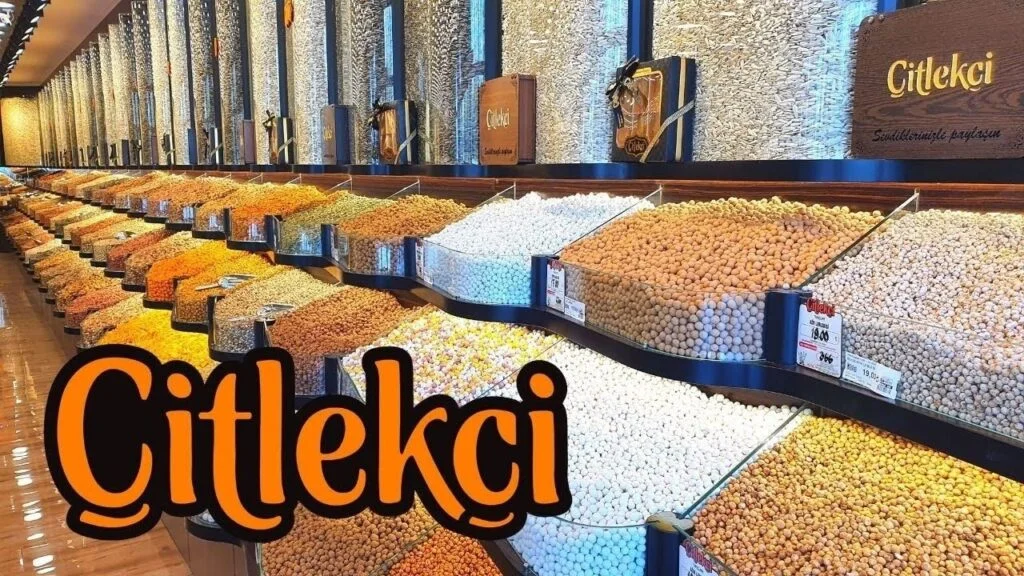
Çitlekçi Gıda’dan Çeyrek Devir Milyonluk Kar Açıklaması
Çitlekçi Mağazacılık Gıda A.Ş. (CITAS), 2026 yılının ilk dokuz aylık dönemini kapsayan finansal sonuçlarını duyurdu. 1 Ocak – 30 Eylül 2026 tarihleri arasındaki faaliyetlerinde şirket, toplamda 1.098.533.985 TL net kar elde ettiğini açıkladı. Bu rakam, önceki yılın aynı döneminde elde edilen 148.971.137 TL‘lik kar ile karşılaştırıldığında, net karda dikkat çekici bir şekilde %637’lik bir artışa işaret ediyor. Üçüncü çeyrek özelinde ise şirketin karı 821.887.035 TL olarak gerçekleşti. Bu dönemde şirketin hasılatı da bir önceki yıla göre %220 oranında büyüyerek 8.089.022.639 TL‘ye ulaştı. Ayrıca, şirketin özkaynakları da çeyreklik bazda %29 artış gösterdi.
Finansal Performans Analizi
Çitlekçi Mağazacılık Gıda A.Ş.’nin açıkladığı son finansal veriler, şirketin 2026 mali yılındaki güçlü performansını gözler önüne seriyor. Özellikle net karındaki %637’lik artış, şirketin operasyonel verimliliğini ve pazar payını genişletme kabiliyetini gösteriyor. Bu olağanüstü büyüme, şirketin sektördeki konumunu daha da sağlamlaştırdığına işaret ediyor. Hasılatındaki %220’lik artış, artan satış hacminin ve potansiyel olarak fiyatlandırma gücünün bir yansıması olarak değerlendirilebilir. Bu rakamlar, şirketin uyguladığı stratejilerin ve operasyonel iyileştirmelerin başarıyla sonuçlandığını gösteriyor.
Finansal Tablolar Karşılaştırması
Şirketin finansal sağlığını daha detaylı anlamak adına, önemli kalemlerin karşılaştırmalı dökümü aşağıdaki gibidir:
| CITAS Bilanço 9 Aylık | 2025/9 Aylık | 2026/9 Aylık |
| Satışlar | 2.528.624.486 TL | 8.089.022.639 TL |
| Net Dönem Karı | 148.971.137 TL | 1.098.533.985 TL |
| Esas Faaliyet Karı | 261.143.934 TL | 1.153.136.594 TL |
| FAVÖK | 416.830.000 TL | 1.336.953.000 TL |
| CITAS Bilanço 9 Aylık | 2025/12 Aylık | 2026/9 Aylık |
| Toplam Varlıklar | 7.269.507.219 TL | 9.946.481.957 TL |
| Toplam Borçlar | 2.205.002.130 TL | 2.190.872.478 TL |
| Özkaynaklar | 5.064.505.089 TL | 7.755.609.479 TL |
Şirket Değerleme Oranları
Mevcut piyasa koşullarında Çitlekçi Gıda hisselerinin değerlemesi, çeşitli finansal çarpanlarla analiz edilmektedir. Şirketin Fiyat/Kazanç (F/K) oranı 10,76 seviyesindedir. Piyasa Değeri/Defter Değeri (PD/DD) oranı ise 2,03 olarak hesaplanmıştır. Şirketin mevcut piyasa değeri ise yaklaşık 13,10 milyar TL civarındadır. Bu oranlar, yatırımcıların şirketin mevcut karlılığına ve varlıklarına göre hisseyi nasıl fiyatlandırdığına dair bir fikir vermektedir.
Şirketin finansal göstergelerindeki bu güçlü ivme, önümüzdeki dönemde hisse performansına yansıyabilir. Yatırımcılar, şirketin güncel şirket haberleri ve sektördeki genel eğilimleri yakından takip etmelidir. Çitlekçi Gıda’nın cirosunu ve karlılığını artırması, sektördeki rekabet gücünü de yükseltmektedir.
Finans Hattı Yorum:
Çitlekçi Gıda’nın (CITAS) açıkladığı 2026 yılı 9 aylık bilançosu, şirketin operasyonel ve finansal alanda kaydettiği olağanüstü başarıyı net bir şekilde ortaya koyuyor. Net karda görülen %637’lik artış, şirketin sadece satışlarını artırmakla kalmayıp, aynı zamanda maliyet yönetiminde de önemli başarılar elde ettiğini gösteriyor. Bu durum, şirketin karlılık marjlarındaki iyileşmeyi ve dolayısıyla sektördeki rekabet avantajını pekiştirdiğini işaret ediyor. Yatırımcılar açısından bu denli güçlü bir büyüme performansı, şirketin gelecekteki potansiyeline dair olumlu sinyaller barındırmaktadır.
Şirketin hasılatındaki %220’lik artış ve özkaynaklarındaki %29’luk büyüme, finansal sağlığının ne kadar güçlü olduğunu gösteriyor. Fiyat/Kazanç (F/K) ve Piyasa Değeri/Defter Değeri (PD/DD) gibi çarpanlar, şirketin mevcut piyasa değerlemesinin, geçmiş performansına ve sektördeki emsallerine göre nasıl konumlandığına dair ipuçları sunmaktadır. Bu veriler ışığında, piyasanın şirketin büyüme potansiyeline olan inancının arttığı söylenebilir.
Çitlekçi Gıda’nın bu etkileyici finansal tablosu, sektördeki diğer oyuncular için de bir kıyas noktası oluşturabilir. Ancak yatırımcıların, bu güçlü performansı sürdürülebilirliği açısından değerlendirmesi ve makroekonomik gelişmeler ile sektördeki potansiyel riskleri göz ardı etmemesi önemlidir. Şirketin gelecekteki stratejileri, pazar payını koruma ve artırma çabaları ile operasyonel verimliliği devam ettirme kabiliyeti, hisse senedi performansını şekillendirecek temel faktörler olacaktır.