Türk Traktör’e Sektör Liderlerinden Yeni Hedef Fiyatlar
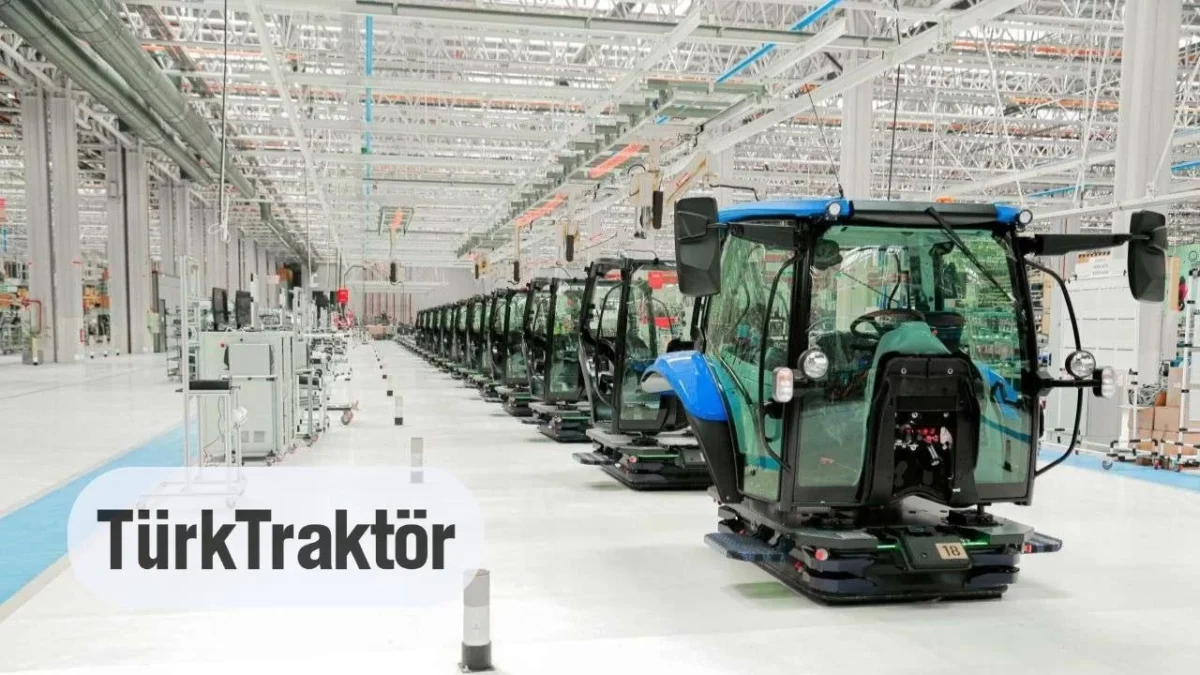
Türk Traktör ve Ziraat Makineleri A.Ş. (TTRAK), 2026 yılının üçüncü çeyrek finansal sonuçlarını kamuoyu ile paylaşmasının ardından, sektördeki önde gelen aracı kurumların dikkatini çekti. 27 Ekim 2026 tarihi itibarıyla sekiz farklı kurum, TTRAK hissesi için gelecek beklentilerine yönelik hedef fiyatlarını ve yatırım tavsiyelerini güncelledi. Bu güncellemeler, şirketin mevcut finansal performansının ve gelecekteki potansiyelinin analizi üzerine şekillendi.
Türk Traktör, tarım ve zirai ekipman sektöründe Türkiye’nin en köklü ve lider oyuncularından biri olarak öne çıkmaktadır. Şirket, hem yurt içi hem de yurt dışı pazarlarda güçlü bir konuma sahiptir. Üçüncü çeyrek bilançosunun açıklanmasıyla birlikte, finansal piyasalarda TTRAK hissesine yönelik beklentiler de yeniden şekillenmeye başladı. Yatırımcılar ve analistler, şirketin karlılık düzeyi, operasyonel verimliliği ve pazar payındaki değişimleri yakından takip etmektedir.
Aracı Kurumların TTRAK Hedef Fiyat ve Tavsiyeleri
Yapılan güncellemeler, analistlerin şirketin geleceğine dair farklı bakış açılarını ortaya koymaktadır. Genel olarak, birçok kurum ‘tut’ yönünde tavsiyelerini sürdürürken, bazıları ‘endekse paralel getiri’ veya ‘nötr’ gibi daha temkinli yaklaşımlar sergiledi. Hedef fiyatlar ise mevcut hisse senedi fiyatına göre önemli bir prim potansiyeli barındırdığını göstermektedir.
Deniz Yatırım’dan TTRAK Yorumu
Deniz Yatırım, Türk Traktör için 564,00 TL seviyesinde bir hedef fiyat belirleyerek, hisse için ‘tut’ tavsiyesini korudu. Mevcut fiyat olan 344,50 TL üzerinden hesaplanan bu hedef, yaklaşık %63,71‘lik bir prim potansiyeli işaret ediyor. Bu analiz, şirketin mevcut finansal durumunun korunmaya değer olduğunu ve orta vadede yukarı yönlü bir hareketin beklenebileceğini ima ediyor.
| Aracı Kurum | Deniz Yatırım |
| Hedef fiyat | 564,00 TL |
| Son fiyat | 344,50 TL |
| Tavsiye | Tut |
| Prim potansiyeli | %63,71 |
| Açıklanma tarihi | 27 Ekim 2026 |
Ahlatcı Yatırım’ın TTRAK Değerlendirmesi
Ahlatcı Yatırım ise TTRAK hissesi için 548,00 TL hedef fiyat öngörüsüyle ‘tut’ tavsiyesinde bulundu. Bu hedef, %59,07‘lik bir potansiyel getiri anlamına geliyor. Ahlatcı Yatırım’ın analizi de şirketin mevcut performansını sürdüreceği yönündeki beklentiyi yansıtıyor.
| Aracı Kurum | Ahlatcı Yatırım |
| Hedef fiyat | 548,00 TL |
| Son fiyat | 344,50 TL |
| Tavsiye | Tut |
| Prim potansiyeli | %59,07 |
| Açıklanma tarihi | 27 Ekim 2026 |
İş Yatırım’dan TTRAK İçin Yüksek Hedef
İş Yatırım, Türk Traktör için oldukça iyimser bir tablo çizerek hedef fiyatını 639,99 TL olarak belirledi ve ‘tut’ tavsiyesini yineledi. Bu hedef, mevcut fiyata göre yaklaşık %85,77‘lik bir prim potansiyeli sunuyor. İş Yatırım’ın bu yüksek hedefi, şirketin önümüzdeki dönemde güçlü bir büyüme sergileyebileceğine dair inancını gösteriyor.
| Aracı Kurum | İş Yatırım |
| Hedef fiyat | 639,99 TL |
| Son fiyat | 344,50 TL |
| Tavsiye | Tut |
| Prim potansiyeli | %85,77 |
| Açıklanma tarihi | 27 Ekim 2026 |
Gedik Yatırım’ın Güncel Analizi
Gedik Yatırım, TTRAK için 640,50 TL gibi bir hedef fiyat açıklarken, yatırımcılarına ‘endekse paralel getiri’ tavsiyesinde bulundu. Bu hedef, %85,92‘lik bir prim potansiyeli anlamına gelmekle birlikte, hissenin genel piyasa hareketlerine paralel performans göstermesi beklentisini de beraberinde getiriyor.
| Aracı Kurum | Gedik Yatırım |
| Hedef fiyat | 640,50 TL |
| Son fiyat | 344,50 TL |
| Tavsiye | Endekse paralel getiri |
| Prim potansiyeli | %85,92 |
| Açıklanma tarihi | 27 Ekim 2026 |
Vakıf Yatırım’dan Beklenti
Vakıf Yatırım, Türk Traktör için 530,00 TL hedef fiyat ve ‘tut’ tavsiyesi ile piyasadaki yerini aldı. Bu öngörü, hisse senedi için yaklaşık %53,84‘lük bir getiri potansiyeli ortaya koyuyor.
| Aracı Kurum | Vakıf Yatırım |
| Hedef fiyat | 530,00 TL |
| Son fiyat | 344,50 TL |
| Tavsiye | Tut |
| Prim potansiyeli | %53,84 |
| Açıklanma tarihi | 27 Ekim 2026 |
Halk Yatırım’ın TTRAK Görüşü
Halk Yatırım, Türk Traktör için belirlediği 450,00 TL hedef fiyat ve ‘tut’ tavsiyesi ile beklentilerini paylaştı. Bu hedef doğrultusunda hissede %30,62‘lik bir prim potansiyeli öngörülüyor.
| Aracı Kurum | Halk Yatırım |
| Hedef fiyat | 450,00 TL |
| Son fiyat | 344,50 TL |
| Tavsiye | Tut |
| Prim potansiyeli | %30,62 |
| Açıklanma tarihi | 27 Ekim 2026 |
Ak Yatırım’dan Nötr Yaklaşım
Ak Yatırım, TTRAK hissesi için 560,00 TL hedef fiyat ve ‘nötr’ tavsiyesi ile biraz daha temkinli bir duruş sergiledi. Bu hedef, mevcut fiyata göre %62,55‘lik bir potansiyel getiri anlamına gelse de, ‘nötr’ tavsiyesi kısa vadede belirgin bir yükseliş beklentisinin olmadığını düşündürebilir.
| Aracı Kurum | Ak Yatırım |
| Hedef fiyat | 560,00 TL |
| Son fiyat | 344,50 TL |
| Tavsiye | Nötr |
| Prim potansiyeli | %62,55 |
| Açıklanma tarihi | 27 Ekim 2026 |
OYAK Yatırım’ın Beklentisi
OYAK Yatırım, TTRAK için 510,00 TL hedef fiyat belirleyerek ‘endekse paralel getiri’ tavsiyesinde bulundu. Bu öngörü, %48,04‘lük bir prim potansiyeli ifade ediyor.
| Aracı Kurum | OYAK Yatırım |
| Hedef fiyat | 510,00 TL |
| Son fiyat | 344,50 TL |
| Tavsiye | Endekse paralel getiri |
| Prim potansiyeli | %48,04 |
| Açıklanma tarihi | 27 Ekim 2026 |
Bu hedef fiyat açıklamaları, Türk Traktör’ün önümüzdeki dönemdeki performansına dair yatırımcıların bakış açısını şekillendirmektedir. Şirketin faaliyet gösterdiği tarım makineleri sektörü, hem ulusal tarım politikaları hem de küresel emtia fiyatlarındaki değişimlerden doğrudan etkilenmektedir. Bu nedenle, bu gelişmelerin TTRAK hissesinin gelecekteki değerlemesi üzerindeki etkisi yakından izlenecektir. Daha fazla güncel şirket haberi için Güncel Şirket Haberleri sayfamızı ziyaret edebilirsiniz.
Finans Hattı Yorum:
Türk Traktör’ün (TTRAK) hisse senedi için aracı kurumların belirlediği hedef fiyatlar, şirketin operasyonel gücü ve sektördeki lider konumu göz önüne alındığında genel olarak olumlu bir beklentiyi yansıtmaktadır. Belirlenen hedef fiyatlar, mevcut piyasa fiyatına göre önemli ölçüde daha yüksek seviyelerde yer alırken, bu durum şirketin önümüzdeki dönemde pazar payını koruma veya artırma potansiyeline işaret ediyor. Özellikle tarım ve sanayi kesimlerinin genel ekonomik durumdan etkilenme eğilimi, TTRAK gibi şirketlerin finansal sağlığını doğrudan etkileyebilir.
Analistlerin çoğunlukla ‘tut’ veya ‘endekse paralel getiri’ yönündeki tavsiyeleri, hissenin mevcut seviyelerde cazip olduğunu ancak agresif bir yükseliş yerine istikrarlı bir performans sergilemesinin beklendiğini göstermektedir. Bazı kurumların ‘nötr’ tavsiyesi ise, sektördeki potansiyel risklere veya genel piyasa koşullarındaki belirsizliklere karşı bir temkinlilik sinyali olarak okunabilir. TTRAK’ın faaliyet gösterdiği traktör ve zirai ekipman pazarının dinamikleri, bu beklentilerin şekillenmesinde kritik rol oynamaktadır.
Yatırımcılar açısından TTRAK hissesine yönelik strateji oluşturulurken, yalnızca aracı kurumların hedef fiyatlarına değil, aynı zamanda şirketin üretim kapasitesi, ihracat performansı, yeni ürün geliştirme çalışmaları ve tarım sektörüne yönelik devlet desteklerinin seyri gibi faktörler de dikkate alınmalıdır. Global tedarik zincirindeki olası aksaklıklar veya hammadde fiyatlarındaki dalgalanmalar, şirketin maliyet yapısını ve dolayısıyla karlılığını etkileyebilecek önemli risk unsurlarıdır.