Vestel Beyaz Eşya’da Çeyreklik Dönüş: FAVÖK Pozitif Bölgeye Geçti
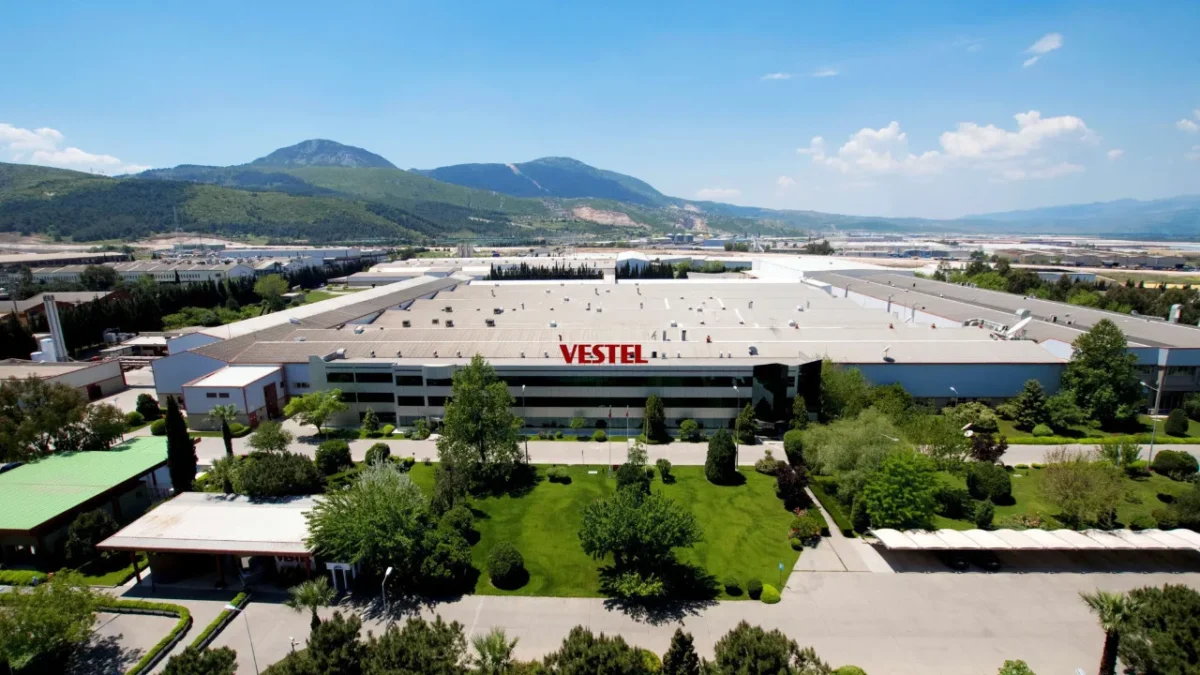
Vestel Beyaz Eşya Sanayi ve Ticaret AŞ, 2026 yılının üçüncü çeyrek finansal sonuçlarını kamuoyu ile paylaştı. Temmuz-Eylül döneminde satış gelirleri önceki çeyreğe göre artış gösterirken, şirketin en dikkat çekici gelişmesi, uzun süredir negatif seyreden Faiz, Amortisman ve Vergi Öncesi Kârı’nın (FAVÖK) yeniden pozitif bölgeye dönmesi oldu. Bu çeyrekteki performans, şirketin stratejik dönüşüm programında önemli bir kilometre taşını işaret ediyor.
Temmuz-Eylül döneminde şirketin satış gelirleri, bir önceki çeyrekteki 13,9 milyar TL’den 15,7 milyar TL’ye yükseldi. Bu artış, operasyonel iyileştirmelerin ve ürün gamı yönetimindeki stratejik adımların bir yansıması olarak görülüyor. FAVÖK ise geçen yılın aynı dönemindeki yaklaşık 1 milyar TL seviyesinden 1,6 milyar TL’ye ulaşarak, son üç çeyrektir süregelen negatif seyrini sonlandırdı. Elde edilen bu FAVÖK ile birlikte FAVÖK marjı yüzde 10 seviyesine ulaştı.
Üçüncü çeyrekte brüt kâr rakamı 2,1 milyar TL olarak gerçekleşirken, brüt kâr marjı da yüzde 0,4’ten yüzde 13,6’ya fırladı. Şirket tarafından yapılan açıklamada, bu olumlu sonuçların stratejik dönüşüm programı kapsamında hayata geçirilen operasyonel iyileştirmelerin ilk somut etkileri olduğu vurgulandı. Ürün yelpazesinin etkin yönetimi, hammadde maliyetlerindeki iyileşmeler, yapısal verimlilik artışları ve maliyet disiplini gibi faktörlerin, şirketin finansal performansını yukarı taşıdığı belirtildi.
Vestel CEO’su Gökhan Sığın, daha önce yaptığı değerlendirmelerde şirketin hacim odaklı büyüme modelinden, değer yaratmaya dayalı bir iş modeline geçiş yaptığını belirtmişti. Bu kapsamda beyaz eşya faaliyetlerine yoğunlaşıldığı, sabit maliyetlerin düşürülmesi ve üretim verimliliğinin artırılması yönündeki çalışmaların hız kazandığı ifade edilmişti. Sığın, Vestel Mobilite’nin megavat ölçekli şarj teknolojileri ve enerji depolama sistemlerinin de grubun gelecekteki büyüme alanları arasında yer aldığını eklemişti.
Finansal Borç Yapısı ve Faiz Giderleri
Vestel Beyaz Eşya’nın finansal yapısında da önemli değişiklikler gözlemlendi. Şirketin uzun vadeli borçlarının toplam finansal borçlar içerisindeki payı, ikinci çeyrekte yüzde 26 iken, üçüncü çeyrekte yüzde 41’e yükseldi. Bu durum, borçların vade yapısındaki iyileşmeyi ve daha uzun vadeli finansman sağlama stratejisini destekliyor. Faiz giderleri ise yılın ilk dokuz ayında geçen yılın aynı dönemine göre bir azalış kaydetti. Şirket, bu düşüşte yabancı para cinsinden borçlanmaların payındaki artışın etkili olduğunu bildirdi.
Yılın İlk Dokuz Ayı ve Gelecek Beklentileri
Yılın tamamına bakıldığında, ilk dokuz aylık sonuçlar, yılın ilk yarısındaki zorlu piyasa koşulları ve satış hacmindeki düşüşlerin etkisini hala taşıyor. Dokuz aylık satış gelirleri, geçen yılın aynı dönemine göre yüzde 45 oranında bir gerileme gösterdi. Şirket, bu kümülatif verilerin, operasyonel yeniden yapılandırmanın tam etkisini henüz yansıtmadığını, ancak üçüncü çeyrekteki toparlanma ivmesinin ana faaliyetlerde güçlenmeye başladığını teyit ettiğini vurguladı.
Şirket ayrıca, nominal kurdaki değer kaybının yurt içi enflasyonun altında kalmaya devam etmesinin, ihracat maliyetleri açısından rekabet gücü üzerindeki baskıyı sürdürdüğünü ve fiyatlama esnekliğini sınırladığını belirtti. Bu durum, global pazarlarda faaliyet gösteren şirketler için önemli bir değerlendirme unsuru olmaya devam ediyor. Vestel Beyaz Eşya’nın bu alandaki stratejileri, gelecekteki finansal sonuçları üzerinde belirleyici olacaktır. Şirketin finansal sonuçlarını ve operasyonel stratejilerini yakından takip etmek için güncel şirket haberleri ve analizlerimizi izlemeye devam edin.
Finans Hattı Yorum:
Vestel Beyaz Eşya’nın üçüncü çeyrek sonuçları, şirketin operasyonel dönüşümünün somut faydalar sağlamaya başladığına işaret ediyor. Özellikle FAVÖK’ün yeniden pozitife dönmesi ve brüt kâr marjındaki dikkat çekici artış, şirketin maliyet yönetimi ve fiyatlandırma stratejilerindeki iyileşmelerin altını çiziyor. Bu çeyreklik bazda görülen toparlanma, özellikle zorlu küresel ekonomik koşullar ve artan rekabet ortamında, şirketin dirençliliğini ve adaptasyon yeteneğini gösteriyor.
Sektör genelinde beyaz eşya talebindeki dalgalanmalar ve artan girdi maliyetleri, Vestel Beyaz Eşya için sürekli bir dikkat gerektiriyor. Ancak şirketin değer yaratmaya odaklanan yeni iş modeli ve teknoloji yatırımları, uzun vadede sürdürülebilir bir büyüme potansiyeli sunuyor. Yatırımcılar açısından, bu çeyrekteki iyileşmenin kalıcı olup olmayacağı ve şirketin ihracat pazarlarındaki konumunu ne kadar güçlendireceği kritik önem taşıyor.
Geleceğe yönelik riskler arasında, global tedarik zincirindeki olası aksaklıklar, hammadde fiyatlarındaki öngörülemeyen dalgalanmalar ve gelişmiş ülkelerdeki faiz oranlarının seyri gibi makroekonomik faktörler bulunuyor. Vestel Beyaz Eşya’nın bu etkenlere karşı geliştireceği stratejiler ve operasyonel verimliliğini koruma kabiliyeti, şirketin hisse senedi performansını doğrudan etkileyecektir. Şirketin disiplinli maliyet yönetimi ve stratejik yatırımları, bu belirsizlik ortamında öne çıkan olumlu unsurlardır.