Güçlü Dolar ve Yüksek Tahvil Getirileri 2026 Beklentisini 4.495 Dolara Çekerken Merkez Bankası Alımları 2027 Hedefini Yükseltti
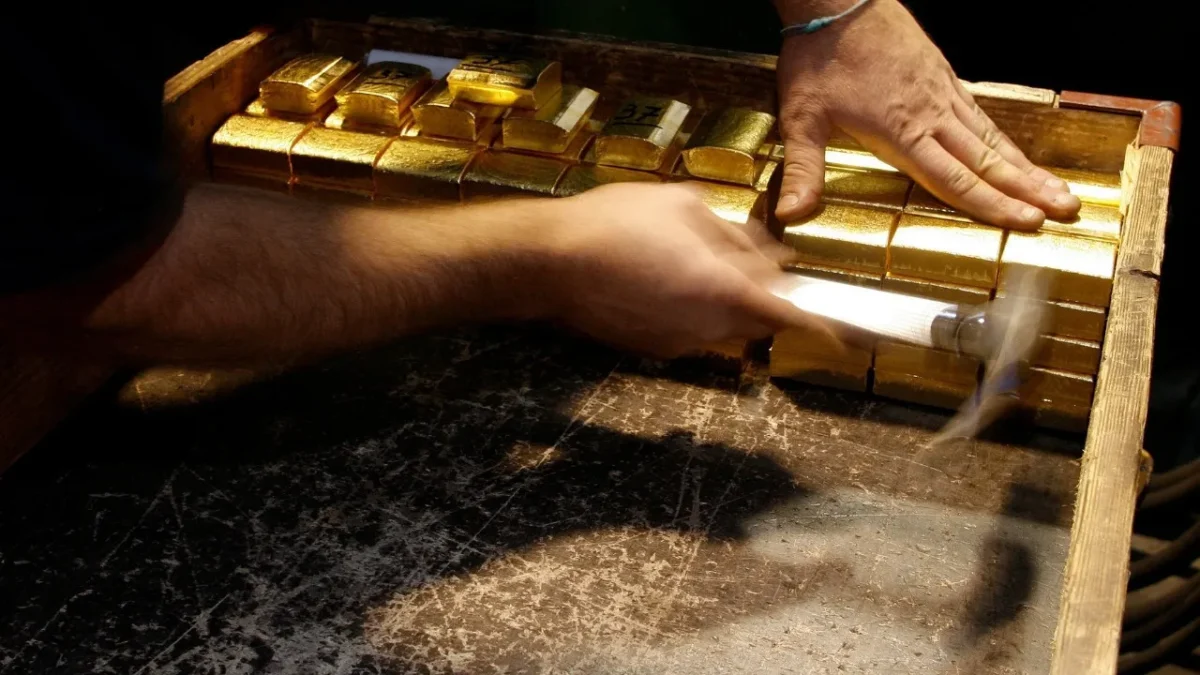
Uluslararası haber ajansı Reuters tarafından küresel emtia piyasalarındaki son gelişmeleri değerlendirmek üzere gerçekleştirilen kapsamlı anket sonuçları yayımlandı. Son üç haftalık süreçte 30 analist ve kurumsal yatırımcının katılımıyla düzenlenen ankete göre, yüksek ABD Hazine tahvili getirileri, küresel ölçekte gücünü koruyan dolar endeksi ve merkez bankalarının politika faizlerini öngörülenden daha uzun süre yüksek seviyelerde tutacağı beklentisi nedeniyle 2026 yılı ortalama ons altın fiyatı tahmini üst üste ikinci çeyrekte aşağı yönlü revize edildi. Buna karşılık, küresel merkez bankalarının süregelen rezerv çeşitlendirme alımları ve Doğu Asya’dan gelen güçlü fiziki talep doğrultusunda altının 2027 yılı fiyat projeksiyonu yukarı çekildi.
Emtia analistlerinin değerlendirmeleri, Ocak ayında görülen tarihi rekorların ardından başlayan dengelenme sürecine ışık tutarken; gümüş tarafında sanayi talebindeki zayıflama ve fotovoltaik teknolojilerdeki ikame riskleri sebebiyle altına kıyasla daha temkinli bir görünüm sergilendiğini ortaya koydu.
30 Dev Analistin 2026 ve 2027 Fiyat Projeksiyonları
Piyasa yapıcı kurumların ve fon yöneticilerinin yer aldığı ankette, ons altının 2026 yılı ortalama fiyat beklentisi 4 bin 495 dolar olarak belirlendi. Söz konusu rakam, yaklaşık üç ay önce gerçekleştirilen bir önceki çeyreklik anketteki 4 bin 509 dolarlık medyan beklentinin sınırlı da olsa altında kaldı.
Kısa vadeli faiz ve dolar baskısına rağmen orta vadeli görünümde ise iyimserlik güç kazandı. Ankette altının 2027 yılı ortalama ons fiyatına ilişkin piyasa beklentisi, önceki ankette yer alan 4 bin 610 dolar seviyesinden 4 bin 650 dolar düzeyine yükseltildi.
Değerli metaller anketinde paylaşılan konsensüs fiyat tahminleri aşağıdaki tabloda özetlenmiştir:
| Değerli Metal | Önceki Anket Beklentisi | Güncel Anket Beklentisi | Mevcut Cari Seviye |
| Ons Altın (2026 Ortalama) | 4 bin 509 dolar | 4 bin 495 dolar | ~4 bin dolar |
| Ons Altın (2027 Ortalama) | 4 bin 610 dolar | 4 bin 650 dolar | – |
| Ons Gümüş (2026 Ortalama) | – | 70,30 dolar | ~53 dolar |
| Ons Gümüş (2027 Ortalama) | – | 66,75 dolar | – |
Yüksek Tahvil Getirileri, Güçlü Dolar ve “İran Savaşı” Etkisi
Altın piyasasında yılın ilk çeyreğinde yaşanan parabolik ralli, Ocak ayında ons başına 5 bin 595 dolar ile tüm zamanların en yüksek seviyesinin kaydedilmesine zemin hazırlamıştı. Ancak rekor seviyelerin ardından piyasada başlayan sert kâr satışları ve kâr realizasyonları, ons fiyatını kademeli olarak 4 bin dolar seviyesine kadar geri çekti.
Bu geri çekilmede makroekonomik ve jeopolitik dinamikler belirleyici rol oynadı. Özellikle İran savaşı ve Ortadoğu eksenli gerilimler nedeniyle yükselen ham petrol fiyatları, küresel enflasyon beklentilerini diri tutarak ABD tahvil getirilerini yukarı taşıdı. Artan tahvil faizleri ve değer kazanan dolar, faiz getirisi sunmayan (non-yielding) altını taşımanın alternatif maliyetini yükselterek kurumsal yatırımcıların pozisyon küçültmesine yol açtı.
Merkez Bankalarının Rezerv Talebi ve Doğu’dan Gelen Fiziki Destek
Küresel finans devlerinden Standard Chartered analisti Suki Cooper, piyasanın ana odağının dolarsızlaşma (dedollarization) eğilimine ve fiat para birimlerindeki değer kaybı endişelerine yönelmesiyle birlikte, altın fiyatlarının önümüzdeki aylarda taban oluşturarak toparlanma eğilimine gireceğini öngördüklerini bildirdi.
Piyasa uzmanları, batılı finansal yaptırımlara karşı rezervlerini güvence altına almak isteyen gelişmekte olan ülke merkez bankalarının alımları ile Hindistan ve Çin kaynaklı fiziki mücevher ve külçe talebinin fiyatlara güçlü bir taban oluşturmaya devam ettiğini kaydetti.
Finansal hizmetler şirketi StoneX analisti Rhona O’Connell, Hindistan ve Çin piyasalarından gelen fiziki talepteki istikrarlı toparlanmanın altını destekleyeceğini ifade etti. O’Connell, merkez bankalarının kesintisiz altın biriktirme stratejisinin küresel piyasalara risk yönetimi ve varlık güvencesi açısından hayati bir mesaj verdiğinin altını çizdi.
Gümüşte Sanayi Baskısı: Güneş Panelleri ve İkame Tehdidi
Anket sonuçları, gümüşün altına kıyasla hem sanayi metali hem de parasal varlık kimliği nedeniyle çok daha karmaşık bir talep yapısıyla karşı karşıya olduğunu gösterdi. Katılımcıların gümüş için 2026 yılı ortalama ons fiyatı tahmini 70,30 dolar, 2027 yılı beklentisi ise 66,75 dolar oldu. Gümüşün cari işlem fiyatının yaklaşık 53 dolar seviyesinde seyrettiği kaydedildi.
Analistler, faiz oranlarının uzun süre yüksek kalacağı algısına sanayi girdisi kimliği nedeniyle gümüşün altından çok daha duyarlı olduğuna dikkat çekti. Özellikle yeşil enerji dönüşümünün merkezinde yer alan güneş paneli (fotovoltaik) sektöründeki üretim zayıflığı, arz fazlası ve üreticilerin yüksek maliyetler sebebiyle gümüş yerine daha ucuz alternatif malzemelere yönelme çabaları fiyatları baskılayan ana faktörler olarak sıralandı. StoneX analisti Rhona O’Connell, güneş enerjisi sektöründeki arz fazlası ile yapay zekâ altyapı yatırımlarına yönelik temkinli algının, gümüşün altına kıyasla daha zayıf bir performans sergilemesine neden olabileceğini vurguladı.
Finans Hattı Yorum:
Reuters tarafından gerçekleştirilen bu son anket çalışması, küresel emtia piyasalarındaki makroekonomik dengelenme sürecinin parasal varlıklar üzerindeki doğrudan etkisini ortaya koymaktadır. Ons altının Ocak ayındaki 5 bin 595 dolar zirvesinden 4 bin dolar sınırına kadar gerilemesi ve analistlerin 2026 yılı ortalama fiyat beklentisini 4 bin 495 dolara revize etmesi, klasik bir “faiz ve getiri eğrisi” baskısının sonucudur.
Finansal analiz perspektifinden bakıldığında, faiz getirisi olmayan kıymetli madenlerin en büyük düşmanı yüksek reel faizlerdir. İran savaşı kaynaklı petrol şoklarının küresel enflasyonu tetiklemesi, Fed başta olmak üzere majör merkez bankalarının faiz indirim döngüsünü ötelemesine yol açmıştır. Getiri eğrisinin yukarıda kalması, ABD Hazine tahvillerini cazip kılarken altının fırsat maliyetini artırmış ve batılı borsa yatırım fonlarından (ETF) sınırlı çıkışlara neden olmuştur. Ancak analistlerin 2026 beklentilerini sınırlı düşürürken 2027 projeksiyonunu 4 bin 650 dolara yükseltmesi, krizin geçici, yapısal faktörlerin ise kalıcı olduğuna işaret etmektedir.
Bu yapısal faktörlerin başında küresel finansal mimarideki “dolarsızlaşma” (dedollarization) hareketi gelmektedir. Standard Chartered analisti Suki Cooper’ın da belirttiği üzere, rezerv para birimlerinin silah olarak kullanılabilme riski karşısında gelişmekte olan ülke merkez bankaları, rezerv portföylerinde altının payını kesintisiz artırmaktadır. Bu stratejik alımlar fiyata duyarsız (price-inelastic) olduğu için altının 4 bin dolar seviyelerinde güçlü bir kurumsal taban oluşturmasını sağlamıştır. Eş zamanlı olarak Çin ve Hindistan hanehalklarının gayrimenkul ve borsa türbülanslarına karşı fiziki altına yönelmesi, batıdan gelen kâğıt satışları doğudan gelen fiziki taleple emmektedir.
Gümüş tarafındaki ayrışma ise emtia piyasaları teorisindeki “altın/gümüş rasyosu” dinamiklerini gündeme taşımaktadır. Gümüşün 53 dolar seviyesinden 2026‘da 70,30 dolara, 2027‘de ise 66,75 dolara gerileyeceğinin öngörülmesi, sanayi talebindeki kırılganlığı teyit etmektedir. Fotovoltaik hücre üretiminde gümüşten bakır veya nikel bazlı alaşımlara geçiş (thrifting & substitution) çabaları, gümüşün parasal primini sanayi iskontosuyla törpülemektedir.
Sonuç olarak; altın piyasası için 4 bin dolar bandı güçlü bir teknik ve kurumsal destek olarak çalışmayı sürdürecektir. Yüksek faiz baskısının 2026 boyunca fiyatları 4 bin 495 dolar ortalamasında konsolide etmesi, ardından parasal gevşeme adımlarıyla birlikte 2027 yılında 4 bin 650 dolar bandına doğru yeni bir yapısal yükseliş dalgasının başlaması en rasyonel piyasa projeksiyonudur. Yatırımcıların kısa vadeli faiz dalgalanmalarından kaynaklanan geri çekilmeleri, merkez bankalarının stratejik adımlarını takip ederek uzun vadeli portföy çeşitlendirmesi fırsatı olarak değerlendirmeleri sağlıklı bir finansal yaklaşım olacaktır.