Türk Çelik Sektöründe Yükseliş: 9 Ayda Üretim 29,8 Milyon Tonu Aştı
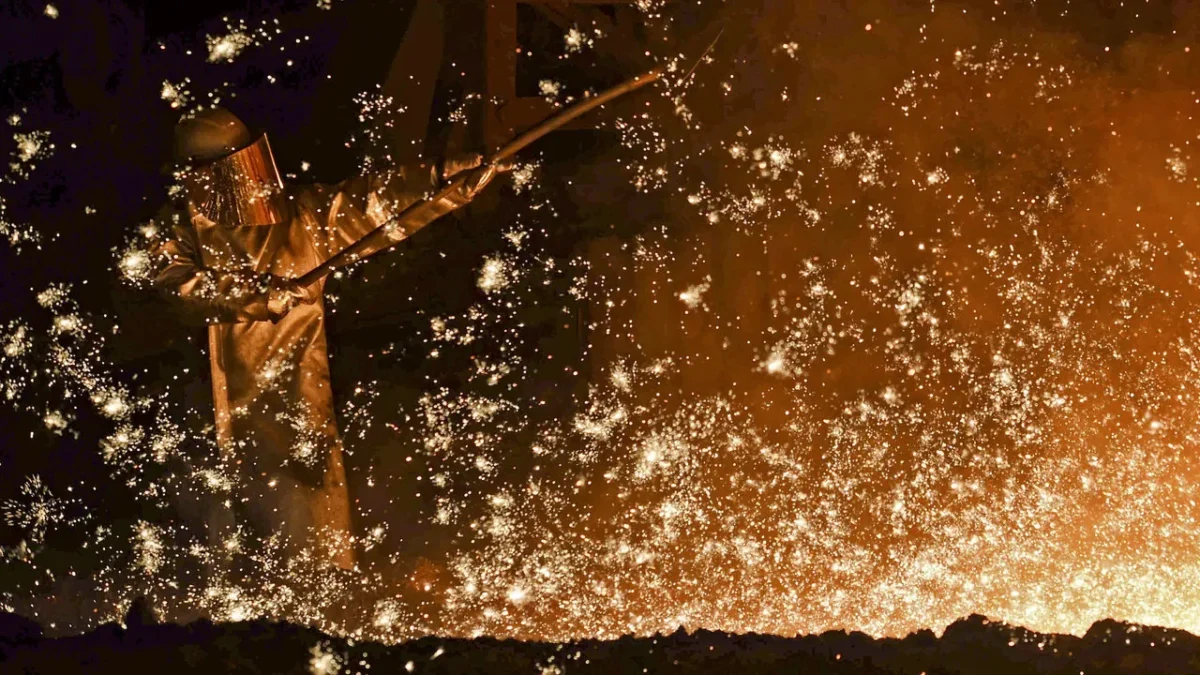
Türkiye’nin ham çelik üretiminde Ocak-Eylül 2023 döneminde önemli bir artış kaydedildi. Toplam ham çelik üretimi, geçen yılın aynı dönemine göre %6,1’lik bir yükselişle 29,8 milyon tona ulaştı. Bu dönemde eylül ayı tek başına %0,8’lik bir artışla 3,2 milyon tonluk ham çelik üretimine sahne oldu. Sektördeki bu büyüme, hem iç hem de dış pazarlardaki dinamikleri etkiliyor.
Üretimdeki Artışın Detayları
Türkiye Çelik Üreticileri Derneği’nin verilerine göre, bu yılın ilk dokuz ayında ham çelik üretimi geçen yıla kıyasla istikrarlı bir artış gösterdi. Eylül ayında yıllık bazda %0,8’lik bir artışla 3,2 milyon ton ham çelik üretimi gerçekleştirildi. Bu rakam, sektörün toplam performansına önemli bir katkı sağladı.
Nihai Ürün Tüketimi ve İhracatta Değişimler
Üretimdeki artışa paralel olarak, nihai mamul tüketimi eylülde bir önceki yıla göre %6,9 azalarak 2,9 milyon tona geriledi. Ancak, ocak-eylül döneminde toplam nihai mamul tüketimi %2,2 artışla 29,5 milyon tona yükselerek sektörün genel sağlığına işaret etti.
Çelik İhracatında Değer Bazlı Yükseliş
Çelik ürünleri ihracatı, eylülde miktar olarak %6,4’lük bir düşüşle 1,3 milyon tona gerilemesine rağmen, değer bazında %0,8’lik bir artışla 902,6 milyon dolara ulaştı. Yılın ilk dokuz ayında ise toplam ihracat miktarı %1,9 artarak 11,6 milyon tona ulaşırken, elde edilen gelir %2,6’lık bir artışla 7,9 milyar dolara çıktı. Bu durum, birim başına düşen ihraç fiyatlarının yükseldiğini gösteriyor.
İthalat Performansı ve İhracatın İthalatı Karşılama Oranı
Türkiye’nin çelik ithalatı, eylül ayında miktar olarak %22,3’lük belirgin bir düşüşle 1,2 milyon tona indi. Değer bazında da %12,8’lik bir azalışla 908,4 milyon dolar olarak gerçekleşti. Yılın ilk dokuz ayında ise çelik ithalatı miktar bazında %5,7, değer bazında ise %5,3 azalarak sırasıyla 13,3 milyon ton ve 9,4 milyar dolara geriledi. Bu düşüşler sonucunda, çelik ihracatının ithalatı karşılama oranı geçen yılın aynı dönemindeki %77,9’dan bu yıl %84,4’e yükselerek sektörün dış ticaret dengesi açısından olumlu bir gelişme kaydetti.
AB Pazarı ve Alternatif Pazarlara Yönelim
Türkiye Çelik Üreticileri Derneği Genel Sekreteri Veysel Yayan, Avrupa Birliği’ne (AB) yönelik çelik ihracatında Sınırda Karbon Düzenleme Mekanizması (SKDM) ve kota uygulamalarının etkisiyle %23’lük bir düşüş yaşandığını belirtti. Bu durum, AB pazarına yapılan ihracatta yaklaşık 1,1 milyon tonluk bir kayba yol açarak 3,7 milyon tona gerilemesine neden oldu. Buna karşılık, ABD, İngiltere ve Latin Amerika gibi alternatif pazarlara yapılan ihracatta artışlar gözlemlendi. Ancak Yayan, bu artışların kısa vadede Avrupa pazarındaki kaybı tam olarak telafi etmesinin zor olduğunu vurguladı.
Sektörün Geleceğine Yönelik Stratejik Öneriler
Veysel Yayan, Türk çelik sektörünün küresel rekabet gücünü sürdürebilmesi için atılması gereken adımlara dikkat çekti. Bu adımlar arasında daha yüksek katma değerli ürünlere yönelme, düşük karbonlu çelik üretimine yönelik yatırımları hızlandırma ve dampingli, devlet destekli ithalatın iç piyasada yarattığı fiyat baskısını azaltma stratejileri öne çıkıyor. Bu hedeflere ulaşılması, sektörün sürdürülebilir büyümesi ve küresel pazardaki konumunu güçlendirmesi açısından büyük önem taşıyor. Sektör, güncel şirket haberleri ve sektörel gelişmelerle yakından takip edilmelidir.
Finans Hattı Yorum:
Türk çelik sektörünün ham üretminde kaydedilen %6,1’lik büyüme, küresel ekonomideki çalkantılara rağmen sektörün direncini ve potansiyelini ortaya koymaktadır. Üretimdeki artışın ithalattaki düşüşle birlikte ihracatın ithalatı karşılama oranını %84,4 seviyesine taşıması, dış ticaret dengesi açısından olumlu bir gösterge olarak değerlendirilebilir. Ancak, AB pazarındaki daralma ve alternatif pazarlara yönelimin sınırlı telafi etkisi, stratejik yeniden yapılanma ihtiyacını gün yüzüne çıkarmaktadır.
Sektörde değer bazlı ihracatın miktar bazındaki düşüşe rağmen artması, küresel emtia fiyatlarındaki değişimlerin ve ürün gamındakiévolutionün bir yansımasıdır. Düşük karbonlu üretime geçiş ve katma değeri yüksek ürünlere odaklanma stratejileri, hem çevresel regülasyonlara uyum hem de uzun vadeli karlılık açısından kritik öneme sahiptir. Bu süreçte, teknolojik yatırımlar ve Ar-Ge faaliyetleri sektörün geleceğini şekillendirecektir.
Önümüzdeki dönemde çelik sektörünün karşı karşıya kalacağı en önemli zorluklar arasında, küresel talepteki belirsizlikler, enerji maliyetlerindeki dalgalanmalar ve jeopolitik risklerin tedarik zincirleri üzerindeki etkileri yer alacaktır. Türkiye’nin stratejik konumu ve üretim kapasitesi, bu zorlukların üstesinden gelinmesinde önemli bir avantaj sağlayabilir. Ancak, Avrupa Yeşil Mutabakatı gibi düzenlemeler ve korumacılık eğilimleri, ihracat stratejilerinde esneklik ve çeşitlendirme gerektirecektir.