Sitemizi Google aramalarında tercih edilen kaynak olarak ekleyin.
THYAO 2026/3. Çeyrek Bilanço Analizi: Havacılık Devinden Yeni Rakamlar
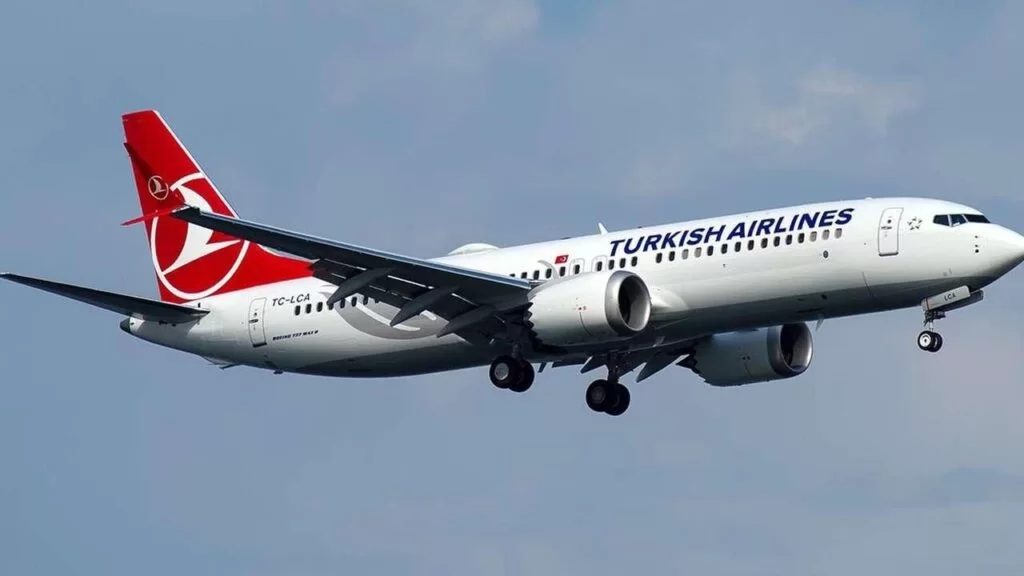
Türk Hava Yolları (THYAO), 2026 yılının üçüncü çeyreğine ilişkin finansal sonuçlarını Kamuyu Aydınlatma Platformu üzerinden duyurdu. Dokuz aylık dönemde 80,3 milyar TL net kar açıklayan dev şirket, hasılat artışına rağmen karlılık dinamiklerinde dikkat çekici değişimler yaşadı.
Haberin Öne Çıkan Başlıkları
- Net Kar Dengesi: Şirket, dokuz aylık dönemde geçen yılın aynı dönemine göre %1 oranında sınırlı bir düşüşle 80,3 milyar TL kar elde etti.
- Güçlü Hasılat Artışı: Toplam hasılat bir önceki yılın aynı dönemine kıyasla %42 oranında güçlü bir büyüme kaydetti.
- Özkaynak Gücü: Şirketin özkaynakları, çeyreklik bazda %11 oranında artış göstererek bilançodaki finansal yapıyı destekledi.
- Operasyonel Verimlilik: Esas faaliyet karı ve FAVÖK rakamlarında, yükselen maliyetlerin etkisiyle geçtiğimiz yıla göre daralma gözlemlendi.
Türk Hava Yolları, 2026 yılının ilk dokuz ayında operasyonel hacmini artırmaya devam etti. Şirketin 9 aylık dönemde ulaştığı 981,03 milyar TL seviyesindeki satışlar, küresel havacılık talebindeki canlılığı teyit ediyor. Ancak, operasyonel giderlerdeki artış eğilimi esas faaliyet karının 39,02 milyar TL seviyesine gerilemesinde etkili oldu. Yatırımcıların yakından takip ettiği Güncel Şirket Haberleri ışığında, şirketin borç ve varlık dengesinin genişlediği, ancak özkaynak karlılığını korumak adına stratejik adımlar attığı görülüyor.
| Gösterge | 3Ç26 Değeri (Milyar TL) | Değişim/Durum |
|---|---|---|
| Satışlar | 981,03 | %42 Artış |
| Net Kar | 80,33 | %1 Düşüş |
| Özkaynaklar | 1.135,11 | %11 Artış (Çeyreklik) |
| FAVÖK | 113,11 | Baskılanma |
Merak Edilen Sorular
THY’nin karı neden azaldı?
Hasılat artışına rağmen operasyonel maliyetlerdeki artış ve küresel piyasalardaki yüksek enflasyonist ortam, kar marjları üzerinde baskı oluşturmuştur.
Şirketin özkaynak durumu nasıl?
Şirket, operasyonel faaliyetlerden elde ettiği nakit akışıyla özkaynaklarını güçlendirmeye devam etmekte; çeyreklik bazda %11’lik artış bu durumu desteklemektedir.
Finans Hattı Yorum:
THYAO’nun finansal sonuçları, havacılık sektöründeki yüksek operasyonel maliyetlerin karlılık üzerindeki yansımasını net bir şekilde ortaya koyuyor. Özellikle satışlardaki %42’lik büyüme, talebin güçlü olduğunu kanıtlarken, esas faaliyet karındaki daralma, birim maliyet yönetiminin önümüzdeki dönemde daha kritik olacağını işaret ediyor.
Yatırımcı psikolojisi açısından bakıldığında, piyasa bu rakamları bir ‘konsolidasyon dönemi’ olarak okuyabilir. Büyük ölçekli şirketlerde büyüme hızının sürdürülebilir olması ve borç çevirme kapasitesinin korunması, hisse fiyatı üzerinde belirleyici ana faktörler olacaktır.
Aşağı yönlü risklerde, 39 milyar TL’lik esas faaliyet karı seviyesinin korunması önem arz ediyor. Şirketin borç yükünün 1,44 trilyon TL seviyesine ulaşmış olması, faiz ve kur hassasiyetini artırmaktadır. Yatırımcıların takip edeceği temel seviyeler ise şirketin FAVÖK marjındaki toparlanma emareleri olacaktır.