Sitemizi Google aramalarında tercih edilen kaynak olarak ekleyin.
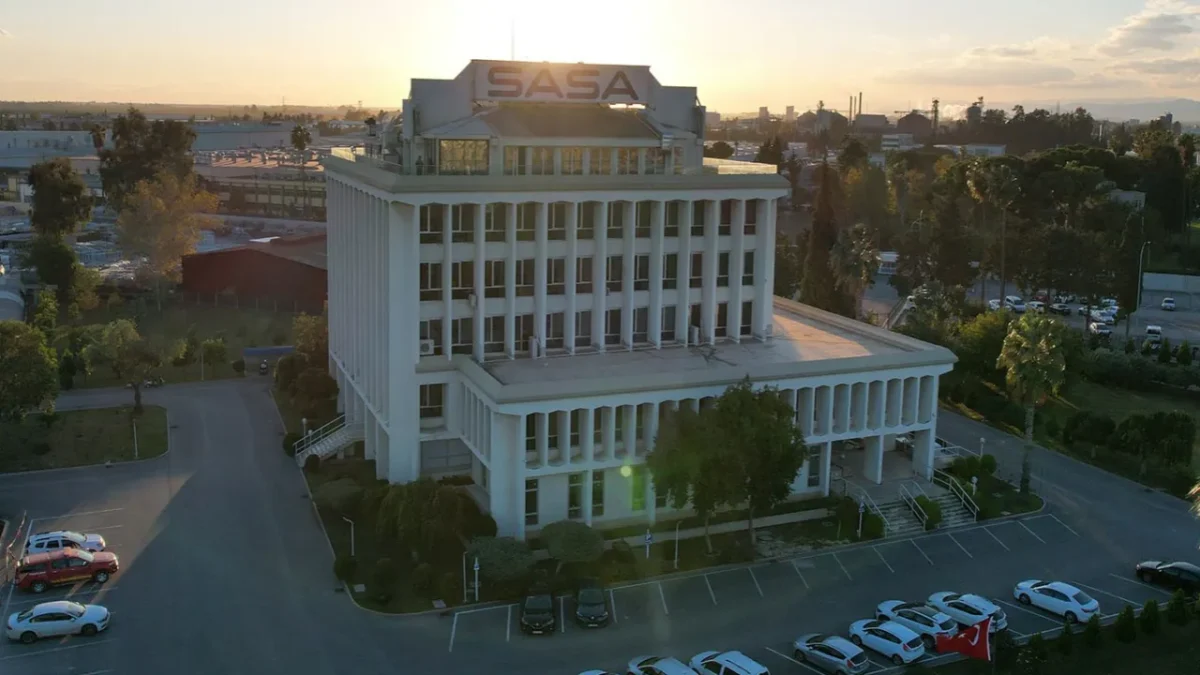
SASA Polyester 2026 Dokuz Aylık Bilanço Performansını Açıkladı
SASA Polyester, 2026 yılının ilk dokuz ayına ilişkin finansal sonuçlarını yayınladı. Şirket, dokuz aylık net zararını yıllık bazda yüzde 89,5 oranında daraltmayı başarırken, operasyonel kârlılık göstergelerinde güçlü bir ivme yakaladı.
Haberin Öne Çıkan Başlıkları
- Net Zarar İyileşti: Şirketin dokuz aylık net zararı 13,1 milyar TL seviyesinden 1,3 milyar TL seviyesine geriledi.
- FAVÖK Artışı: Operasyonel kârlılık göstergesi olan FAVÖK, yıllık yüzde 85,8 oranında artışla 12,9 milyar TL olarak gerçekleşti.
- Satış Hacmi Büyüdü: Toplam ürün satış miktarı 1 milyon ton sınırını aşarak büyüme sinyali verdi.
- Marjlar Güçlendi: FAVÖK marjı yüzde 13,86’dan yüzde 19,48 seviyesine yükseldi.
SASA Polyester, 2026 yılı üçüncü çeyrek verileriyle birlikte piyasaların yakından takip ettiği bilanço dönemini geride bıraktı. Şirketin satış gelirleri, geçen yılın aynı dönemine kıyasla yüzde 32,2 artış göstererek 66 milyar 339 milyon TL seviyesine ulaştı. Operasyonel faaliyetlerdeki iyileşme, brüt kârın 8 milyar 252 milyon TL seviyesine çıkmasıyla tescillenmiş oldu. Şirketin finansal tablolarında yer alan en dikkat çekici detaylardan biri, özkaynakların 215 milyar 95 milyon TL seviyesine yükselerek finansal yapının güçlendiğini göstermesi oldu. Güncel Şirket Haberleri ışığında incelendiğinde, şirketin borçluluk yapısında iyileşme ve cari orandaki 0,37’den 0,62’ye olan yükseliş yatırımcıların dikkatini çekiyor.
| Gösterge | Veri (9 Aylık) | Değişim |
|---|---|---|
| Hasılat | 66,3 Milyar TL | +%32,2 |
| FAVÖK | 12,9 Milyar TL | +%85,8 |
| Net Zarar | 1,38 Milyar TL | -%89,5 |
| FAVÖK Marjı | %19,48 | +5,62 Puan |
Merak Edilen Sorular
SASA’nın zararı neden azaldı?
SASA, operasyonel kârlılığını artırması ve esas faaliyet kârındaki güçlü büyüme ile dokuz aylık dönemde zararını geçen yıla göre %89,5 oranında azaltmayı başardı.
Satış hacminde son durum nedir?
Şirketin toplam ürün satış hacmi 1 milyon 86 bin 736 tona ulaşarak geçen yıla göre ciddi bir üretim ve satış artışı gerçekleştirdi.
Finans Hattı Yorum:
SASA’nın açıkladığı finansal sonuçlar, şirketin operasyonel verimliliğinin artış trendinde olduğunu kanıtlıyor. Özellikle FAVÖK marjındaki belirgin iyileşme, girdi maliyetlerinin kontrol altına alındığını ve satış hacmindeki büyümenin kârlılığa pozitif yansıdığını gösteriyor. Polyester cips, elyaf ve iplik segmentindeki hacim artışı, şirketin piyasa payını koruma konusundaki başarısının bir göstergesi.
Yatırımcı psikolojisi açısından, dokuz aylık zararın büyük oranda törpülenmiş olması olumlu algılanabilir. Ancak üçüncü çeyrekteki çeyreklik zarar artışı, yatırımcıların kısa vadeli beklentilerinde temkinli kalmalarına neden olabilir. Piyasanın odak noktası, şirketin önümüzdeki dönemde bu operasyonel kârlılığı sürdürülebilir net kâra dönüştürüp dönüştüremeyeceği olacaktır.
Aşağı yönlü riskler bağlamında, finansman giderleri ve kur hareketleri üzerindeki baskı takip edilmelidir. Teknik açıdan ise özkaynakların büyümesi bilanço yapısını korurken, cari oranın 1 seviyesinin altında kalmaya devam etmesi likidite yönetiminin önümüzdeki çeyreklerde kritik başlık olacağını işaret ediyor.