Astor Enerji’ye Aracı Kurumdan “Al” Tavsiyesi ve Hedef Fiyat
Astor Enerji A.Ş. (ASTOR) hisseleri için aracı kurumların hedef fiyat açıklamaları devam ediyor. Gedik Yatırım, hisse için 12 aylık hedef fiyatını 461,30 TL olarak belirleyerek “endeks üstü getiri” tavsiyesinde bulundu. Bu hedef fiyat, şirketin mevcut piyasa değerine göre %86’lık bir prim potansiyeli taşıyor.
Astor Enerji’nin Sektördeki Yeri ve Büyüme Potansiyeli
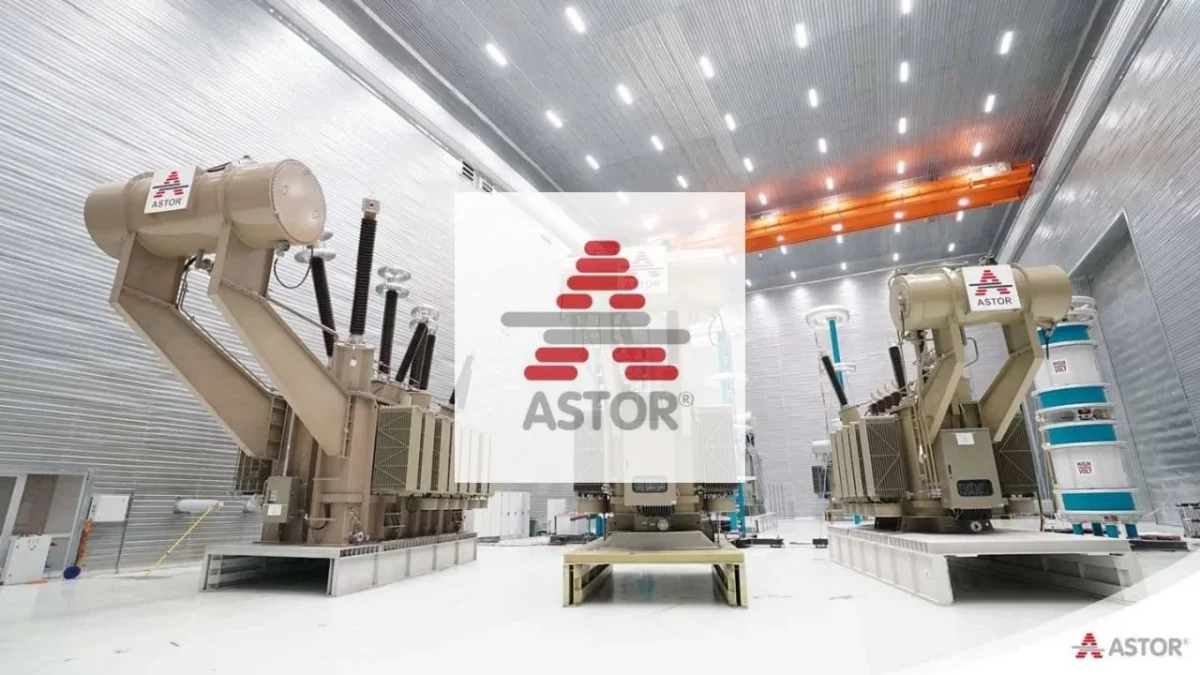
Astor Enerji, Türkiye’nin önde gelen transformatör üreticilerinden biri olarak, güç transformatörleri, dağıtım transformatörleri ve anahtarlama ürünleri alanlarında geniş bir ürün yelpazesine sahip. Şirket, iletim ve dağıtım şebekeleri, enerji santralleri, veri merkezleri ve sanayi tesisleri için kritik öneme sahip ürünler geliştiriyor, seri üretiyor ve 90’dan fazla ülkeye ihracat gerçekleştiriyor. Bu küresel erişim, şirketin gelir çeşitliliğini artırırken, uluslararası pazarlardaki rekabet gücünü de pekiştiriyor.
Finansal Projeksiyonlar ve Sipariş Defteri Güvencesi
Şirket, 2026 yılını kapasite yatırımlarının tamamlanacağı bir geçiş dönemi olarak konumlandırıyor. 2026 yılının ilk yarısında girdi maliyetlerindeki %7’lik artışa rağmen, net karın %88 artışla 100 milyon ABD dolarına ulaşması bekleniyor. Genel tahminlere göre, 2026 yılında gelirlerin 1.089 milyon ABD doları, FAVÖK’ün 381 milyon ABD doları ve net karın 259 milyon ABD doları olması öngörülüyor. Bu rakamların 2027 yılında sırasıyla 1.646 milyon ABD doları, 577 milyon ABD doları ve 411 milyon ABD dolarına yükselmesi bekleniyor. Bu büyüme beklentileri, şirketin operasyonel verimliliğini ve pazar payını artırma stratejisinin bir yansıması olarak görülüyor.
Astor Enerji’nin en güçlü yanlarından biri, rekor seviyedeki bakiye siparişleridir. 14 Ağustos 2026 itibarıyla yaklaşık 1,93 milyar ABD dolarına ulaşan bakiye sipariş tutarı, 2026 yılı ciro beklentisinin 1,75 katına denk geliyor. Siparişlerin büyük çoğunluğunun (%90’dan fazlasının) ABD ve yerleşik ülkelerden gelmesi ve teslimat takviminin 2029’un ilk çeyreğine kadar uzanması, şirkete uzun vadeli gelir görünürlüğü sağlıyor. Bu durum, küresel enerji altyapısı yatırımlarındaki artışın şirkete olumlu yansıdığını gösteriyor.
Değerleme ve Yükseliş Potansiyeli
Gedik Yatırım analistlerine göre, Astor Enerji’nin 2026 ve 2027 tahminlerine dayalı olarak F/K (Fiyat/Kazanç) ve FD/FAVÖK (Kurumsal Değer/Faiz Amortisman Vergi Öncesi Kar) çarpanları, küresel emsallerine göre önemli bir iskontoya işaret ediyor. 2027 tahminlerine göre F/K ve FD/FAVÖK çarpanlarındaki %59 ve %61’lik iskontolar, hisse için cazip bir yükseliş potansiyeli sunduğunu gösteriyor. Bu durum, piyasanın şirketin kapasite artışının gelirlerine tam olarak yansıyan etkisini henüz fiyatlamadığını düşündürüyor. USD bazlı indirgenmiş nakit akışı (İNA) modellemesi de %86’lık bir getiri potansiyeline işaret ediyor.
Kısa Vadeli Temel Tetikleyiciler ve Riskler
Şirket için kısa vadede olumlu gelişmeleri tetikleyebilecek unsurlar arasında yılın ikinci yarısında ABD teslimatlarının hızlanması, iletken tesisinde tam kapasite üretime geçilmesi, yüksek güç transformatörü tesisinin 2027 başında devreye alınması, ek ABD ve TEİAŞ sözleşmeleri ve artan ihracat payı ile kârlılıktaki iyileşmeler yer alıyor. Ancak, yatırım takviminde yaşanabilecek gecikmeler, üretim ve teslimat süreçlerindeki aksamalar, veri merkezi yatırımlarındaki olası yavaşlamalar, Avrupa’da yüksek seyreden faizlerin yatırımları ertelemesi ve TL’nin reel değer kazanmasının ihracat marjları üzerindeki baskısı gibi riskler de göz ardı edilmemeli. Bu risklerin yönetimi, şirketin performansını doğrudan etkileyecektir. Yatırımcılar, bu dinamikleri yakından takip etmelidir. Bu kapsamda, güncel şirket haberleri ve sektörel gelişmelerin takibi büyük önem taşımaktadır.
Finans Hattı Yorum:
Astor Enerji’nin mevcut durumu ve geleceğe yönelik projeksiyonları, Türk sanayi ve enerji ekipmanları sektöründe önemli bir oyuncu olduğunu teyit ediyor. Gedik Yatırım’ın belirlediği yüksek hedef fiyat, şirketin güçlü sipariş defteri, artan ihracat potansiyeli ve kapasite yatırımlarının getireceği büyüme beklentilerini yansıtıyor. Özellikle ABD pazarındaki penetrasyonun artması ve büyük ölçekli projelerin hayata geçirilmesi, şirketin gelir ve kârlılığını önemli ölçüde destekleyecektir. Bu durum, sektördeki benzer şirketlere göre cazip bir değerleme sunduğu algısını güçlendiriyor.
Yatırımcıların gözünde ASTOR hissesinin yükseliş potansiyeli, büyük ölçüde operasyonel verimliliğin artırılmasına, siparişlerin zamanında ve kârlı bir şekilde teslim edilmesine ve küresel enerji dönüşümü ile uyumlu stratejiler izlemesine bağlı olacaktır. ABD ve Avrupa’daki makroekonomik gelişmeler, faiz oranlarındaki değişimler ve enerji politikaları, şirketin hem sipariş alma hem de maliyet yönetimi açısından kritik önem taşıyor. Mevcut iskontolu çarpanlar, potansiyel bir alım fırsatı sunsa da, belirtilen risklerin yakından takip edilmesi gerekmektedir.
Önümüzdeki dönemde Astor Enerji için en önemli odak noktaları; yeni sözleşmelerin yapılması, üretim kapasitesinin etkin kullanımı ve marjların korunması olacaktır. Özellikle yapay zeka ve veri merkezleri gibi yeni büyüme alanlarındaki gelişmelerin şirketin gelecekteki siparişlerine ne ölçüde yansıyacağı merak konusudur. TL’nin reel değer kazanma eğiliminin ihracat gelirleri üzerindeki potansiyel baskısı ve küresel tedarik zincirindeki olası aksamalar, stratejik risk yönetimi gerektiren unsurlardır. Bu bağlamda, şirketin finansal sağlığı ve operasyonel esnekliği, piyasa dalgalanmalarına karşı direncini belirleyecektir.