İngiltere’de Bankacılık Sektöründe Dijitalleşme Şube Kapanlarını Tetikliyor
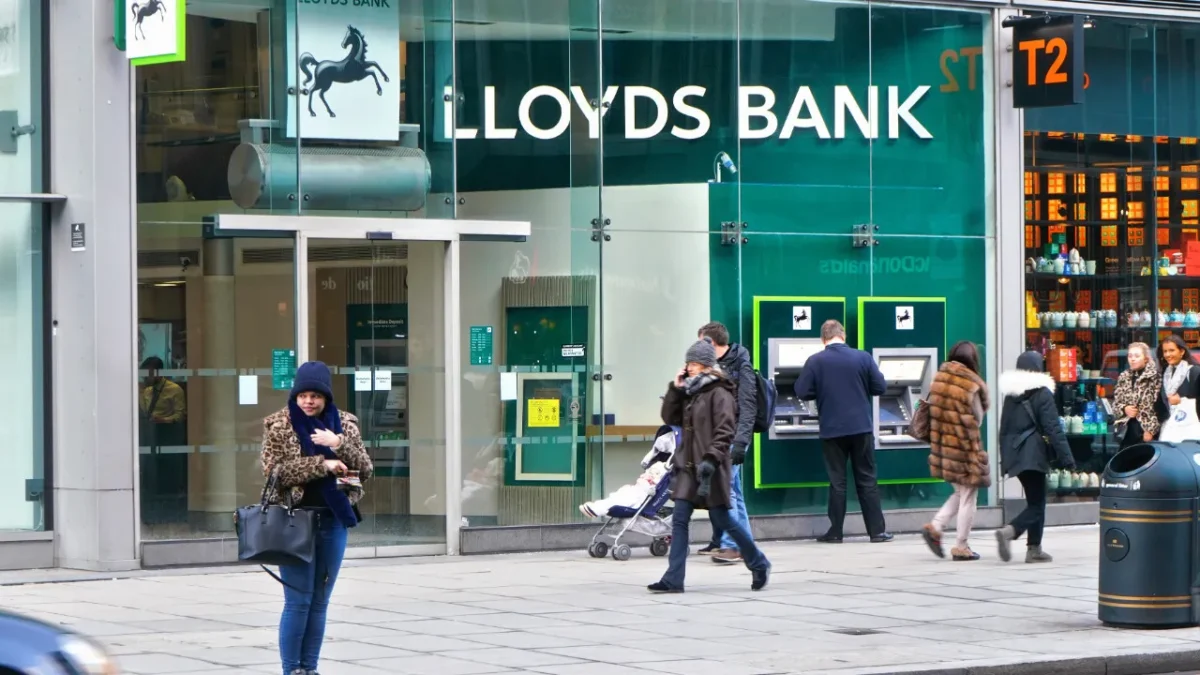
İngiltere bankacılık sektöründe fiziksel şube kapanışları hız kesmeden devam ediyor. Lloyds Bank ve Halifax, Ekim ayında toplam 26 şubesini kapatma kararı alarak dijitalleşmenin sektördeki etkisini bir kez daha gözler önüne serdi. Bu kapanışlar, müşterilerin bankacılık işlemlerini dijital kanallar üzerinden gerçekleştirmeyi tercih etmesiyle birlikte artan bir trendin parçası olarak öne çıkıyor.
Şube Kapanışlarının Detayları ve Zamanlaması
Lloyds Banking Group bünyesindeki Lloyds, Halifax ve Bank of Scotland markaları, müşteri erişim tercihlerindeki değişime paralel olarak şube ağlarında düzenlemeler yapıyor. Grup tarafından yapılan açıklamada, müşterilerin bankacılık hizmetlerini kullanma alışkanlıklarındaki sürekli değişim nedeniyle bazı şubelerin kapatılmasının veya taşınmasının gerekliliği vurgulandı. Ekim ayında gerçekleşecek şube kapanışları, Rochdale’deki 58 Yorkshire Street adresinde bulunan Lloyds şubesinin kapanışıyla başlayacak ve 21 Ekim’e kadar düzenli aralıklarla devam edecek. Bu süreçte, şube ağında yapılacak değişikliklerin müşteriler üzerindeki etkisi titizlikle değerlendiriliyor ve müşterilerin bankacılık hizmetlerine erişimini sürdürmeleri için alternatif çözümler sunuluyor.
Dijital Kanallara Artan Yönelim
Bankacılık sektöründeki bu dönüşümün temelinde, müşterilerin fiziksel şubeler yerine mobil uygulamalar, internet bankacılığı ve diğer dijital platformları tercih etmesi yatıyor. Lloyds sözcüsü, grubun geniş şube ağına ek olarak, müşterilere Community Bankers, Post Office ve PayPoint gibi yerel bankacılık seçenekleri ile mobil uygulamalar ve 7/24 mesajlaşma hizmetleri sunduğunu belirtti. Bu alternatif kanallar, müşterilerin bankacılık işlemlerini daha hızlı, kolay ve istedikleri zaman diliminde gerçekleştirmelerine olanak tanıyor. Müşteriler, Lloyds, Halifax ve Bank of Scotland’ın şubelerini kullanabildikleri gibi, bu dijital ve alternatif kanallar aracılığıyla da temel bankacılık hizmetlerine erişim sağlıyor.
Sektörel Etkiler ve Gelecek Beklentileri
Fiziksel şube sayısındaki azalma, bankacılık sektörünün maliyetlerini düşürme ve operasyonel verimliliğini artırma stratejilerinin bir yansıması olarak görülüyor. Ancak, bu durum özellikle dijital okuryazarlığı düşük olan veya dijital kanallara erişimi kısıtlı olan müşteri grupları için bazı zorlukları da beraberinde getirebilir. Bankalar, bu geçiş sürecinde tüm müşteri segmentlerinin ihtiyaçlarını karşılamak için dengeli bir strateji izlemeye çalışıyor. Finansal hizmetlere erişimde coğrafi engellerin kalkması ve teknolojinin sunduğu olanakların artması, gelecekte bankacılık sektörünün şube ağlarını daha da küçültebileceği ve tamamen dijital bir yapıya evrilebileceği öngörülüyor. Bu bağlamda, sektördeki bu dönüşümün şirket analizleri ve genel piyasa dinamikleri üzerindeki etkileri yakından takip edilmelidir.
Finans Hattı Yorum:
İngiltere’deki bankacılık sektöründe yaşanan şube kapanışları dalgası, küresel finansal hizmetler sektöründeki dijital dönüşümün bir yansımasıdır. Müşterilerin bankacılık işlemlerini mobil ve çevrimiçi platformlara taşıması, geleneksel şube ağlarının sürdürülebilirliğini zorlamaktadır. Bu durum, bankaların operasyonel maliyetlerini düşürme ve daha geniş bir müşteri tabanına dijital kanallar aracılığıyla ulaşma çabalarının bir sonucudur. Lloyds ve Halifax gibi büyük oyuncuların bu adımı atması, sektördeki diğer kurumlar için de bir emsal teşkil edebilir.
Bu trend, sektördeki rekabet dinamiklerini de yeniden şekillendirmektedir. Dijital bankacılık hizmetlerinde güçlü olan, kullanıcı dostu arayüzler sunan ve yenilikçi finansal teknolojileri benimseyen kurumlar öne çıkacaktır. Fiziksel şubelerin azalmasıyla birlikte, müşteri memnuniyetini sağlamak için dijital deneyim kalitesi ve müşteri hizmetlerinin çevrimiçi destek kanallarındaki etkinliği kritik önem kazanacaktır. Yatırımcılar açısından bakıldığında, bu dönüşümden en iyi şekilde faydalanan ve dijitalleşmeye başarılı bir şekilde adapte olan bankaların hisse senetleri daha cazip hale gelebilir.
Geleceğe yönelik stratejik açıdan bakıldığında, bankaların fiziksel varlıklarını azaltırken dijital altyapılarına yapacakları yatırımlar daha da artacaktır. Ancak, bu sürecin sosyal etkileri de göz ardı edilmemelidir. Dijital dışlama riski taşıyan belirli demografik gruplar için erişilebilirliğin nasıl sağlanacağı önemli bir soru işaretidir. Bankaların, kapsayıcılığı koruyarak dijitalleşme hedeflerine ulaşmaları, uzun vadeli başarıları için anahtar olacaktır. Bu süreçte, finansal teknolojilerdeki (FinTech) gelişmelerin bankacılık sektörünü nasıl daha da dönüştüreceği ve regülatörlerin bu süreci nasıl yönetecekleri yakından izlenmelidir.