Aselsan’da Yeni Hedef Fiyat Beklentileri Şekilleniyor
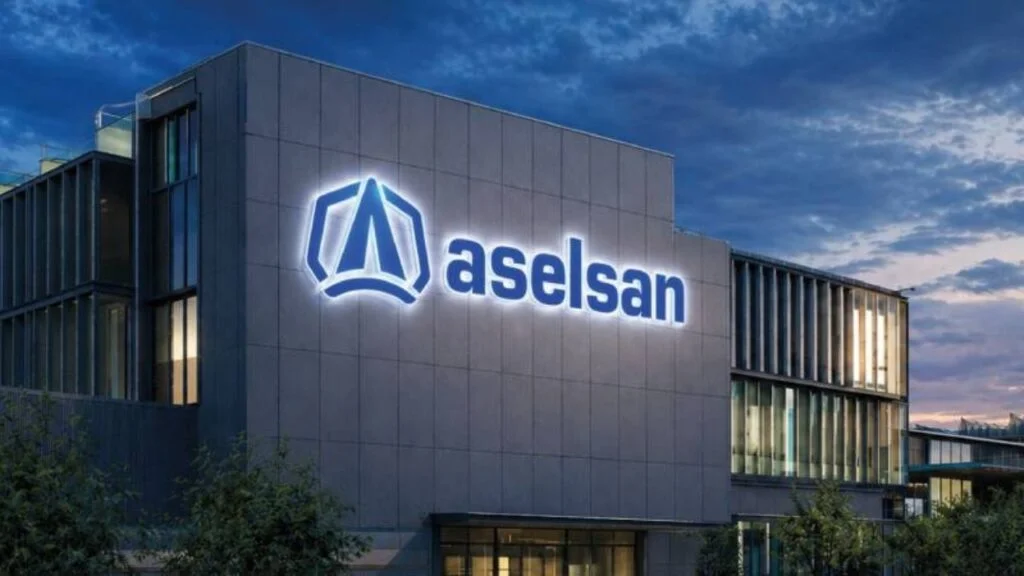
Aselsan Elektronik Sanayi ve Ticaret A.Ş. (ASELS) hisseleri, yaklaşan üçüncü çeyrek bilançosu öncesinde aracı kurumların dikkatini çekmeye devam ediyor. Son olarak 16 farklı kurum, şirket için 12 aylık dönem hedeflerini güncelleyerek yatırımcı beklentilerini şekillendirdi. Bu güncellemeler, şirketin mevcut finansal durumunu ve gelecekteki potansiyelini analiz eden uzmanların görüşlerini yansıtıyor.
Aracı Kurum Hedef Fiyat Raporları ve Ortalamalar
Son dönemde açıklanan hedef fiyat raporlarına göre, Aselsan için belirlenen en düşük 12 aylık hedef fiyat 341,00 TL olarak kaydedilirken, en yüksek hedef fiyat 587,00 TL olarak öngörüldü. Bu geniş aralık, analistlerin şirketin gelecekteki performansına ilişkin farklı görüşlere sahip olduğunu gösteriyor. 16 kurumun ortalama hedef fiyatı ise 495,80 TL seviyesinde gerçekleşti. Mevcut kapanış fiyatı olan 362,75 TL baz alındığında, bu ortalama hedef fiyat, yatırımcılar için yaklaşık %36,67‘lik bir prim potansiyeli anlamına geliyor.
Hedef Fiyat Güncellemeleri ve Sektörel Analiz
Aracı kurumların belirlediği bu hedef fiyatlar, genellikle şirketlerin finansal tablolarının, sektördeki konumlarının ve makroekonomik koşulların derinlemesine analiz edilmesiyle ortaya konuluyor. Aselsan’ın savunma sanayii ve teknoloji alanındaki güçlü konumu, bu tür beklentilerin oluşmasında önemli bir rol oynuyor. Özellikle şirketin ihracat kapasitesi, Ar-Ge yatırımları ve yeni projelerdeki ilerlemesi, analistler tarafından yakından takip ediliyor.
Aşağıdaki tablo, farklı aracı kurumların Aselsan için belirlediği tavsiyeleri, tarihleri ve hedef fiyatları detaylandırmaktadır:
| Aracı Kurum | Tavsiye | Tarih | Hedef Fiyat (TL) |
|---|---|---|---|
| Ak Yatırım | Endeks Üstü Getiri | 2 Ekim | 520,00 |
| Bank of America | Al | 1 Ekim | 575,00 |
| İnfo Yatırım | – | 16 Eylül | 510,00 |
| PhillipCapital | Endeks Üstü Getiri | 9 Eylül | 546,60 |
| Gedik Yatırım | Endeks Üstü Getiri | 24 Ağustos | 587,00 |
| HSBC | Tut | 12 Ağustos | 450,00 |
| Ziraat Yatırım | Al | 5 Ağustos | 495,00 |
| İş Yatırım | Al | 5 Ağustos | 450,00 |
| Yapı Kredi Yatırım | Tut | 5 Ağustos | 400,00 |
| Garanti Yatırım | Endekse Paralel Getiri | 5 Ağustos | 490,00 |
| Ahlatcı Yatırım | Tut | 5 Ağustos | 446,00 |
| Vakıf Yatırım | Al | 5 Ağustos | 541,00 |
| Şeker Yatırım | Al | 5 Ağustos | 495,00 |
| KuveytTürk Yatırım | Al | 5 Ağustos | 534,50 |
| Deniz Yatırım | Tut | 5 Ağustos | 341,00 |
| Halk Yatırım | Al | 5 Ağustos | 551,80 |
| Ortalama | 495,80 |
Yatırımcılar İçin Çıkarımlar
Aracı kurumların belirlediği hedef fiyatlar, bir yıllık bir zaman dilimi için öngörülmektedir ve yatırım tavsiyesi niteliği taşımaz. Ancak bu raporlar, sektördeki uzman analistlerin şirket değerlemeleri ve geleceğe yönelik beklentileri hakkında önemli bilgiler sunmaktadır. Yatırımcıların, kendi finansal durumları ve risk toleransları doğrultusunda bağımsız analizler yapmaları ve bu bilgileri tek başına yatırım kararı için yeterli görmemeleri önemlidir. Aselsan gibi büyük ve stratejik öneme sahip şirketlerin hisse analizleri için güncel şirket haberlerini takip etmek faydalı olacaktır.
Finans Hattı Yorum:
Aselsan’ın savunma sanayii ve teknoloji alanındaki lider konumu, şirketin finansal performansını doğrudan etkileyen temel faktörlerden biridir. Özellikle artan savunma harcamaları ve uluslararası projelerdeki rolü, şirketin gelir akışını ve karlılığını desteklemektedir. Analistlerin belirlediği hedef fiyat aralığı, şirketin mevcut piyasa değerlemesi ile gelecekteki potansiyeli arasındaki dengeyi göstermektedir. Üçüncü çeyrek bilançosunun açıklanmasıyla birlikte bu beklentilerin ne ölçüde karşılandığı veya aşıldığı daha net görülecektir.
Yatırımcıların beklentilerini şekillendiren bu hedef fiyat güncellemeleri, piyasadaki genel algıyı da etkilemektedir. “Al” tavsiyelerinin ağırlıkta olması, analistlerin şirket hisselerine yönelik olumlu bakış açısını yansıtmaktadır. Ancak, hedeflerin değişkenlik göstermesi, farklı analiz metodolojilerinin ve risk faktörlerinin fiyatlamaya dahil edildiğini göstermektedir. Bu durum, hisse senedi üzerinde kısa ve orta vadeli dalgalanmalara yol açabilir.
Aselsan için önümüzdeki dönemde, savunma sanayii ekosistemindeki gelişmeler, teknolojik yeniliklere uyum sağlama yeteneği ve uluslararası pazarlardaki büyüme potansiyeli kritik önem taşıyacaktır. Ayrıca, küresel jeopolitik risklerin artması, savunma şirketleri için stratejik önemi artırırken, tedarik zinciri ve maliyet yönetimi gibi operasyonel riskler de yakından izlenmelidir. Şirketin sürdürülebilir büyüme stratejisi ve teknolojik üstünlüğünü koruyabilmesi, uzun vadeli değerlemeler açısından belirleyici olacaktır.