AKSA Akrilik’te Sürpriz Karlılık: Şirket İkinci Çeyrekte Hedeflerin Üzerine Çıktı
Aksa Akrilik Kimya Sanayii A.Ş. (AKSA), 2026 yılının ikinci çeyreğine ilişkin finansal sonuçlarını kamuoyu ile paylaştı. Şirketin finansal performansına ilişkin detaylı değerlendirmeler, sektörel analizler ve gelecek beklentileri yatırımcıların dikkatini çekiyor. Yapılan açıklamalara göre, Aksa Akrilik, ikinci çeyrekte hem geçen yıla kıyasla hem de piyasa beklentilerinin üzerinde bir performans sergileyerek karlılığını önemli ölçüde artırdı.
Şirket Finansal Göstergeleri Göz Kamaştırdı
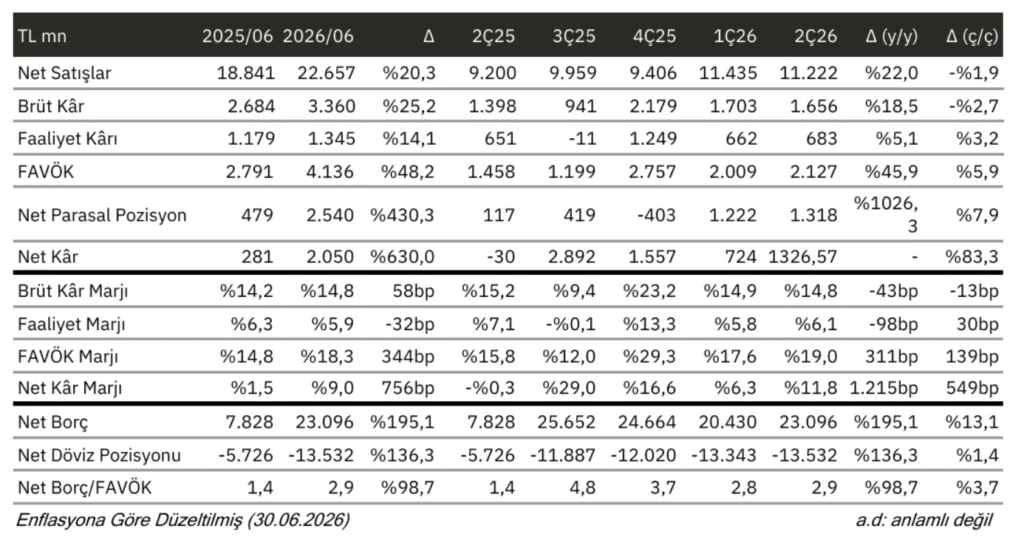
Aksa Akrilik’in 2026 yılı ikinci çeyrek finansal sonuçları, şirketin operasyonel verimliliğini ve karlılığını net bir şekilde ortaya koyuyor. Açıklanan verilere göre, şirketin net satışları bir önceki yılın aynı dönemine göre %21,98 oranında artış göstererek 11.222 milyon TL seviyesine ulaştı. Yılın ilk altı aylık döneminde ise net satışlar %20,25‘lik bir yükselişle 22.657 milyon TL olarak kaydedildi. Bu durum, şirketin pazar payını koruduğunu ve satış hacmini artırmayı başardığını gösteriyor.
Şirketin Faiz Vergi Öncesi Karı (FAVÖK) da dikkat çekici bir büyüme sergiledi. 2. çeyrekte FAVÖK, geçen yılın aynı dönemine göre %45,91 artarak 2.127 milyon TL‘ye yükseldi. İlk altı aylık dönemde ise FAVÖK, bir önceki yıla göre %48,21‘lik bir artışla 4.136 milyon TL seviyesinde gerçekleşti. Bu güçlü FAVÖK performansı, şirketin operasyonel karlılığının arttığını ve maliyet yönetimi konusunda başarılı olduğunu teyit ediyor.
Karlılık Marjlarında Önemli İyileşme
FAVÖK marjı, Aksa Akrilik’in finansal sağlığındaki en önemli göstergelerden biri olarak öne çıkıyor. Şirketin 2. çeyrek FAVÖK marjı, geçen yılın aynı çeyreğine göre 311 baz puanlık bir artışla %19,0‘a ulaştı. Yılın ilk yarısında ise bu marj, 344 baz puanlık bir iyileşmeyle %18,3 seviyesine çıktı. Bu artış, şirketin satış gelirlerindeki artışın maliyet artışlarından daha hızlı gerçekleştiğini ve operasyonel verimliliğin arttığını gösteriyor.
Geçtiğimiz yılın ikinci çeyreğinde 30 milyon TL net zarar açıklayan Aksa Akrilik, bu yılın aynı döneminde ise 1.327 milyon TL net kâr elde ederek önemli bir dönüşüm sergiledi. 2026’nın ilk altı ayında toplam net kârı, geçen yıla kıyasla %630,02 gibi etkileyici bir oranla artarak 2.050 milyon TL‘ye ulaştı. Bu rakam, şirketin karlılık sorunlarını aştığını ve güçlü bir finansal yapıya ulaştığını kanıtlıyor.
Analistler ve Beklentiler
Yapılan değerlendirmelerde, şirketin 2. çeyrek net kârının 1.320 milyon TL olan konsensüs beklentisiyle büyük ölçüde uyumlu olduğu belirtildi. Ancak, 2.257 milyon TL’lik konsensüs beklentisinin hafif altında kalan 2.127 milyon TL’lik FAVÖK rakamı, bazı analistler tarafından nötr bir değerlendirme yapılmasına neden oldu. Buna rağmen, FAVÖK marjının yıllık ve çeyreklik bazda artış göstermesi olumlu olarak karşılandı.
Şirketin net borcu, temettü ödemeleri ve devam eden yatırımlar nedeniyle çeyreklik bazda %13 artarak 23,1 milyar TL’ye yükselmiş olsa da, Net Borç/FAVÖK oranındaki iyileşme dikkat çekiyor. 1. çeyrekteki 2,8x seviyesinden 2,9x’e sınırlı bir yükseliş yaşansa da, 2025 sonundaki 3,7x seviyesine göre önemli bir gerileme kaydedildi.
Gelecek Beklentileri ve Piyasa Algısı
Aksa Akrilik yönetimi, 2026 yılına ilişkin beklentilerinde herhangi bir değişiklik yapmadı. Şirket, yaklaşık %85 kapasite kullanım oranı, 1 milyar USD ciro, 65 milyon USD yatırım harcaması ve %15-18 FAVÖK marjı öngörüyor. Özellikle yılın ilk yarısında elde edilen %18,3 FAVÖK marjı, yıl sonu beklenti aralığının üst bandına yaklaşmış olması, ikinci yarıda karlılık beklentilerinde yukarı yönlü bir potansiyel olduğunu düşündürüyor.
Şirketin hisseleri, son üç ayda BIST100 endeksinin %12, son altı ayda ise %13 üzerinde performans göstererek yatırımcılarına değer kazandırmaya devam etti. Tahminlere göre, 2026 ve 2027 yılları için şirketin FD/FAVÖK çarpanları sırasıyla 6,5x ve 6,9x seviyelerinde bulunuyor. Bu çarpanlar, yaklaşık 8x olan tarihsel ortalamasına göre iskontolu bir değerlemeye işaret ediyor. Bu durum, hissenin potansiyelini koruduğunu ve yatırımcılar için cazip bir seçenek olabileceğini gösteriyor. Aksa Akrilik’in güçlü finansal sonuçları ve olumlu piyasa algısı, şirketin sektördeki lider konumunu pekiştirmeye devam edeceğini işaret ediyor.
Finans Hattı Yorum:
Aksa Akrilik’in açıkladığı 2026 yılı ikinci çeyrek finansal sonuçları, şirketin operasyonel gücünü ve karlılık potansiyelini bir kez daha gözler önüne serdi. Özellikle net satışlardaki büyüme ve FAVÖK marjındaki belirgin artış, şirketin zorlu piyasa koşullarında dahi sağlam bir büyüme stratejisi izlediğini gösteriyor. Geçen yılın zarar eden bilançosundan bu yılın güçlü kar rakamlarına ulaşılması, yönetim başarısının somut bir göstergesi olarak kabul edilmeli.
Şirketin hisse performansının BIST100 üzerinde kayda değer bir farkla ilerlemesi, yatırımcı güveninin yüksek olduğunu teyit ediyor. İskontolu değerleme çarpanları ile birlikte, hissenin gelecek dönemde de değer yaratma potansiyeli taşıdığı düşünülüyor. Ancak, uluslararası emtia fiyatlarındaki dalgalanmalar ve küresel talepdeki değişimler, şirketin operasyonel performansını etkileyebilecek önemli risk faktörleridir.
Önümüzdeki dönemde şirketin kapasite kullanım oranını koruması, FAVÖK marjını yüksek tutması ve yatırım harcamalarını verimli bir şekilde yönetmesi, sürdürülebilir karlılık için kritik önem taşıyor. Aksa Akrilik’in, sektörel trendlere uyum sağlama ve inovatif ürün geliştirme konusundaki yetkinliği, uzun vadeli yatırımcılar için olumlu bir sinyal olarak değerlendirilmelidir.