THY’den 2. Çeyrek Bilançosu: Küresel Zorluklara Rağmen Dirençli Performans
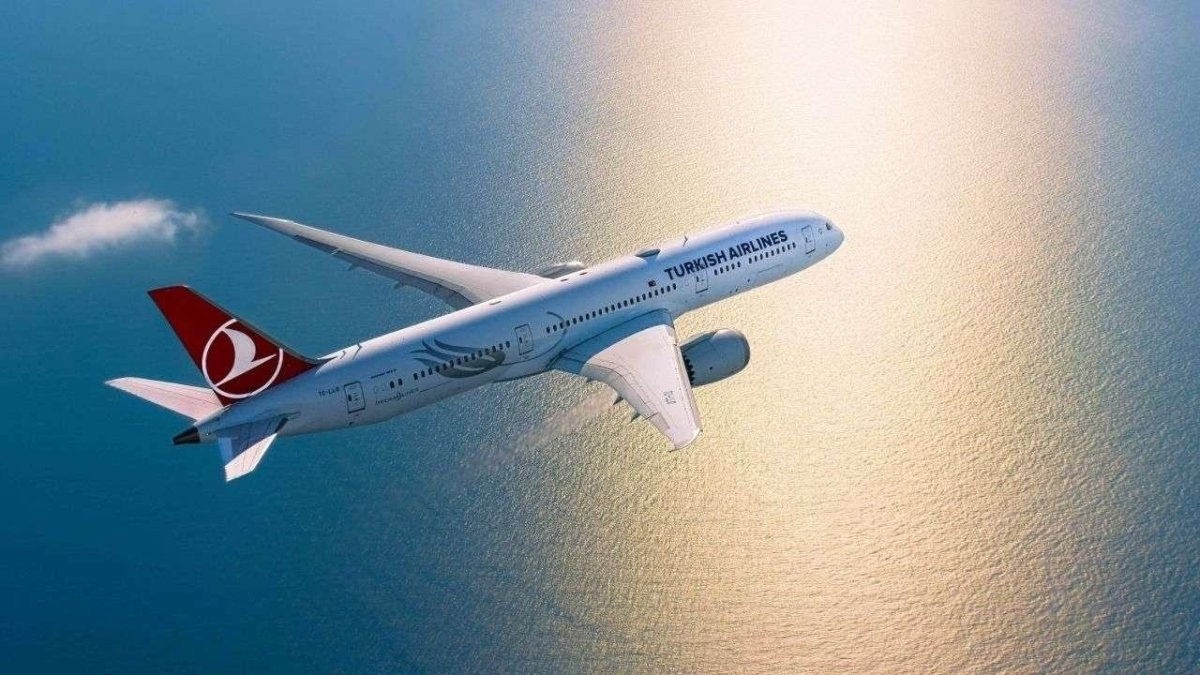
Türk Hava Yolları (THY), 2026 yılı ikinci çeyrek finansal sonuçlarını açıkladı. Orta Doğu’daki jeopolitik gelişmeler ve artan yakıt fiyatları gibi zorlu küresel koşullara rağmen, şirket güçlü yolcu talebi ve etkin kapasite yönetimi sayesinde dikkat çekici bir performans sergiledi. İş Yatırım’ın analizi, şirketin bu çeyrekte karşılaştığı zorlukları ve stratejik hamlelerini detaylandırıyor.
Operasyonel Etkiler ve Kapasite Yönetimi
Orta Doğu’daki jeopolitik gelişmeler, THY’nin operasyonlarını önemli ölçüde etkiledi. Savaş öncesinde 28 uçuş noktasına ve 12 ülkeye hizmet veren şirket, mevcut durumda İran, Kuveyt, Erbil ve Bahreyn’in kapalı olması nedeniyle operasyonlarını 9 ülkedeki 14 noktaya indirdi. Haftalık uçuş frekansları da savaştan önceki 400 seviyesinden yaklaşık %28’e düştü. Bu durum, THY’nin 2. çeyrekte Orta Doğu’da %48’lik bir kapasite kesintisi yapmasına neden oldu. Şirket, bu kesintiyi Uzak Doğu’ya (+%18), Avrupa’ya (+%3,3) ve Afrika’ya (+%0,4) yeniden tahsis ederek operasyonel dengeyi korumaya çalıştı. Yılın başında %9 olarak hedeflenen yolcu kapasitesi büyümesi, artan yakıt fiyatlarına bir yanıt olarak %1’e düşürüldü. Buna rağmen, güçlü yolcu talebi ve etkin kapasite dağılımı sayesinde yolcu doluluk oranı 1,8 puan artarak %84,0’a yükseldi.
Amerika kıtasına yapılan uçuşlarda kullanılan geniş gövdeli uçakların bir kısmı, daha yüksek birim gelir elde etme amacıyla Uzak Doğu’ya yönlendirildi. Bu taktiksel değişiklik, Amerika kıtasında %0,5’lik bir kapasite düşüşüne yol açtı. THY yönetimi, bu kararı yapısal olmaktan çok taktiksel olarak değerlendiriyor ve yeni geniş gövdeli uçak teslimatlarıyla birlikte gelecek yıl kapasiteyi tekrar bu bölgeye kaydırmayı hedefliyor. Şirket, mevcut ileriye dönük rezervasyon verilerine dayanarak Afrika ve Avrupa’dan Uzak Doğu’ya olan talebin güçlü kalacağını ve bunun yolcu birim gelirlerinde makul bir artış sağlayacağını öngörüyor. THY, 1. yarıyılda önemli pazarlarda pazar payını 1,5 yüzde puan artırırken, müşteri tabanında %5’lik bir büyüme kaydetti.
Gelir Büyümesi ve Kargo Performansı
Sağlıklı yolcu talebi ve güçlü kargo performansı, THY’nin konsolide net satış gelirlerinde dolar bazında %20’lik bir büyümeye (1. yarıyıl %21 büyüme) katkı sağladı. Yolcu gelirleri, arz edilen kilometre başına yolcu birim gelirindeki (RASK) %14’lük iyileşmeyle birlikte yıllık bazda %15 artarak 5,68 milyar dolara ulaştı. Yolcu birim geliri ise %11 artışla 9,83 sent seviyesinde gerçekleşti. İkinci çeyrekte Uzak Doğu (%19,5), Orta Doğu (%22,6) ve Afrika (%13,9) bölgelerindeki yolcu birim gelirleri önemli ölçüde artarken, Avrupa (%7) bu konuda daha ılımlı bir performans gösterdi.
Kargo gelirleri ise jeopolitik nedenlerle kısıtlı piyasa arzına rağmen kargo hacimlerindeki %11’lik artış ve birim gelirlerdeki yükseliş sayesinde yıllık bazda %58’lik dikkat çekici bir artışla 1,27 milyar dolara çıktı. Bu güçlü kargo performansı, şirketin genel gelirlerini destekleyen önemli bir faktör oldu.
Maliyet Baskıları ve Karlılık Yönetimi
Brent petrol fiyatlarındaki ve jet yakıtı crack marjındaki artışlar, THY’nin yakıt giderlerinde 2. çeyrekte %91’lik (1. yarıyıl %50) ciddi bir artışa neden oldu. Şirket, çeşitli yakıt verimliliği projeleriyle 1. yarıyılda 25 bin ton yakıt tasarrufu sağladı, bu da toplam yakıt tüketiminin %0,7’sine denk geliyor. Toplam arz edilen kilometre başına birim gider (CASK), yakıt maliyetlerindeki artışla birlikte %36 artarak 10,74 sente yükseldi. THY, 2026 ve 2027 yılları için yakıt tüketiminin sırasıyla %48 ve %8’ini 73 dolardan koruma altına aldı.
Yakıt hariç CASK ise artan personel giderleri, uçak kullanım oranındaki gerileme, artan kargo operasyonları ve bakım giderlerindeki artış nedeniyle yıllık bazda %16 artarak 6,71 sente ulaştı. Personel sayısındaki artış, ücret zamları ve TL’deki reel değerlenme, personel giderlerinde dolar bazında %20’lik bir artışa yol açtı. THY yönetimi, 2026 yılı boyunca personel verimliliğini artırarak 200 milyon dolar tasarruf hedefliyor. GTF motor arızaları nedeniyle yere indirilen uçakların maliyeti, yakıt hariç CASK üzerinde 2. çeyrekte yaklaşık 2 puanlık bir etki yarattı. Bu maliyet baskılarına rağmen, şirket 2. çeyrekte 906 milyon dolar FAVKÖK elde etti, ancak FAVKÖK marjı %12,6’ya geriledi.
Stratejik Karşı Önlemler ve Gelecek Beklentileri
Türk Hava Yolları, 2026’nın ilk yarısında savaşın maliyetler üzerindeki etkisini 2,1 milyar dolar olarak açıkladı. Bu etkinin 1,3 milyar doları yakıt fiyatları, 450 milyon doları enflasyon ve döviz kuru, 170 milyon doları düşük uçak kullanım oranı ve 155 milyon doları diğer kalemlerden oluştu. Gelirler üzerindeki olumlu etki ise 1,2 milyar dolar olarak gerçekleşti. Net olumsuz etki 900 milyon dolar olarak hesaplandı. Şirket, yakıt maliyetlerindeki ek baskının %80’ini, yakıt ek ücreti ayarlamaları, yolcu yan gelir tabanının genişletilmesi ve rota karlılık yönetimi ile telafi edebildi.
Düşük maliyetli havayolu markası AJET’in dış hat uçuş ağının genişlemesi ve doluluk oranındaki iyileşme, şirketin operasyonel verimliliğini artırmaya devam ediyor. THY, genel operasyonel ve personel verimliliğini artırarak 2026’nın tamamında 400 milyon dolar tasarruf hedefliyor. Şirket, bu stratejik hamlelerle küresel belirsizliklerin ortasında finansal direncini sürdürmeyi amaçlıyor. Yatırımcılar, şirketin gelecekteki kapasite ayarlamalarını ve küresel pazarlardaki değişimlere verdiği yanıtı yakından izlemeye devam edecek. THY’nin geniş ağı ve pazar payını koruma stratejisi, uzun vadede sağlam bir büyüme potansiyeli sunuyor.
Finans Hattı Yorum:
Türk Hava Yolları’nın (THY) açıkladığı 2026 ikinci çeyrek bilançosu, küresel havacılık sektörü için zorlu bir dönemde şirketin ne kadar dirençli olduğunu bir kez daha ortaya koydu. Orta Doğu’daki jeopolitik gerilimlerin ve artan yakıt maliyetlerinin operasyonel marjlar üzerindeki baskısına rağmen, THY’nin güçlü yolcu talebini yönetme ve kapasiteyi stratejik olarak yeniden tahsis etme becerisi, şirketin piyasadaki konumunu sağlamlaştırdı. Özellikle kargo gelirlerindeki devasa artış ve Uzak Doğu ile Afrika gibi bölgelerdeki güçlü yolcu trafiği, şirketin gelir çeşitliliğini ve dayanıklılığını gösteriyor.
Yatırımcılar açısından bakıldığında, THY’nin hisse senedi, bu çeyrekte karşılaşılan makroekonomik ve jeopolitik zorluklara rağmen gösterdiği operasyonel başarı ile dikkat çekiyor. Şirketin, yakıt maliyetlerindeki artışları yansıtmak için uyguladığı fiyatlandırma stratejileri ve operasyonel verimlilik artırma çabaları, uzun vadeli karlılık potansiyelini destekliyor. Bu çeyrekteki sonuçlar, şirketin yönetimsel çevikliğini ve küresel çalkantılara karşı proaktif yaklaşımını vurguluyor. THY’nin şirket haberleri ve analizleri, sektördeki diğer oyuncular için de bir referans noktası oluşturuyor.
Geleceğe yönelik stratejik olarak bakıldığında, THY’nin önümüzdeki dönemde yakıt maliyetlerindeki dalgalanmalar, jeopolitik risklerin devam edip etmeyeceği ve küresel ekonomik büyümenin seyrine bağlı olarak potansiyel zorluklarla karşılaşabileceği unutulmamalıdır. Ancak, şirketin geniş ağı, güçlü marka değeri ve AJET gibi alt markalarıyla pazar payını artırma stratejisi, olumsuz gelişmelere karşı bir tampon görevi görebilir. Yatırımcıların, şirketin operasyonel verimlilik hedeflerine ne ölçüde ulaştığını ve küresel seyahat talebindeki değişimleri yakından takip etmesi önemlidir.