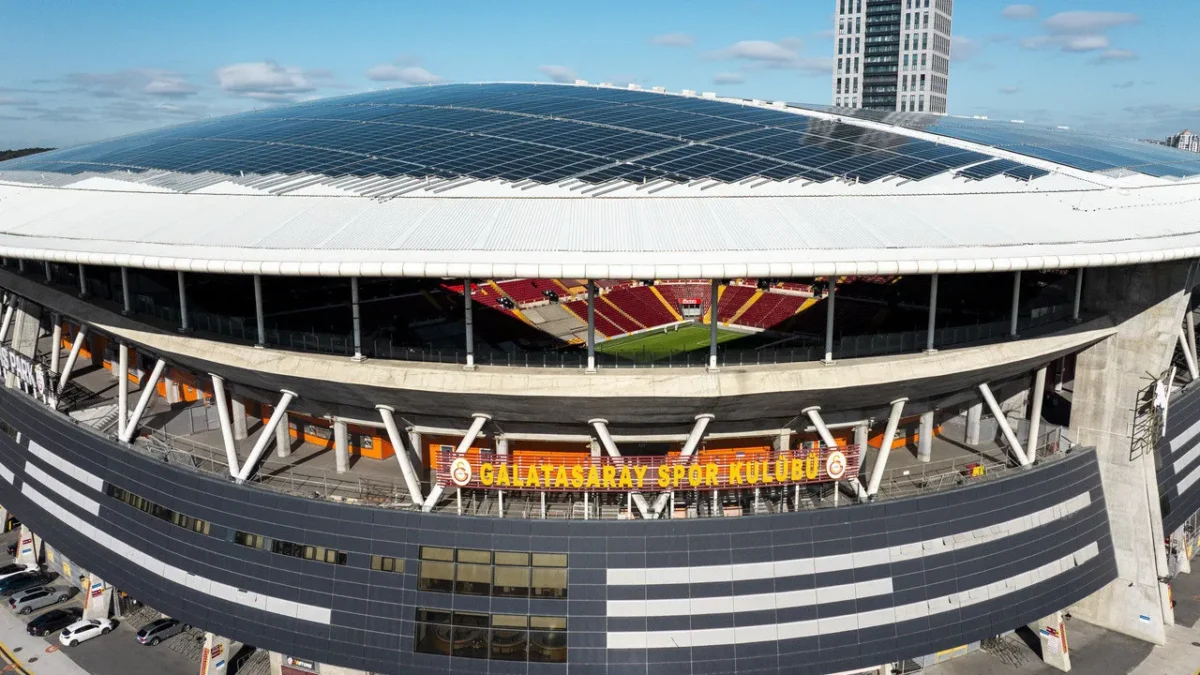
Galatasaray Sportif’ten Çeyrek Dönem Kâr Artışı
Galatasaray Sportif Sınai ve Ticari Yatırımlar A.Ş. (GSRAY), 2026 mali yılının üçüncü çeyreğinde Kamuyu Aydınlatma Platformu’na (KAP) yaptığı bildirimde konsolide net dönem kârını 116 milyon 130 bin TL olarak açıkladı. Bu rakam, geçen yılın aynı döneminde 61 milyon 870 bin TL olan net kârın yaklaşık yüzde 88’lik bir artışa işaret ediyor. Ancak, şirketin hasılatı ve brüt kârı aynı dönemde düşüş gösterdi.
Satış Gelirleri ve Brüt Kâr Geriledi
1 Haziran – 31 Ağustos 2026 dönemini kapsayan üçüncü çeyrekte Galatasaray Sportif’in satış gelirleri, bir önceki yılın aynı dönemindeki 5 milyar 604,5 milyon TL’den 5 milyar 187,1 milyon TL’ye düştü. Satışların maliyeti 5 milyar 92,9 milyon TL olarak kaydedilirken, brüt kâr geçen yılın 319,5 milyon TL’lik seviyesinden bu yılın aynı döneminde 94,1 milyon TL’ye indi. Bu durum, şirketin operasyonel verimliliğinde ve maliyet yönetiminde dikkat çeken bir gelişme olarak öne çıktı.
Faaliyet Giderleri ve Esas Faaliyet Zararı
Şirketin faaliyet giderleri de finansal sonuçları etkileyen önemli kalemler arasında yer aldı. Genel yönetim giderleri 140,9 milyon TL, pazarlama giderleri ise 376,1 milyon TL olarak gerçekleşti. Esas faaliyetlerden diğer gelirler 186,3 milyon TL iken, diğer giderler 627,5 milyon TL seviyesinde kaydedildi. Bu kalemlerin net etkisiyle şirketin esas faaliyet zararı 864,1 milyon TL olarak açıklandı. Geçen yılın aynı döneminde bu zarar 906,6 milyon TL seviyesindeydi, bu da esas faaliyet zararlarında sınırlı da olsa bir düşüş olduğunu gösteriyor.
Finansman Gelirleri ve Vergi Öncesi Kâr
Galatasaray Sportif’in finansman tarafındaki performansı da dikkat çekiciydi. Şirketin finansman gelirleri 1 milyar 131 milyon TL olarak gerçekleşirken, finansman giderleri 853,7 milyon TL oldu. Net parasal pozisyon kazancının 538,8 milyon TL olarak kayıtlara geçmesiyle birlikte, vergi öncesi kâr 124,5 milyon TL’ye ulaştı. Bir önceki yılın aynı döneminde vergi öncesi kâr 137,1 milyon TL seviyesindeydi.
Bilançoda Varlıklar ve Yükümlülüklerde Artış
31 Ağustos 2026 itibarıyla şirketin toplam varlıkları, 31 Mayıs 2026 tarihindeki 45,81 milyar TL’den 52,78 milyar TL’ye yükseldi. Bu artış, şirketin genel ölçek büyüklüğünü gösteriyor. Toplam yükümlülükler ise aynı dönemde 27,97 milyar TL’den 34,82 milyar TL’ye çıktı. Kısa vadeli yükümlülükler 23,81 milyar TL, uzun vadeli yükümlülükler ise 11,01 milyar TL olarak raporlandı. Şirketin toplam özkaynakları 17,96 milyar TL’ye ulaşırken, nakit ve nakit benzerleri 85,7 milyon TL olarak kaydedildi.
Nakit Akış Tablosu Detayları
Nakit akış tablosuna göre, 2026 mali yılının üçüncü çeyreğinde işletme faaliyetlerinden 1,70 milyar TL nakit çıkışı yaşandı. Bu rakam, geçen yılın aynı dönemindeki 6,63 milyar TL’lik nakit çıkışına kıyasla önemli bir düşüş anlamına geliyor. Yatırım faaliyetlerinden kaynaklanan nakit çıkışı 593,8 milyon TL olarak gerçekleşirken, finansman faaliyetlerinden 2,20 milyar TL nakit girişi sağlandı. Bu akışların sonunda şirketin nakit ve nakit benzerleri 85,7 milyon TL seviyesinde kapandı.
Spor kulüplerinin finansal yapısı, hem sportif başarıların hem de ticari operasyonların bir yansımasıdır. Galatasaray Sportif’in bu çeyrek sonuçları, net kâr artışına rağmen gelirlerdeki düşüş ve operasyonel maliyetlerin yönetimi gibi konuları daha yakından incelemeyi gerektiriyor. Şirketin genel finansal sağlığı, önümüzdeki dönemlerdeki stratejilerine ve sektördeki rekabet gücüne dair önemli ipuçları taşıyor. Yatırımcılar için bu tür detaylı analizler, şirketin uzun vadeli potansiyelini anlamada kritik rol oynamaktadır. Bu tür güncel şirket haberlerini takip etmek için Güncel Şirket Haberleri sayfamızı ziyaret edebilirsiniz.
Finans Hattı Yorum:
Galatasaray Sportif’in açıkladığı üçüncü çeyrek finansal sonuçları, gelirlerdeki düşüşe rağmen kâr marjlarındaki iyileşmenin altını çiziyor. Bu durum, şirketin maliyet yönetimi ve finansal gelirler kalemindeki başarısını gösterirken, satış hacmindeki daralmanın dekarşılanması gereken önemli bir sorun olduğunu ortaya koyuyor. Kulüplerin ekonomik yapılarının sportif başarılarla doğrudan ilişkili olduğu göz önüne alındığında, bu finansal tablo, gelecekteki transfer politikaları ve sponsorluk anlaşmaları üzerinde de dolaylı bir etki yaratabilir.
Yatırımcılar açısından bakıldığında, net kâr rakamındaki belirgin artış olumlu karşılansa da, hasılatın gerilemesi ve brüt kâr marjındaki düşüş, şirketin temel operasyonel gelir kaynaklarındaki zorluklara işaret ediyor. Özellikle brüt kârın yaklaşık %70 oranında azalması, maliyet baskısının ne kadar yoğun olduğunu gösteriyor. Finansman gelirleri ve kur farkı kazançlarının kârı desteklemesi, sürdürülebilirlik açısından uzun vadede tek başına yeterli olmayabilir. Bu nedenle, operasyonel gelirleri artırma ve maliyetleri düşürme stratejilerinin güçlendirilmesi, hisse senedi performansını olumlu etkileyecektir.
Önümüzdeki dönemde Galatasaray Sportif’in finansal performansı açısından, hem sportif başarıların hem de ticari hamlelerin birlikte değerlendirilmesi gerekmektedir. Özellikle yeni sponsorluk anlaşmaları, stadyum gelirlerinin artırılması ve oyuncu satışlarından elde edilecek potansiyel gelirler, şirketin bilançosunu daha da güçlendirebilir. Pazardaki dalgalanmalar ve rekabetin yoğunluğu göz önüne alındığında, şirketin finansal esnekliğini koruması ve olası risklere karşı hazırlıklı olması kritik önem taşımaktadır.