İstanbul’daki Sel Felaketinin Sigorta Sektörüne Etkisi Masada
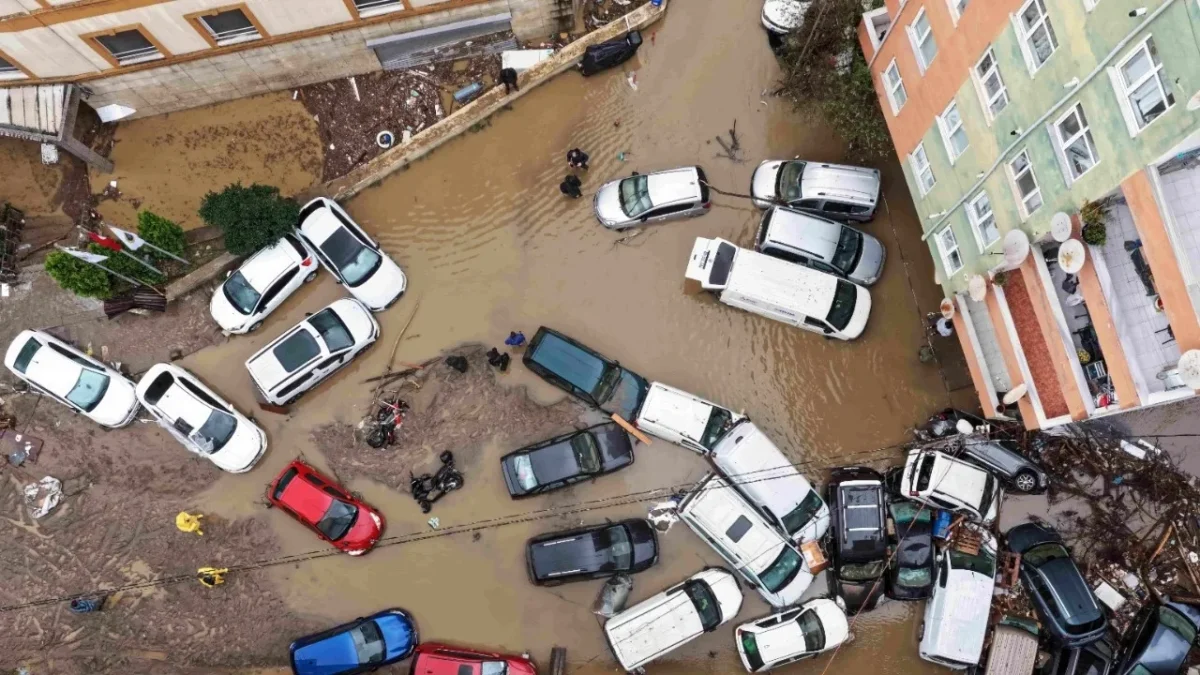
İstanbul’da geçtiğimiz Ekim ayında yaşanan şiddetli sağanak yağışlar ve buna bağlı sel ile su baskınları, hasar gören konut ve iş yerlerindeki temizlik çalışmalarının yanı sıra sigorta güvencesi konusunu da tekrar gündeme taşıdı. Quick Sigorta Genel Müdürü Eyüp Özsoy, sel felaketlerinin kasko primlerine olası etkilerini ve Türkiye’deki sigortalılık oranlarının mevcut durumunu değerlendirdi.
Doğal Afetlere Karşı Sigortacılık Durumu
Türkiye’de doğal afetlere karşı sigortacılık ve risk hazırlığı konusunda iki temel boyut öne çıkıyor. Bunlardan ilki zorunlu sigortalar, özellikle araçlar için trafik sigortası ve konutlar için DASK (Doğal Afet Sigortaları Kurumu) poliçeleri. Bunların yanı sıra, iş yerleri için su hasarlarını ve yangınları kapsayan ihtiyari poliçeler ve araçlar için kasko poliçeleri de bulunuyor.
Genel bir değerlendirme yapıldığında, Türkiye genelinde sigortalılık oranlarının oldukça düşük seviyelerde seyrettiği gözlemleniyor. Araçların yalnızca beşte biri kasko poliçesine sahipken, iş yerlerinde de bu oran yaklaşık yüzde 15 civarında. Bu durum, birçok varlığın doğal afetler karşısında sigortasız kalma riskini beraberinde getiriyor.
Kasko Primlerine Sel Etkisinin Değerlendirilmesi
Özsoy’un açıklamalarına göre, sigorta sektöründe kasko poliçeleri için ulaşılabilir fiyatlandırma seçenekleri mevcut. Özellikle yeni nesil elektrikli araçların büyük çoğunluğunun kasko sigortası bulunuyor ve bu poliçeler genellikle sel teminatını da kapsıyor. Ancak Türkiye’deki araç parkının yaş ortalamasının yüksek olması (16 yaş üzeri), milyonlarca aracın kasko poliçesi sahibi olmamasının temel nedenlerinden biri olarak gösteriliyor. Yaklaşık 12 milyon aracın kasko poliçesi bulunmadığı tahmin ediliyor.
Gelecek Dönem Beklentileri ve Riskler
Sigorta şirketleri, mevcut durumda ulaşılabilir fiyatlarla kasko poliçeleri sunarak sel gibi riskleri teminat altına almayı hedefliyor. Ancak, sektördeki sigortalılık oranlarının fiyatlamalar üzerindeki etkisi önemli. İklim değişikliğine bağlı olarak yaşanan ve adeta günlük yaşamın bir parçası haline gelen olağanüstü olayların (orman yangınları, seller vb.) artması, sigorta şirketlerinin maliyetlerini artırıcı bir etki yaratabilir. Bu durumun, gelecekte kasko primlerinde bir artışa yol açıp açmayacağı merak konusu.
Özellikle büyük bir İstanbul ve Marmara depremi gibi potansiyel felaketler düşünüldüğünde, mal varlıklarını tehdit eden büyük bir tehlike söz konusu. Bu tür risklerin önlenmesinin ve finansal etkilerinin hafifletilmesinin en etkili yolu olarak sigorta öne çıkıyor. Sigorta erişilebilirliğinin artırılması ve poliçe kapsamlarının genişletilmesi, hem bireyler hem de kurumlar için büyük önem taşıyor.
Sel Sonrası Sigorta Güvencesi ve Öneriler
İstanbul’da yaşanan sel felaketinin ardından, konut ve iş yerleri için DASK ve ihtiyari sigortaların önemi bir kez daha anlaşıldı. Araç sahipleri için ise kasko poliçelerinin sel teminatını içerip içermediğinin kontrol edilmesi ve gerekli durumlarda poliçenin güncellenmesi büyük önem taşıyor. Sigortacılık sektörü, bu tür doğal afetlerin finansal etkilerini yönetmede kritik bir rol oynamaya devam edecek.
Finans Hattı Yorum:
İstanbul’daki sel felaketinin ardından sigorta sektöründe yaşanan bu gündem, kasko poliçelerinin önemini bir kez daha gözler önüne serdi. Artan iklim kaynaklı riskler karşısında, sigorta penetrasyonunun düşük olması, hem bireysel hem de kurumsal düzeyde ciddi finansal kırılganlıklar yaratıyor. Sigorta şirketlerinin ulaşılabilir fiyatlandırma politikaları devam etse de, olası hasar maliyetlerindeki artışın primlere yansıma potansiyeli, sigorta bilincinin daha da artırılması gerektiğini gösteriyor.
Gelecek dönemde, iklim değişikliğinin etkilerinin daha belirgin hale gelmesiyle birlikte, sel, su baskını ve diğer doğal afetlere karşı sigorta poliçelerine olan talep artacaktır. Bu durum, sigorta şirketleri için hem bir fırsat hem de risk yönetimi açısından yeni zorluklar anlamına geliyor. Özellikle kasko poliçelerindeki sel teminatının yaygınlaşması ve eskimiş araç parkına rağmen sigortalılık oranının yükseltilmesi, sektörün öncelikli hedefleri arasında yer almalı.
Yatırımcılar ve politika yapıcılar açısından bakıldığında, bu tür olaylar sigorta sektörünün makroekonomik istikrardaki rolünü vurguluyor. Sigorta yaygınlığının artması, doğal afet sonrası ekonomik toparlanma süreçlerini hızlandırabilir ve hane halklarının finansal dayanıklılığını güçlendirebilir. Bu bağlamda, devlet teşvikleri ve sektörel düzenlemelerle sigortalılık oranlarını artırmaya yönelik stratejiler büyük önem taşıyor.