12 Aracı Kurumdan TAVHL İçin Yeni Hedef Fiyatlar
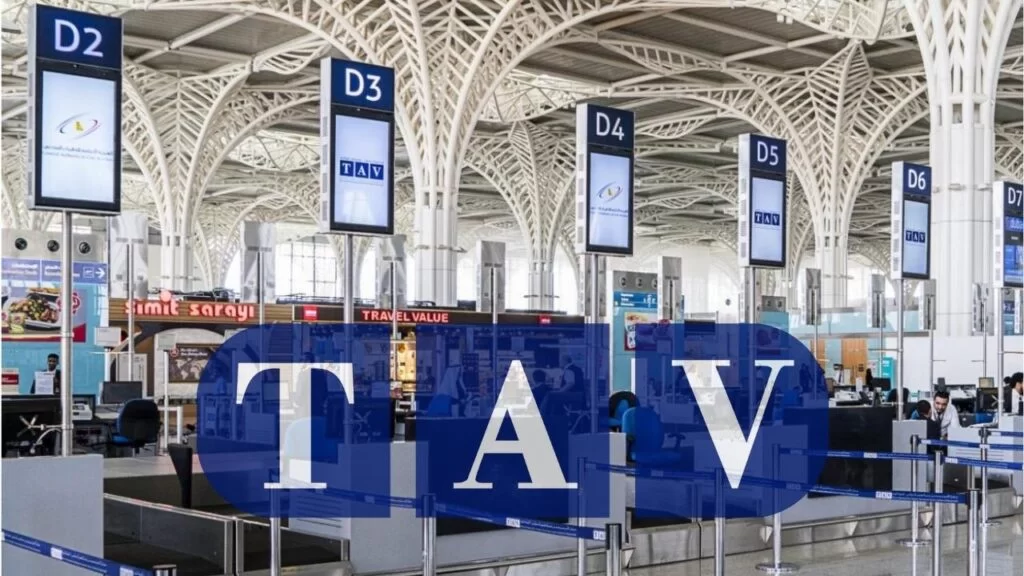
TAV Havalimanları Holding A.Ş. (TAVHL), finansal raporlarının kamuoyuyla paylaşılmasının ardından, birçok aracı kurumun dikkatini çekti. 22 Ekim tarihi itibarıyla toplamda 12 farklı aracı kurum, TAVHL hisseleri için güncellenmiş hedef fiyatlarını ve yatırım tavsiyelerini yatırımcılarla paylaştı. Bu güncellemeler, şirketin mevcut finansal performansının yanı sıra gelecekteki potansiyeline dair beklentileri de yansıtıyor.
Aracı Kurumların TAVHL Hissesi İçin Değerlendirmeleri
TAV Havalimanları, operasyonel mükemmelliği ve stratejik yatırımlarıyla havacılık sektöründe öne çıkan bir oyuncu olmaya devam ediyor. Şirketin açıkladığı son finansal veriler, analistler tarafından yakından incelenerek hisse için yeni hedef fiyatlar belirlenmesinde temel oluşturdu. Bu hedef fiyatlar, şirketin hem kısa vadeli hem de uzun vadeli beklentilerini yansıtmakta olup, yatırımcı kararlarında önemli bir referans noktası teşkil ediyor.
Gedik Yatırım’dan ‘Endeks Üstü Getiri’
Gedik Yatırım, TAVHL için 464,00 TL hedef fiyat belirleyerek hisse için ‘endeks üstü getiri’ tavsiyesinde bulundu. Mevcut 276,00 TL seviyesindeki son fiyata göre bu hedef, yaklaşık %68,11‘lik bir prim potansiyeli anlamına geliyor. Bu beklenti, şirketin gelecek dönemdeki büyüme ivmesinin devam edeceği öngörüsüne dayanıyor.
İş Yatırım’dan ‘Al’ Tavsiyesi
İş Yatırım, TAVHL hissesi için tavsiyesini ‘al’ olarak sürdürürken, hedef fiyatını 403,90 TL olarak belirledi. Bu rakam, mevcut fiyat üzerinden yaklaşık %46,34‘lük bir getiri potansiyeli öngörüyor. Şirketin operasyonel verimliliği ve pazar payını koruma stratejileri bu tavsiyede etkili oldu.
Deniz Yatırım’dan Güçlü ‘Al’ Sinyali
Deniz Yatırım, TAVHL için 423,70 TL hedef fiyat ve ‘al’ tavsiyesi ile dikkat çekti. Son fiyat olan 276,00 TL üzerinden hesaplanan bu hedef, %53,51‘lik bir prim potansiyeli sunuyor. Deniz Yatırım, şirketin güçlü nakit akışı ve genişleyen operasyonel ağını olumlu değerlendiriyor.
Garanti BBVA Yatırım’dan ‘Endeks Üstü Getiri’ Görüşü
Garanti BBVA Yatırım, TAVHL için 448,00 TL hedef fiyat belirleyerek ‘endeks üstü getiri’ tavsiyesini yineledi. Mevcut fiyat baz alındığında, bu hedef %62,31‘lik bir yükseliş potansiyeline işaret ediyor. Kurum, özellikle uluslararası operasyonlardaki başarıyı vurguluyor.
Şeker Yatırım’dan ‘Al’ Yönlü Beklenti
Şeker Yatırım, TAVHL hissesi için 440,00 TL hedef fiyat ve ‘al’ tavsiyesi ile piyasada yerini aldı. Bu hedef, mevcut seviyelerden %59,42‘lik bir potansiyel getiri vaat ediyor. Şirketin büyüme stratejileri ve pazar dinamikleri Şeker Yatırım’ın analizinde öne çıkıyor.
Yapı Kredi Yatırım’dan Yüksek Hedef
Yapı Kredi Yatırım, TAVHL için oldukça iddialı bir hedef fiyat olan 477,00 TL belirleyerek ‘al’ tavsiyesini sürdürdü. Son fiyat 276,00 TL üzerinden hesaplandığında, bu hedef yaklaşık %72,82‘lik bir prim potansiyeline işaret ediyor. Bu yüksek hedef, şirketin gelecekteki güçlü performansına olan inancı gösteriyor.
Ak Yatırım’dan ‘Endeks Üstü Getiri’
Ak Yatırım, TAVHL için belirlediği 507,00 TL‘lik hedef fiyat ile en yüksek beklentilerden birini ortaya koydu. Tavsiyesi ‘endeks üstü getiri’ olan Ak Yatırım, mevcut fiyata göre %83,69‘luk bir yükseliş potansiyeli öngörüyor. Şirketin havalimanı işletmeciliğindeki uzmanlığı ve genişleme projeleri bu analizin temelini oluşturuyor.
Tacirler Yatırım’dan ‘Al’ Tavsiyesi
Tacirler Yatırım, TAVHL hissesi için 430,00 TL hedef fiyat ve ‘al’ tavsiyesi ile yatırımcılara yön gösteriyor. Mevcut fiyat üzerinden yaklaşık %55,79‘luk bir getiri potansiyeli öngören Tacirler Yatırım, şirketin operasyonel istikrarını ve büyüme potansiyelini olumlu buluyor.
TAVHL Hissesi İçin Genel Bakış
Bu geniş çaplı hedef fiyat güncellemeleri, TAV Havalimanları’nın sektördeki konumunu ve geleceğine yönelik güçlü beklentileri teyit ediyor. Aracı kurumların ortalama hedef fiyatları incelendiğinde, hisse için önemli bir yukarı yönlü potansiyel görüldüğü anlaşılıyor. Yatırımcıların bu hedef fiyatları ve tavsiyeleri değerlendirirken, kendi risk toleransları ve yatırım hedefleri doğrultusunda karar vermeleri önem taşımaktadır. Şirketin stratejik hamleleri, uluslararası pazarlardaki büyüme potansiyeli ve operasyonel verimliliğini artırmaya yönelik çalışmaları yakından takip edilmelidir. TAVHL’nin çeyrek bazlı finansal sonuçları ve geleceğe yönelik projeksiyonları, hisse performansını etkileyebilecek temel faktörler olmaya devam edecektir. Bu gelişmeler, genel güncel şirket haberleri akışında önemli bir yer tutmaktadır.
Finans Hattı Yorum:
TAV Havalimanları’nın hisse başına hedef fiyatlarının aracı kurumlar tarafından bu denli yoğun ve yüksek beklentilerle güncellenmesi, şirketin finansal sağlığına ve gelecekteki büyüme potansiyeline olan güçlü inancı göstermektedir. Özellikle son fiyatlara göre sunulan prim potansiyellerinin ortalamasının oldukça yüksek olması, hissenin mevcut durumda cazip bir yatırım fırsatı sunduğu algısını güçlendiriyor. Bu durum, sektördeki diğer oyunculara kıyasla TAVHL’nin rekabetçi avantajlarını ve operasyonel verimliliğini daha belirgin hale getiriyor.
Yatırımcılar açısından bakıldığında, belirlenen hedef fiyatlar genel olarak ‘al’ veya ‘endeks üstü getiri’ yönünde yoğunlaşmış durumda. Bu durum, piyasanın TAVHL hissesine yönelik pozitif beklentisini yansıtmakla birlikte, her yatırımcının kendi analizini yaparak ve risk iştahına uygun kararlar alması gerektiğini unutmamalıdır. Hedef fiyatların çeşitliliği, farklı analiz metodolojilerinin ve beklentilerin olduğunu gösterse de, genel eğilimin yukarı yönlü olması dikkat çekicidir.
TAVHL’nin mevcut operasyonel kapasitesi, uluslararası genişleme stratejileri ve küresel havacılık sektöründeki toparlanma trendi göz önüne alındığında, önümüzdeki dönemde hisse performansının merakla bekleneceği aşikar. Ancak, jeopolitik riskler, küresel ekonomik dalgalanmalar ve beklenmedik sektör içi gelişmeler gibi dışsal faktörler de hissenin performansını etkileyebilecek potansiyel risk unsurları olarak masada durmaktadır. Bu nedenle, yatırımcıların hem şirketin içsel dinamiklerini hem de makroekonomik gelişmeleri dikkatle takip etmesi büyük önem taşımaktadır.