ISDMR 2026 Yılı 9 Aylık Bilanço Verileri: 106,6 Milyar Liralık Ciro ve Defter Değerinin Altındaki Çarpanlar Dikkat Çekti
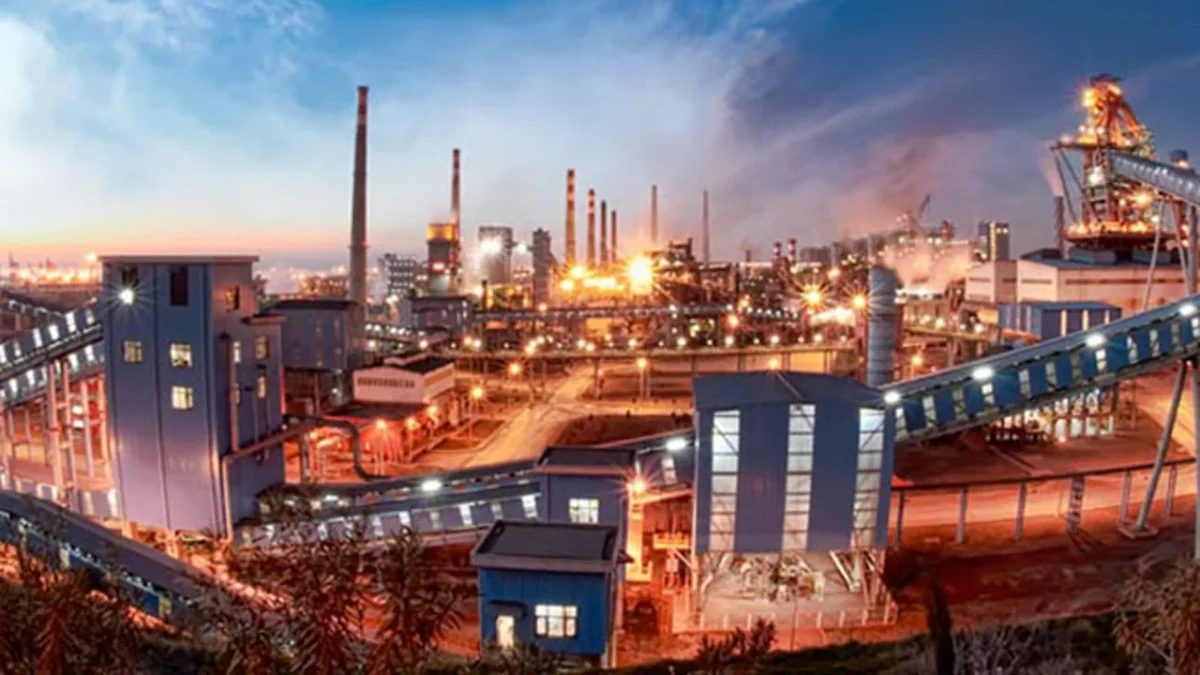
Türkiye ağır sanayi ve çelik üretiminin lokomotif şirketlerinden İskenderun Demir ve Çelik A.Ş. (ISDMR), 2026 yılının ilk dokuz aylık dönemini kapsayan üçüncü çeyrek konsolide finansal sonuçlarını 22 Ekim 2026 tarihinde Kamuyu Aydınlatma Platformu (KAP) aracılığıyla kamuoyuna ilan etmiştir. Şirket, küresel emtia piyasalarındaki dalgalanmalara ve üretim maliyetlerindeki zorluklara rağmen operasyonel verimliliğini üst seviyede tutarak, dokuz aylık periyotta 12.462.839.000 TL net dönem kârı elde etmiştir.
Elde edilen net dönem kârı, 2025 yılının aynı dönemine kıyasla %169 oranında çarpıcı bir kâr artışına işaret etmektedir. Şirketin hasılatında, esas faaliyet kârında ve FAVÖK (Faiz, Amortisman ve Vergi Öncesi Kâr) kalemlerinde yakalanan güçlü operasyonel ivme, maliyet yönetimindeki disiplinle birleşerek finansal tablolara yansımıştır.
Gelir Tablosunda Operasyonel Güç: Hasılat, FAVÖK ve Esas Faaliyet Kârı
Şirketin açıkladığı gelir tablosu verileri, sadece kârlılıkta değil, satış hacminde de sağlıklı bir büyümenin gerçekleştiğini ortaya koymaktadır. İskenderun Demir ve Çelik A.Ş.’nin 2026 yılının ilk 9 ayındaki net satış hasılatı, 2025 yılının aynı dönemine göre %20 oranında artış kaydederek 106.669.136.000 TL seviyesine tırmanmıştır.
Maliyetlerin etkin yönetilmesi neticesinde şirketin esas faaliyet kârında hasılat büyümesinin çok üzerinde bir performans sergilenmiştir. Esas faaliyet kârı, geçen yılın aynı dönemine göre %43 oranında artarak 7.135.114.000 TL seviyesine ulaşmıştır. Şirketin operasyonel nakit yaratma gücünü simgeleyen FAVÖK rakamı ise aynı dönemde 11.706.730.000 TL olarak gerçekleşmiş ve şirketin ana faaliyet alanındaki operasyonel gücünü teyit etmiştir.
Bilanço Sağlığı ve Borçluluk Rasyoları: Özkaynaklarda İstikrarlı Büyüme
Şirketin bilanço yapısı ve varlık dağılımı incelendiğinde, finansal kaldıraç oranlarının başarıyla dengelendiği görülmektedir. ISDMR’nin konsolide toplam varlıkları 256.299.358.000 TL büyüklüğe ulaşmıştır. Buna karşılık toplam borçların 89.098.633.000 TL seviyesinde yatay ve kontrollü kalması, şirketin borçluluk oranının varlık büyümesine oranla gerilediğini ve finansal yapının sağlamlaştığını göstermektedir.
Şirketin özsermaye gücünü yansıtan toplam özkaynaklar kalemi, bir önceki yılın aynı dönemine göre %7 oranında artış kaydederek 167.200.725.000 TL seviyesine yükselmiştir. Borçların özkaynaklara olan oranındaki bu dengeli görünüm, şirketin sürdürülebilir büyüme potansiyelini pekiştiren en önemli unsurlar arasında yer almaktadır.
Şirketin dokuz aylık dönemine ilişkin temel finansal göstergeleri aşağıdaki tabloda özetlenmiştir:
| Finansal Kalem | 2026 İlk 9 Ay (TL) | Yıllık Değişim (%) |
| Net Satış Hasılatı | 106.669.136.000 TL | +%20 |
| Esas Faaliyet Kârı | 7.135.114.000 TL | +%43 |
| FAVÖK | 11.706.730.000 TL | Güçlü Görünüm |
| Net Dönem Kârı | 12.462.839.000 TL | +%169 |
| Toplam Varlıklar | 256.299.358.000 TL | Varlık Artışı |
| Toplam Borçlar | 89.098.633.000 TL | Kontrollü / Sabit |
| Özkaynaklar | 167.200.725.000 TL | +%7 |
Piyasa Çarpanları ve Değerleme: F/K ve PD/DD Analizi
Açıklanan güçlü finansal sonuçların ardından ISDMR paylarının değerleme rasyoları yatırımcıların odağına yerleşmiştir. Şirketin güncel Fiyat/Kazanç (F/K) oranı 11,49 seviyesinde gerçekleşirken, Piyasa Değeri/Defter Değeri (PD/DD) oranı ise 0,96 olarak hesaplanmıştır.
Toplam piyasa değeri 160,20 Milyar TL seviyesinde bulunan şirketin 0,96 seviyesindeki PD/DD oranı, hisse senedinin borsada şirketin özkaynak defter değerinin altında (iskontolu) işlem gördüğünü ortaya koymaktadır. Kârlılığın %169 arttığı bir dönemde çarpanların bu seviyelerde kalması, hissenin piyasa tarafından temel potansiyeline kıyasla makul çarpanlarla fiyatlandığına işaret etmektedir.
Finans Hattı Yorum:
İskenderun Demir ve Çelik A.Ş. (ISDMR) tarafından açıklanan 2026 yılı 9 aylık finansal tabloları, küresel demir-çelik sektöründe süregelen döngüsel daralmaya ve yüksek girdi maliyetlerine karşı şirketin geliştirdiği operasyonel esnekliğin somut bir kanıtıdır. Hasılatın %20 artarak 106,6 Milyar TL‘ye ulaşması ciro hacminin korunduğunu gösterirken, net kârın %169‘luk sıçramayla 12,46 Milyar TL‘yi aşması, şirketin kapasite kullanım oranlarını yüksek tuttuğunu ve ürün gamındaki katma değerli yassı çelik miksini başarıyla yönettiğini doğrulamaktadır.
Finansal rasyolar açısından en dikkat çekici veri, şirketin Piyasa Değeri/Defter Değeri (PD/DD) oranının 0,96 seviyesinde bulunmasıdır. Ağır sanayi tesislerinin yeniden kurulum maliyetlerinin (replacement value) enflasyonist konjonktürde katlandığı bir dönemde, 167,2 Milyar TL özkaynağa sahip devasa bir entegre tesisin 160,20 Milyar TL toplam piyasa değeriyle defter değerinin altında işlem görmesi, temel analiz disiplininde çok ciddi bir değerleme iskontosunu işaret etmektedir. Şirketin 11,49 seviyesindeki F/K çarpanı ise, döngüsel dip dönemlerinden toparlanma evresine geçen çelik üreticileri için tarihsel olarak son derece makul bir seviyededir.
Bilanço yapısı incelendiğinde, toplam varlıkların 256,2 Milyar TL‘ye tırmanmasına karşın toplam borçların 89 Milyar TL bandında sabit kalması, şirketin net borç/FAVÖK dengesini fevkalade iyileştirmiştir. Faiz oranlarının küresel ve yerel çapta yüksek seyrettiği bir ortamda borç büyümesini durdurabilmek ve 11,7 Milyar TL düzeyinde güçlü bir FAVÖK üretebilmek, şirketin finansman gideri baskısını hafifleterek net kâr marjını doğrudan genişletmiştir.
Sektörel projeksiyonlar açısından; küresel çelik fiyatlarındaki (özellikle sıcak haddelenmiş rulo sac – HRC fiyatları) oynaklık, Çin kaynaklı arz baskısı ve yeşil dönüşüm kapsamındaki karbon vergisi regülasyonları ana risk başlıkları olmaya devam etmektedir. Ancak İsdemir’in entegre tesis avantajı, liman lojistiği entegrasyonu ve güçlü özsermaye kalkanı, bu tip sektörel türbülanslara karşı şirketi en dirençli BİST sanayi oyuncularından biri kılmaktadır.
Yatırımcı psikolojisi açısından değerlendirildiğinde, net kârda görülen %169‘luk artış ve defter değerinin altındaki piyasa fiyatlaması, hisse senedi üzerinde orta ve uzun vadeli kurumsal fon talebini tetikleyecek temel bir çıpa vazifesi görecektir. Yatırımcıların küresel demir-çelik emtia fiyatlarını ve ihracat talebini yakından izleyerek, güçlü bilançoya ve düşük çarpanlara sahip bu tür lokomotif sanayi hisselerinde kalmaları portföy dayanıklılığı açısından rasyonel bir yaklaşım olacaktır.