Erdemir’den Şaşırtan Büyüme: 3Ç26’da Net Karı %367 Arttı!
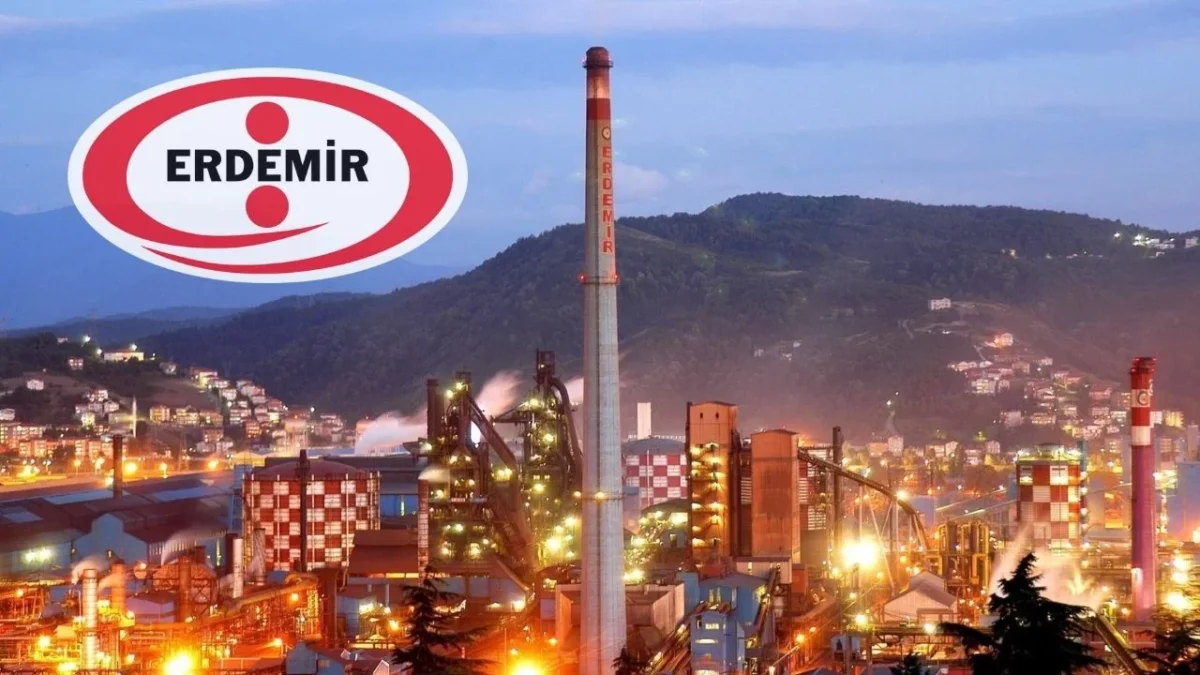
Erdemir Ereğli Demir ve Çelik Fabrikaları T.A.Ş. (EREGL), 22 Ekim 2026 tarihinde Kamuyu Aydınlatma Platformu’na (KAP) yaptığı bildirimle 2026 yılının ilk dokuz aylık dönemine ait finansal sonuçlarını açıkladı. Şirket, bu dönemde 11.143.436.000 TL gibi rekor bir net kar elde ederek, geçtiğimiz yılın aynı dönemine kıyasla %367’lik muazzam bir artış kaydetti. Bu güçlü performans, şirketin operasyonel verimliliğini ve piyasa koşullarından elde ettiği avantajları gözler önüne seriyor.
Şirketin 2026 yılının üçüncü çeyreğine tekabül eden üç aylık dönemde elde ettiği kar ise 2.210.474.000 TL olarak kaydedildi. Bu rakamlar, Erdemir’in sektördeki lider konumunu pekiştiren önemli finansal başarılarını gösteriyor. Hasılatını bir önceki yılın aynı dönemine göre %32 oranında artıran Erdemir, esas faaliyet karında ise %60’lık bir yükseliş sağlayarak karlılığını önemli ölçüde geliştirdi. Şirketin özkaynaklarında da çeyreklik dönemde %6’lık bir artış gözlemlenirken, bu durum finansal yapısının sağlamlaştığını işaret ediyor.
Erdemir’in 9 Aylık Finansal Tablosu Analizi
Erdemir’in 01.01.2026 – 30.09.2026 dönemine ait finansal verileri, şirketin sergilediği üstün performansı daha net ortaya koyuyor. Şirketin 2025 yılının ilk dokuz ayında elde ettiği 2.384.101.000 TL‘lik net kar, bu yıl aynı dönemde 11.143.436.000 TL‘ye ulaşarak adeta bir sıçrama yaşadı. Bu durum, hem küresel demir-çelik piyasasındaki olumlu seyrin hem de Erdemir’in kendi stratejik hamlelerinin bir sonucu olarak yorumlanıyor.
Satışlar ve Faaliyet Karlılığı Büyüyor
Satış gelirleri tarafında da önemli bir artış yaşandığı görülüyor. 2025’in ilk dokuz ayında 147.915.207.000 TL olan satışlar, 2026’nın aynı döneminde 195.858.799.000 TL‘ye yükseldi. Bu %32’lik gelir artışı, şirketin üretim kapasitesinin verimli kullanımı ve pazar payını koruma veya genişletme stratejilerinin başarısını gösteriyor. Esas faaliyet karındaki %60’lık artış ise, şirketin ana faaliyet alanlarındaki operasyonel gücünün ve karlılığının ne denli arttığının bir kanıtı niteliğinde. FAVÖK (Faiz, Amortisman ve Vergi Öncesi Kar) rakamlarındaki büyüme de bu olumlu tabloyu destekliyor; 2025’te 12.997.926.000 TL olan FAVÖK, 2026’da 20.378.126.000 TL‘ye çıkarak şirketin operasyonel nakit yaratma kabiliyetinin arttığını gösteriyor.
Şirketin Varlık ve Özkaynak Yapısı Güçleniyor
Bilanço tarafında ise Erdemir’in varlık yapısında kayda değer bir büyüme yaşandığı görülüyor. Toplam varlıklar 2025 yıl sonu itibarıyla 558.531.195.000 TL iken, 2026’nın ilk dokuz ayının sonunda 625.035.097.000 TL‘ye ulaştı. Bu artış, şirketin yatırım kapasitesinin ve operasyonel ölçeğinin büyüdüğünü gösteriyor. Toplam borçlarda bir miktar artış olmasına rağmen (2025 sonunda 261.251.411.000 TL‘den 2026’da 277.305.469.000 TL‘ye), özkaynaklardaki daha büyük artış (2025 sonunda 287.771.905.000 TL‘den 2026’da 336.972.745.000 TL‘ye) şirketin finansal sağlığının ve borçluluk oranlarının yönetilebilir seviyede olduğunu teyit ediyor. Özkaynaklardaki %6’lık çeyreklik artış bu sağlam yapıyı destekliyor.
| Kalem | 2025/9 Aylık | 2026/9 Aylık |
|---|---|---|
| Satışlar | 147.915 | 195.859 |
| Net Dönem Kârı | 2.384 | 11.143 |
| Esas Faaliyet Kârı | 5.925 | 9.502 |
| FAVÖK | 12.998 | 20.378 |
| Kalem | 2025 Sonu | 2026/9 Aylık |
|---|---|---|
| Toplam Varlıklar | 558.531 | 625.035 |
| Toplam Borçlar | 261.251 | 277.305 |
| Özkaynaklar | 287.772 | 336.973 |
Şirket Çarpanları ve Piyasa Değeri
Piyasa değerlemesi açısından bakıldığında, Erdemir’in Fiyat/Kazanç (F/K) oranının 26,50 seviyesinde olması, şirketin elde ettiği güçlü karlılığa karşılık piyasanın geleceğe yönelik beklentilerini de yansıttığı şeklinde yorumlanabilir. Piyasa Değeri/Defter Değeri (PD/DD) oranının 0,73 olması ise, hissenin defter değerinin altında işlem gördüğünü ve potansiyel bir iskontoya işaret edebileceğini gösteriyor. Mevcut piyasa değeri ise 245,70 milyar TL seviyesinde bulunuyor. Bu çarpanlar, yatırımcıların şirketin gelecekteki büyüme potansiyeline dair farklı bakış açılarına sahip olabileceğini gösterirken, mevcut finansal performansın cazip bir alım fırsatı sunduğunu düşünen analistler de bulunuyor. Bu güçlü bilançoyu değerlendirmek isteyen yatırımcılar, Güncel Şirket Haberleri sayfamızı takip edebilirler.
Finans Hattı Yorum:
Erdemir’in açıkladığı 3. çeyrek bilançosu, şirketin operasyonel mükemmelliğini ve küresel çelik piyasasındaki güçlü konumunu net bir şekilde ortaya koymaktadır. %367’lik net kar artışı, sadece şirketin karlılık dinamiklerinin olumlu seyrettiğini değil, aynı zamanda maliyet kontrolü ve verimlilik artışındaki başarısını da vurgulamaktadır. Hasılat ve esas faaliyet karındaki kayda değer yükselişler, şirketin hem fiyatlama gücünü hem de üretim süreçlerindeki etkinliğini göstermektedir. Bu sonuçlar, sektördeki rakiplerine kıyasla Erdemir’in finansal dayanıklılığını ve büyüme potansiyelini ön plana çıkarmaktadır.
Piyasa çarpanları açısından F/K oranı 26,50 ve PD/DD oranı 0,73 olarak gerçekleşmiştir. F/K oranının mevcut karlılığa göre makul seviyelerde seyrettiği, PD/DD oranının ise defter değerinin altında bir iskontoya işaret etmesi, hisse senedinin yatırımcılar için cazip bir noktada olabileceği spekülasyonlarını güçlendirmektedir. Özellikle yüksek karlılık artışının hisse senedi fiyatına ne ölçüde yansıyacağı ve piyasanın bu güçlü performansı nasıl fiyatlayacağı önümüzdeki dönemde yakından takip edilecektir. Yatırımcı sentimantı, bu bilançoya olumlu bir tepki vermeye adaydır.
Geleceğe yönelik stratejik perspektifte, Erdemir’in küresel emtia fiyatlarındaki dalgalanmalar, jeopolitik riskler ve döviz kurlarındaki değişimlere karşı ne denli dirençli olacağı önem arz etmektedir. Şirketin güçlü özkaynak yapısı ve operasyonel verimliliği, bu tür dışsal şoklara karşı bir tampon görevi görebilir. Ancak, global ekonomik yavaşlama endişeleri ve artan rekabet ortamı, şirketin uzun vadeli büyüme patikasını etkileyebilecek potansiyel riskler olarak görülebilir. Bu nedenle, şirketin gelecekteki yatırım planları ve yenilikçi projelere odaklanması, sürdürülebilir büyüme için kritik önem taşımaktadır.