Şekerbank’ın Kredi Notu Fitch Tarafından Teyit Edildi
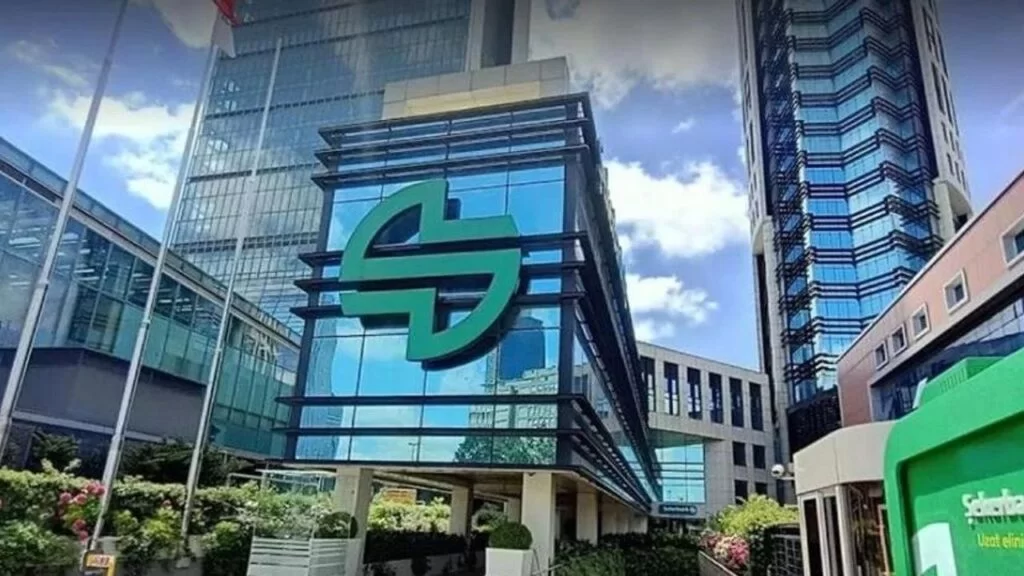
Uluslararası kredi derecelendirme kuruluşu Fitch Ratings, Şekerbank T.A.Ş.’nin (SKBNK) kredi derecelendirme notlarını gözden geçirdi. Yapılan değerlendirme sonucunda, bankanın Uzun Vadeli Yabancı Para ve Yerel Para İhraççı Notları “B+” olarak teyit edilirken, Finansal Kapasite Notu ise “b+” olarak belirlendi. Kredi notu görünümleri ise “Durağan” olarak açıklandı. Bu kararla birlikte, Fitch Ratings bankanın diğer kredi derecelendirme notlarını da korumuş oldu. Bildirim, 22 Ekim 2026 tarihinde Kamuyu Aydınlatma Platformu’na (KAP) yapılmıştır.
Fitch Ratings’in bu değerlendirmesi, Şekerbank’ın mevcut finansal sağlığı ve gelecekteki ödeme kabiliyeti hakkında önemli bir gösterge niteliği taşımaktadır. “B+” ve “b+” gibi notlar, genellikle yatırım yapılabilir seviyenin alt sınırlarında yer alırken, “Durağan” görünüm, notta kısa vadede önemli bir değişiklik beklenmediğini ifade etmektedir. Bu durum, bankanın operasyonel ve finansal stratejilerinde istikrarın ön plana çıktığını göstermektedir.
Şekerbank, Türkiye bankacılık sektöründe uzun yıllardır faaliyet gösteren ve özellikle reel sektöre yönelik finansman sağlama konusunda önemli bir role sahip olan bir kurumdur. Bankanın bu tür uluslararası derecelendirme kuruluşları tarafından takip edilmesi, hem yerel hem de uluslararası yatırımcılar için güvenilirlik açısından önem arz etmektedir. Fitch’in teyit ettiği notlar, bankanın risk profiline ve ekonomik koşullara karşı dayanıklılığına dair bir sinyal olarak algılanabilir.
Şekerbank’ın finansal performansı ve kredi kalitesini etkileyebilecek faktörler arasında, Türkiye ekonomisinin genel durumu, faiz oranlarındaki değişimler, döviz kurlarındaki dalgalanmalar ve sektördeki rekabet koşulları bulunmaktadır. Fitch’in değerlendirmesi, bu makroekonomik değişkenlerin banka üzerindeki potansiyel etkilerini de dolaylı olarak yansıtmaktadır.
Bankacılık sektöründe kredi derecelendirmeleri, finansal kuruluşların fonlama maliyetlerini ve uluslararası piyasalarda erişimini doğrudan etkileyen kritik unsurlardır. Daha yüksek kredi notları, daha düşük borçlanma maliyetleri anlamına gelirken, daha düşük notlar bu maliyetleri artırabilmektedir. Şekerbank’ın notlarının teyit edilmesi, mevcut koşullarda bu maliyetlerin stabil kalacağı beklentisini güçlendirmektedir.
Şekerbank’ın faaliyet gösterdiği ana alanlar tarım, KOBİ’ler ve bireysel bankacılıktır. Bu segmentlerdeki büyüme potansiyeli ve risk yönetimi, bankanın genel kredi notunu ve finansal performansını belirleyen ana etkenlerdir. Fitch’in “Durağan” olarak belirlediği not görünümü, bu alanlarda önemli bir bozulma veya sıçrama beklenmediğini ima etmektedir.
Finansal piyasalarda Şekerbank (SKBNK) hisseleri, bu tür derecelendirme haberlerine duyarlı olabilir. Yatırımcılar, bu tür güncellemeleri bankanın genel risk algısı ve gelecekteki karlılık potansiyeli açısından değerlendirirler. Mevcut durumda teyit edilen notlar, kısa vadede hisse senedi üzerinde ani ve büyük bir baskı oluşturmayacağı şeklinde yorumlanabilir, ancak piyasanın genel eğilimleri ve şirkete özgü diğer haber akışları da hisse performansını etkilemeye devam edecektir. Şekerbank’ın güncel şirket haberleri ve analist raporları, yatırım kararları öncesinde yakından takip edilmelidir.
Finans Hattı Yorum:
Fitch Ratings’in Şekerbank’ın kredi notlarını “B+” olarak teyit etmesi ve not görünümünü “Durağan” olarak belirlemesi, bankanın mevcut finansal yapısının ve risk yönetiminin uluslararası bir kuruluş tarafından onaylandığını göstermektedir. Bu durum, bankanın hem yerel hem de küresel finansman imkanları açısından istikrar vaat etmektedir. Ancak, “B+” not aralığı, bankanın henüz yüksek kredi kalitesi ve güçlü sermaye yapısı ile ayrışamadığına işaret etmektedir. Yatırımcılar için bu not, temkinli bir bakış açısını sürdürme gerekliliğini vurgular.
Bankanın faaliyet gösterdiği reel sektör ve KOBİ segmentlerindeki ekonomik dalgalanmalar, notun gelecekteki seyrini belirlemede kilit rol oynayacaktır. Özellikle artan maliyetler, regülatif baskılar ve küresel ekonomik yavaşlama riskleri, Şekerbank gibi bankalar için operasyonel marjlar üzerinde baskı oluşturabilir. “Durağan” görünüm, bu tür risklerin mevcut durumda yönetilebilir olduğunu ima etse de, izlenmesi gereken önemli göstergelerdir.
Şekerbank’ın uzun vadeli stratejisi ve sermaye yeterlilik oranlarını koruma kabiliyeti, Fitch gibi derecelendirme kuruluşlarının gelecekteki değerlendirmeleri için temel olacaktır. Mevcut durumda istikrarın sağlanmış olması olumlu bir gelişme olmakla birlikte, bankanın karlılığını artırma ve pazar payını genişletme konusundaki adımları, yatırımcıların ilgisini canlı tutacaktır. Faiz oranlarındaki olası değişimler ve enflasyonist baskıların seyrinin de bankanın net faiz marjı üzerindeki etkileri yakından takip edilmelidir.