Servet Vergisi Tartışmaları Milyarderleri Göçe Zorluyor
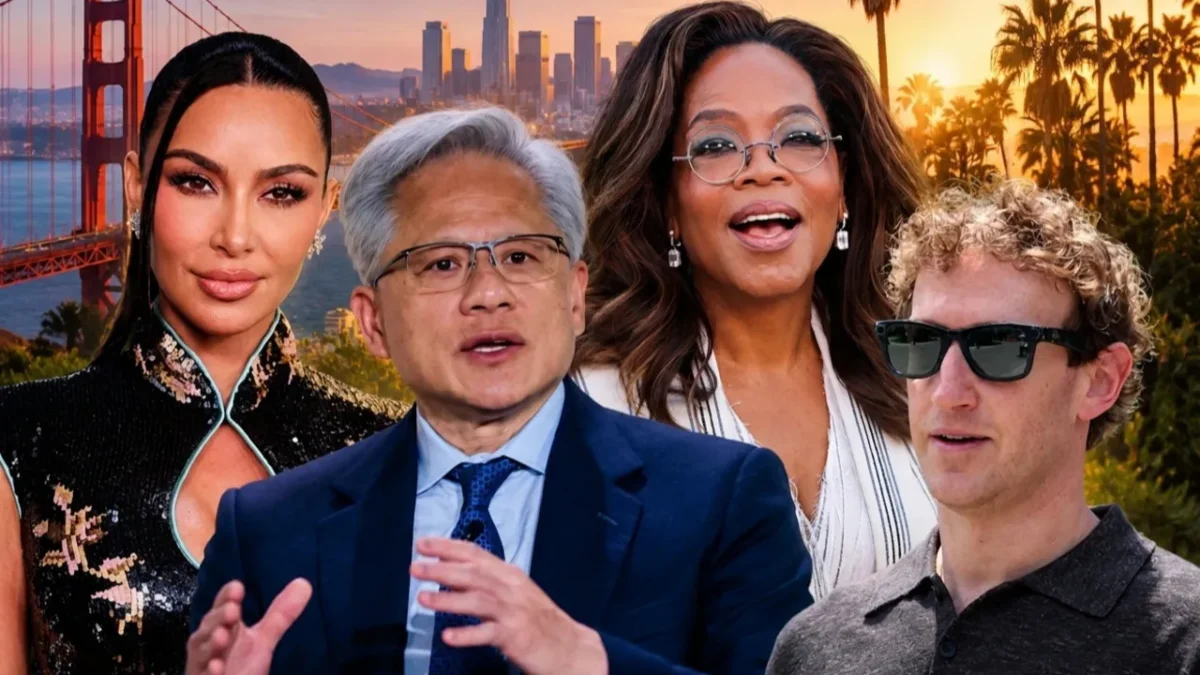
Kaliforniya’da gündeme gelen ve “milyarderlere yönelik yüzde 5 servet vergisi” teklifi, teknoloji devleri ve finans dünyasının önde gelen isimlerini eyalet dışına taşınmaya itti. Google’ın kurucu ortakları Larry Page ve Sergey Brin, yatırımcı Peter Thiel ve Uber’in eski CEO’su Travis Kalanick gibi isimlerin, vergi düzenlemesinin yürürlüğe girmesi olasılığına karşı Kaliforniya’dan ayrıldığı belirtiliyor. Hankey Group’un kurucusu Don Hankey, önerilen vergi nedeniyle Nevada’ya taşındığını açıklarken, Meta CEO’su Mark Zuckerberg’in de ikametgahını eyalet dışına taşıma ihtimalini değerlendirdiği gelen bilgiler arasında.
Kaliforniya’da önerilen bu vergi paketi, eyaletin en zengin bireylerinin toplam net servetleri üzerinden alınacak. Bu tür bir vergi mekanizması, özellikle yüksek teknoloji şirketlerinin merkezlerinin bulunduğu ve büyük servetlerin biriktiği bölgelerde finansal ve sosyal dinamikleri derinden etkileyebiliyor. Teklifin temel amacı, elde edilecek ek gelirin eyaletteki sosyal hizmetler, altyapı projeleri ve eğitim gibi alanlarda kullanılması olarak açıklanıyor. Ancak bu adım, sermayenin ve yüksek vasıflı iş gücünün eyalet dışına kayması gibi potansiyel riskleri de beraberinde getiriyor.
Özellikle Sergey Brin’in, servet vergisini engellemeye yönelik lobi faaliyetlerini desteklemek amacıyla bir siyasi kuruluşa 100 milyon dolardan fazla bağışta bulunması, konunun ne kadar hassas olduğunu ve milyarderlerin bu duruma ne kadar ciddi yaklaştığını gözler önüne seriyor. Bu tür hamleler, servet dağılımı ve vergilendirme politikaları üzerindeki ulusal tartışmaları da alevlendiriyor. Milyarderlerin bu vergi teklifine karşı takındığı tavır, gelecekteki vergi politikalarının şekillenmesinde önemli bir gösterge niteliği taşıyor.
Sermaye Akışının Eyalet Ekonomisindeki Yeri
Kaliforniya, uzun yıllardır yenilikçi şirketlerin ve girişimcilerin merkezi konumunda. Ancak, artan vergi oranları ve yaşam maliyeti gibi faktörler, bazı büyük isimleri farklı seçenekleri değerlendirmeye itiyor. Nevada ve Teksas gibi eyaletler, daha düşük vergi oranları ve iş dostu politikalarıyla öne çıkıyor. Bu durum, sermayenin ve dolayısıyla potansiyel olarak iş imkanlarının eyaletler arası kaymasına neden oluyor. Don Hankey gibi isimlerin Nevada’yı tercih etmesi, bu eğilimin somut bir göstergesi. Hankey Group’un finans ve emlak sektöründeki etkisi düşünüldüğünde, bu tür bir yer değişikliğinin bölgesel ekonomiler üzerindeki etkileri de merak konusu.
Meta’nın CEO’su Mark Zuckerberg’in de ikametgah değişikliği olasılığını değerlendirmesi, bu vergi teklifinin yalnızca bireysel değil, aynı zamanda büyük şirketlerin stratejik kararları üzerinde de ne kadar belirleyici olabileceğini gösteriyor. Teknoloji sektörünün devleri için operasyonel merkezlerinin ve üst düzey yöneticilerinin ikametgahlarının bulunduğu yerler, hem vergi avantajları hem de yetenek havuzuna erişim açısından kritik öneme sahip. Bu tür bir yer değiştirme hareketliliği, sadece vergi gelirlerini değil, aynı zamanda teknoloji ekosisteminin yoğunlaştığı bölgelerdeki inovasyon ve Ar-Ge faaliyetlerini de etkileyebilir.
Sermaye Hareketliliği ve Genel Piyasa Etkileri
Milyarderlerin ve büyük sermaye sahiplerinin servet vergisi gibi düzenlemeler karşısında eyalet değiştirmesi, genel piyasa dinamikleri üzerinde dolaylı etkilere sahip olabilir. Bu tür bir sermaye akışı, vergi avantajı sunan eyaletlerde gayrimenkul piyasasını canlandırırken, vergi yükünün arttığı eyaletlerde ise likiditenin azalmasına ve yatırım ortamının değişmesine neden olabilir. Ayrıca, bu durum, küresel finans piyasalarında da benzer vergilendirme tartışmalarının gündeme gelmesine zemin hazırlayabilir. Ülkeler ve eyaletler, sermayeyi çekmek ve elde tutmak adına rekabetçi vergi politikaları geliştirmek zorunda kalabilir. Servet dağılımı ve vergilendirme konusundaki bu tür gerilimler, uzun vadede ekonomik modellerin ve sosyal politikaların yeniden şekillenmesine yol açabilir.
Finans Hattı Yorum:
Kaliforniya’da gündeme gelen servet vergisi teklifi, yüksek net değere sahip bireylerin vergi planlaması ve ikametgah tercihleri üzerindeki doğrudan etkisinin yanı sıra, sermayenin coğrafi dağılımını da etkileme potansiyeli taşıyor. Bu tür bir vergi düzenlemesi, bir yandan eyalet bütçesine ek kaynak sağlama amacını güderken, diğer yandan sermayenin ve dolayısıyla yatırım ve istihdam olanaklarının daha vergi dostu bölgelere kayması riskini barındırıyor. Bu durum, uzun vadede eyaletin ekonomik büyüme potansiyelini ve rekabet gücünü sınırlayabilir.
Milyarderlerin ve teknoloji öncülerinin bu gelişmelere gösterdiği tepki, küresel ölçekte vergi politikaları ve iş dünyası arasındaki ilişkiye dair önemli ipuçları veriyor. Sermayenin bu denli mobilize olabilme kabiliyeti, politika yapıcılar için vergi düzenlemelerini tasarlarken ekonomik büyümeyi teşvik etme ve sermayenin kaçışını önleme dengesini gözetme gerekliliğini ortaya koyuyor. Bu durum, teknoloji ve finans sektörlerinin yoğunlaştığı bölgelerde yatırım ortamının sürdürülebilirliği açısından kritik bir eşik anlamına geliyor.
Gelecekte, bu tür vergi tartışmalarının daha yaygın hale gelmesi muhtemel. Politika yapıcılar, gelir adaletsizliği ile ekonomik canlılığı dengeleyecek stratejiler geliştirmek durumunda kalacaklar. Sermaye sahiplerinin vergi avantajı sunan bölgelere yönelme eğilimi, küresel bir rekabeti tetikleyebilir ve ülkeleri daha çekici vergi modelleri sunmaya zorlayabilir. Bu süreçte, yatırım akışlarının yönü, teknoloji merkezlerinin konumu ve ekonomik gücün coğrafi dağılımı gibi temel dinamikler yeniden şekillenebilir.