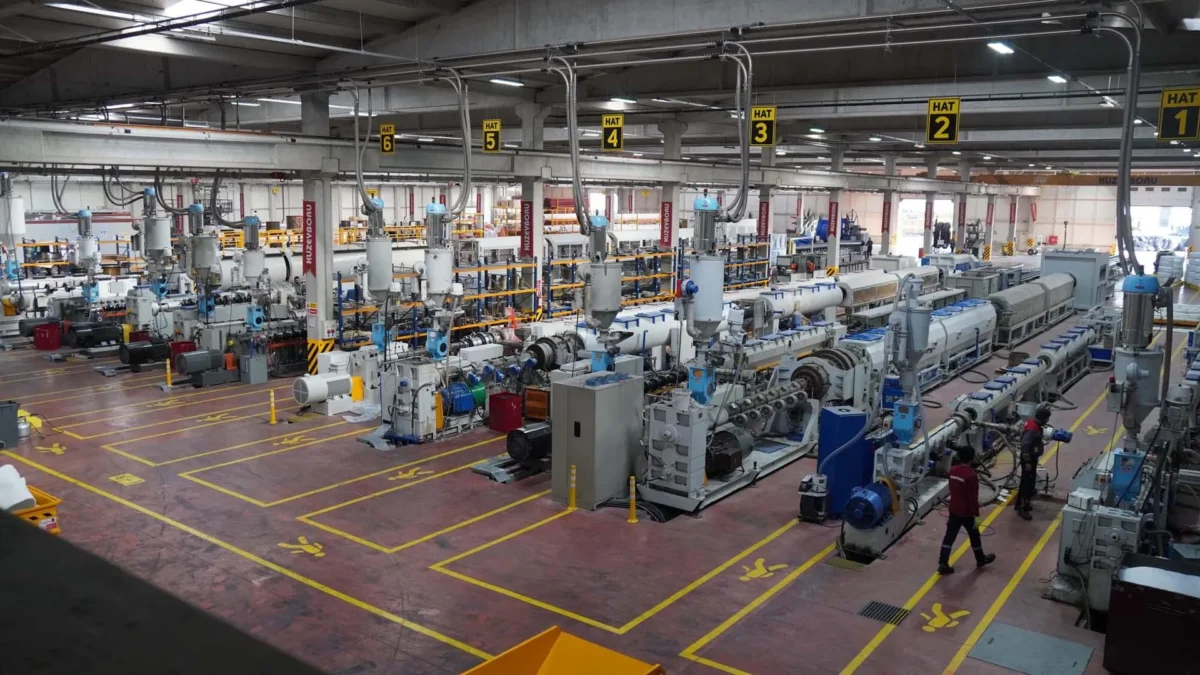
Kuzey Boru’dan 3. Çeyrek Finansal Sonuçları: Karşısında Hasılat Artışı
Kuzey Boru A.Ş. (KBORU), 2026 mali yılının üçüncü çeyreğine ilişkin finansal sonuçlarını 30 Ekim 2026 tarihinde Kamuyu Aydınlatma Platformu (KAP) üzerinden yatırımcılarıyla paylaştı. Şirket, 2026 yılının ilk dokuz ayında 502.917.437 TL net kar elde ederken, bu rakam geçen yılın aynı dönemine göre yüzde 37’lik bir düşüşü temsil ediyor. Üç aylık bazda ise şirketin net karı 228.584.954 TL olarak gerçekleşti. Bu düşüşe rağmen, şirketin hasılatında önemli bir artış kaydedilirken, esas faaliyet karındaki yükseliş dikkat çekici.
Finansal Performansın Detayları
2026 yılının ilk dokuz aylık dönemini kapsayan raporlama, Kuzey Boru’nun finansal tablosunda bazı önemli değişimleri ortaya koydu. Şirketin toplam hasılatı, 2025 yılının aynı dönemine kıyasla %54 gibi dikkate değer bir oranda artarak 7.434.314.702 TL’ye ulaştı. Esas faaliyet karı ise aynı dönemde %171’lik muazzam bir yükselişle 1.738.429.668 TL’ye çıktı. FAVÖK rakamı da 1.813.782.000 TL’ye yükselerek operasyonel gücünü gösterdi.
Ancak, net dönem karındaki düşüş yatırımcıların dikkatini çeken bir başka nokta oldu. 2025 yılının ilk dokuz ayında 800.493.943 TL net kar bildiren şirket, 2026’nın aynı döneminde 502.917.437 TL net kara ulaşabildi. Bu durum, artan maliyetler, finansman giderleri veya diğer operasyonel faktörlerin karlılık üzerindeki etkisine işaret ediyor olabilir.
Bilanço Gözlemleri ve Özkaynak Gelişimi
Şirketin bilançosuna bakıldığında, toplam varlıklar 16.293.851.232 TL’ye, toplam borçlar ise 10.048.296.722 TL’ye yükselmiş görünüyor. Bu dönemde şirketin özkaynakları %4’lük bir artışla 6.245.554.510 TL’ye ulaştı. Bu artış, şirketin finansal yapısını bir miktar güçlendirdiğini gösterse de, borçluluk seviyesinin yakından takip edilmesi gereken bir unsur olmaya devam ediyor.
Şirket Değerleme Rasyoları
Şirketin güncel çarpanlarına bakıldığında, Fiyat/Kazanç (F/K) oranının 9,53 olduğu görülüyor. Piyasa Değeri/Defter Değeri (PD/DD) oranı ise 0,77 olarak hesaplanmış. Bu rakamlar, şirketin piyasa tarafından defter değerinin biraz altında fiyatlandığını gösterebilir.
Kuzey Boru A.Ş. (KBORU), sektöründeki önemli oyuncular arasında yer alırken, açıklanan bilanço sonuçları şirketin hem operasyonel başarılarını hem de karlılığındaki bazı zorlukları aynı anda yansıtıyor. Hasılat ve esas faaliyet karındaki güçlü artışlar olumlu karşılansa da, net kar marjlarındaki düşüşün nedenleri ve gelecekteki etkileri daha detaylı analiz gerektiriyor. Şirket haberleri ve finansal gelişmeler için güncel şirket haberlerini takip etmeniz önemlidir.
Finans Hattı Yorum:
Kuzey Boru’nun açıkladığı 2026 yılı üçüncü çeyrek bilançosu, şirketin operasyonel kapasitesini ve büyüme potansiyelini gösteren önemli bir artışı yansıtırken, net kar tarafında bir düşüş yaşanması dikkat çekiyor. Hasılat ve esas faaliyet karındaki güçlü yüzdesel artışlar, şirketin pazar payını artırma ve yeni projelerdeki başarısını teyit eder nitelikte. Ancak, bu büyümenin karlılığa aynı oranda yansımaması, maliyet yönetimi, artan operasyonel giderler veya finansman maliyetlerindeki yükseliş gibi faktörlerin altını çiziyor. Yatırımcılar, bu operasyonel büyümeyi sürdürülebilir bir karlılığa dönüştürme potansiyelini yakından izlemelidir.
Piyasa değeri/defter değeri oranının 0,77 gibi bir seviyede olması, hissenin mevcut piyasa fiyatının, şirketin defter değerinin altında kaldığını gösteriyor. Bu durum, makroekonomik koşullar, sektördeki genel beklentiler veya şirkete özgü riskler nedeniyle bir iskontolu işlem görme ihtimaline işaret edebilir. Ancak, hem hasılattaki hem de esas faaliyet karındaki güçlü büyüme, hisse için potansiyel bir toparlanma veya değer artışı sinyali olarak da yorumlanabilir. Şirketin gelecekteki projeleri ve bu projelerin karlılığa olan etkisi, hisse senedi performansı üzerinde belirleyici olacaktır.
Genel bir değerlendirme yapıldığında, Kuzey Boru’nun bilançosu, sektördeki güçlü konumu ve büyüme trendine ayak uydurma kabiliyetini sergilemektedir. Ancak, net kar marjlarını iyileştirme ve operasyonel verimliliği artırma konusundaki çabalar kritik önem taşımaktadır. Özellikle artan faiz ortamı ve küresel ekonomik belirsizlikler göz önüne alındığında, şirketin borçluluk yönetimi ve nakit akışı üzerindeki etkileri yakından takip edilmelidir. Önümüzdeki dönemde açıklanacak siparişler ve tamamlanan projelerin finansal sonuçlara yansıması, şirketin gelecekteki performansına dair daha net bir resim sunacaktır.