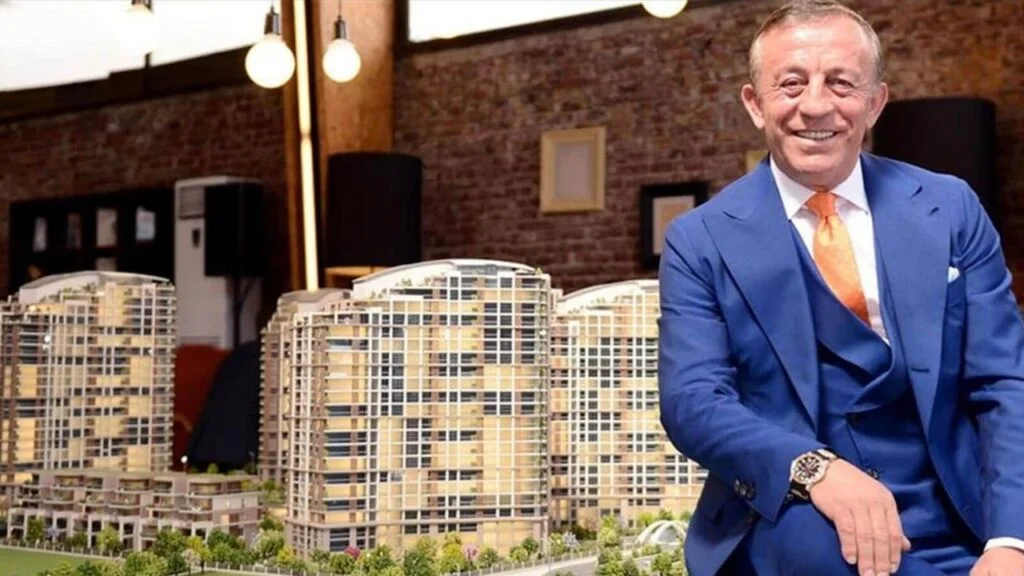
Ağaoğlu Avrasya GYO’dan Çeyrek Dönem Finansal Rapor: Kâr Artışı ve Hasılat Düşüşü
Ağaoğlu Avrasya Gayrimenkul Yatırım Ortaklığı A.Ş. (AAGYO), 30 Ekim 2026 tarihinde Kamuyu Aydınlatma Platformu’na (KAP) yaptığı bildirimle 2026 yılının ilk dokuz aylık dönemine ait finansal sonuçlarını duyurdu. Şirket, bu dönemde 493.557.384 TL’lik bir net kâr elde ederken, geçtiğimiz yılın aynı döneminde 259.627.107 TL zarar kaydetmişti. Bu dikkat çekici kâr dönüşümüne rağmen, şirketin hasılatında bir önceki yılın aynı dönemine göre %32’lik bir düşüş yaşandığı belirtildi.
Şirketin 1 Ocak – 30 Eylül 2026 dönemini kapsayan finansal raporlarına göre, toplam satışlar 890.544.190 TL olarak gerçekleşti. Bu rakam, bir önceki yılın aynı dokuz aylık döneminde 1.301.530.171 TL idi. Faaliyet karı ise 673.728.443 TL’ye ulaşarak önceki yılın 608.100.865 TL’lik rakamının üzerinde yer aldı. FAVÖK (Faiz Amortisman Vergi Öncesi Kâr) ise 668.929.000 TL olarak kaydedildi.
Çeyreklik bazda bakıldığında, AAGYO 2026 yılının üçüncü çeyreğinde 217.881.097 TL’lik bir kâr elde etti. Şirketin özkaynakları da bu çeyrek dönemde %1’lik bir artış göstererek 17.731.459.141 TL’ye ulaştı. Toplam varlıklar 21.767.942.234 TL’ye yükselirken, toplam borçlar 4.036.483.093 TL olarak açıklandı.
Şirket Finansal Göstergeleri ve Analizi
Ağaoğlu Avrasya GYO’nun açıkladığı finansal tablolar, şirketin geçmiş dönemlere kıyasla kârlılıkta önemli bir iyileşme kaydettiğini gösteriyor. Geçen yılın aynı dönemindeki zararın yerini bu yıl elde edilen güçlü kâra bırakması, şirketin operasyonel verimliliğini veya finansal stratejilerindeki olumlu gelişmeleri işaret ediyor olabilir. Ancak, hasılatın %32’lik düşüşü, şirketin ana faaliyet alanlarındaki gelir yaratma kapasitesi üzerinde durulması gereken bir konu olarak öne çıkıyor.
Şirketin sahip olduğu finansal çarpanlar da dikkat çekici. Fiyat/Kazanç (F/K) oranı 5,45 olarak açıklanırken, Piyasa Değeri/Defter Değeri (PD/DD) oranı 0,28 olarak gerçekleşti. Bu oranlar, şirketin piyasa değerinin, defter değerine göre oldukça iskontolu işlem gördüğünü gösteriyor. Toplam piyasa değeri ise 5,00 milyar TL olarak hesaplandı.
Bu durum, yatırımcılar için potansiyel bir fırsat sunabilirken, aynı zamanda hasılat düşüşü gibi olumsuz faktörlerin de göz ardı edilmemesi gerektiğini vurguluyor. Gayrimenkul yatırım ortaklıkları (GYO) sektöründe, genel ekonomik koşullar, faiz oranları ve döviz kurlarındaki dalgalanmalar gibi makroekonomik etkenlerin yanı sıra, projelerin satış performansı ve finansman maliyetleri de şirketin finansal sağlığını doğrudan etkileyen faktörlerdir.
| AAGYO Bilanço 3Ç26 | 2025/9 aylık | 2026/9 aylık |
| Satışlar | 1.301.530.171 | 890.544.190 |
| Net dönem kârı | -259.627.107 | 493.557.384 |
| Esas faaliyet kârı | 608.100.865 | 673.728.443 |
| FAVÖK | 645.170.000 | 668.929.000 |
Şirketin özkaynak yapısı da finansal gücünü destekliyor. Toplam varlıkların 21,7 milyar TL’yi aşması ve borçların kontrol altında tutulması, şirketin finansal istikrarını gösteriyor. Bu denge, yeni projelere yatırım yapma veya mevcut projeleri geliştirme potansiyelini artırabilir. Yatırımcılar, şirketin gelecek projeleri ve gayrimenkul piyasasındaki beklentiler doğrultusunda AAGYO’yu takibe devam edecektir. Bu gelişmelerin yanı sıra, gayrimenkul sektörüne yönelik güncel şirket haberlerini Finans Hattı üzerinden takip edebilirsiniz.
| AAGYO Bilanço 3Ç26 | 2025/12 aylık | 2026/9 aylık |
| Toplam varlıklar | 19.391.807.286 | 21.767.942.234 |
| Toplam borçlar | 4.080.134.276 | 4.036.483.093 |
| Özkaynaklar | 15.311.673.010 | 17.731.459.141 |
Finans Hattı Yorum:
Ağaoğlu Avrasya GYO’nun açıkladığı 3. çeyrek bilançosu, şirketin geçen yıla kıyasla karlılığını muazzam bir şekilde artırmasına rağmen, satış gelirlerindeki belirgin düşüş dikkat çekiyor. Bu durum, şirketin operasyonel maliyetlerini kontrol altına alarak veya finansal gelirlerini optimize ederek bu kâr artışını sağladığını düşündürmektedir. Ancak, gayrimenkul geliştirme ve satış odaklı bir GYO için hasılatın düşmesi, gelecekteki gelir akışları üzerinde soru işaretleri oluşturabilir.
Şirketin piyasa değeri/defter değeri oranının oldukça düşük olması (0.28), piyasanın şirkete yönelik potansiyel değerinin altında fiyatlama yaptığını gösterebilir. Bu durum, değer yatırımcıları için cazip bir fırsat olarak algılanabilir. Ancak, düşük PD/DD oranı aynı zamanda piyasanın şirketin gelecekteki büyüme potansiyeli veya gelir istikrarı konusundaki endişelerini de yansıtabilir. Satışlardaki düşüşün nedenlerinin detaylı analizi, yatırımcı kararları için kritik öneme sahiptir.
Özkaynaklardaki artış ve toplam varlıkların büyümesi, şirketin finansal yapısının sağlamlığını desteklemektedir. Önümüzdeki dönemde AAGYO’nun, azalan hasılata rağmen elde ettiği yüksek kâr marjlarını sürdürüp sürdüremeyeceği ve yeni projelerle pazar payını artırıp artıramayacağı yakından izlenmelidir. Gayrimenkul sektörünün genel dinamikleri, faiz oranlarındaki değişimler ve ekonomik büyüme beklentileri de AAGYO’nun hisse performansını etkileyecek önemli faktörler olacaktır.