Sitemizi Google aramalarında tercih edilen kaynak olarak ekleyin.
OTKAR’dan Beklentilere Paralel Zayıf Bilanço: Zarar Katlandı
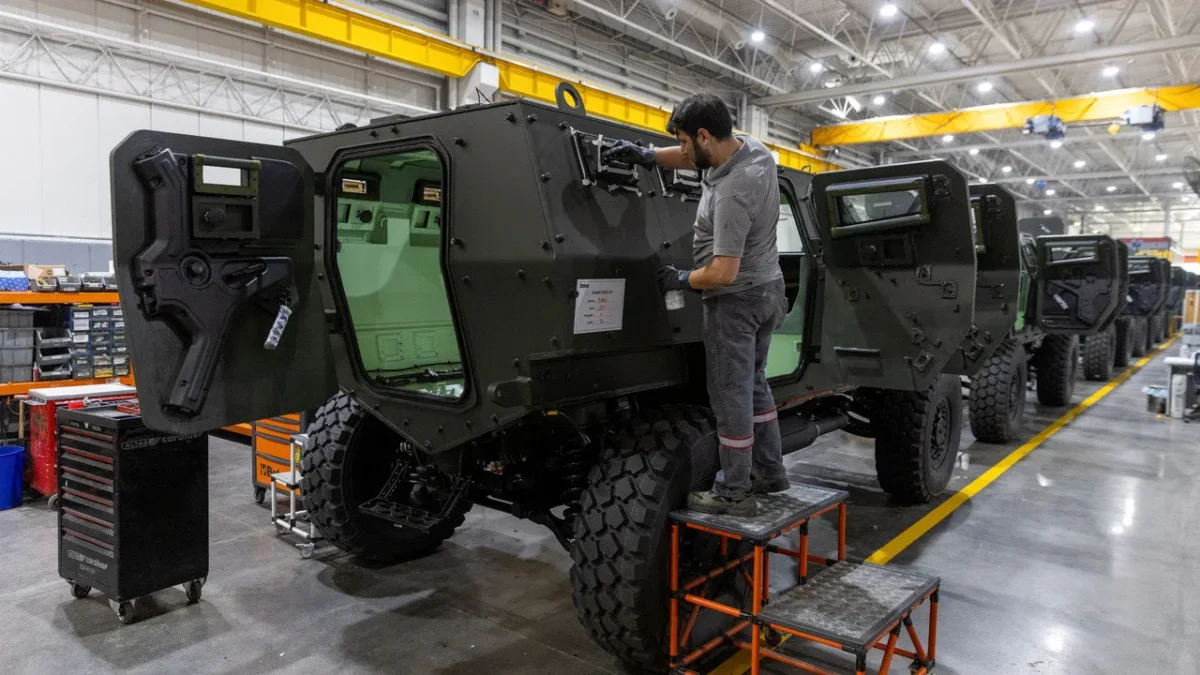
Otokar (OTKAR), 2026 yılının üçüncü çeyreğine ilişkin finansal sonuçlarını açıkladı. Yılın ilk dokuz ayında net zararını geçen yılın aynı dönemine göre yaklaşık 11,8 katına çıkaran şirket, satış gelirlerindeki daralmayla dikkat çekti.
Haberin Öne Çıkan Başlıkları
- Net Zarar Artışı: Şirketin 9 aylık net zararı 6 milyar 696 milyon TL seviyesine ulaştı.
- Satışlarda Daralma: Hasılat yıllık bazda yüzde 10 oranında gerileyerek 36,14 milyar TL olarak gerçekleşti.
- Özkaynak Erimesi: Özkaynaklar 10,63 milyar TL’den 3,54 milyar TL seviyesine geriledi.
- Beklenti Uyumu: Üçüncü çeyrekte açıklanan 1,95 milyar TL’lik zarar, piyasa analistlerinin beklentileriyle büyük oranda paralel seyretti.
Otokar’ın açıkladığı finansal tablo, operasyonel zorlukların sürdüğünü ortaya koyuyor. Özellikle esas faaliyet kârının 1,82 milyar TL kârdan 3,39 milyar TL zarara dönmüş olması, şirketin temel operasyonlarında yaşadığı maliyet baskısını gözler önüne seriyor. Şirketin finansal verilerine dair daha fazla detay için Güncel Şirket Haberleri sayfamızı takip edebilirsiniz.
| Gösterge | 2026 9 Aylık Veri | Değişim |
|---|---|---|
| Net Zarar | 6,69 Milyar TL | 11,8 Kat Artış |
| Satış Gelirleri | 36,14 Milyar TL | %10 Azalış |
| Özkaynaklar | 3,54 Milyar TL | %39 Azalış |
Merak Edilen Sorular
OTKAR bilançosu beklentiyi karşıladı mı?
Evet, Otokar’ın üçüncü çeyrekte açıkladığı 1,95 milyar TL zarar, aracı kurumların ortalama 1,94 milyar TL’lik zarar beklentisiyle oldukça paralel gerçekleşmiştir.
Şirketin özkaynaklarındaki erimenin sebebi nedir?
Artan faaliyet zararları ve yükselen borç yükü, şirketin 2026 yılı içerisinde özkaynak yapısında ciddi bir daralmaya yol açarak 3,54 milyar TL seviyesine inmesine neden olmuştur.
Finans Hattı Yorum:
Otokar’ın finansal sonuçları, özellikle satış gelirlerindeki gerileme ve faaliyet kârının negatif tarafa geçmesiyle operasyonel marjlar üzerinde ciddi bir baskı olduğunu gösteriyor. Şirketin ana faaliyet alanlarında karlılığın sürdürülebilirliği, önümüzdeki çeyreklerdeki nakit akışı yönetimi için belirleyici olacaktır.
Yatırımcı psikolojisi açısından, net zararın 12 katına çıkması piyasada kısa vadeli bir hayal kırıklığı yaratabilir. Ancak beklentilerle paralel gelen rakamlar, mevcut kötü durumun bir kısmının fiyatlanmış olabileceği ihtimalini de beraberinde getiriyor. Yatırımcıların şirketin borç yapılandırma stratejilerini izlemesi önemlidir.
Aşağı yönlü riskler noktasında, özkaynaklardaki yüzde 39’luk erime dikkatle takip edilmelidir. Şirketin piyasa değeri/defter değeri oranının 10,72 gibi yüksek bir seviyede bulunması, bilanço küçülmesi karşısında değerleme çarpanlarının baskı altında kalabileceği riskini taşımaktadır.