Sitemizi Google aramalarında tercih edilen kaynak olarak ekleyin.
OYAK Çimento’dan Beklentileri Aşan Çeyreklik Performans
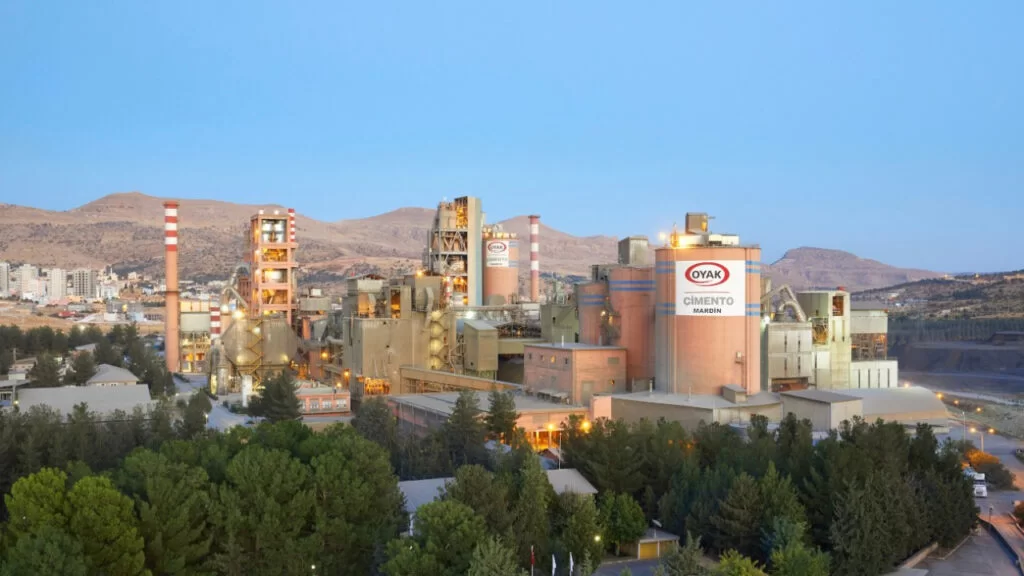
Oyak Çimento Fabrikaları A.Ş. (OYAKC), 2026 yılı üçüncü çeyrek finansal sonuçlarını açıkladı. Şirket, piyasa analistlerinin beklentilerini geride bırakarak güçlü bir kârlılık performansı sergiledi.
Haberin Öne Çıkan Başlıkları
- Güçlü Net Kar: OYAKC, yılın üçüncü çeyreğinde 2.988.139.000 TL net kar elde ettiğini duyurdu.
- 9 Aylık Performans: Şirketin yılın ilk dokuz ayındaki toplam net karı 5.304.519.000 TL seviyesine ulaştı.
- Beklentileri Aştı: Piyasa anketi sonuçlarına göre 2,4 milyar TL civarında beklenen net kar, gerçekleşen rakamlarla beklentilerin üzerinde kaldı.
- Sektörel Güç: Çimento sektöründeki operasyonel verimlilik, şirketin finansal tablolarına olumlu yansıdı.
Oyak Çimento, 2026 yılı üçüncü çeyrek döneminde gerçekleştirdiği 2.988.139.000 TL net kar ile yatırımcılarının yüzünü güldürdü. Yılın ilk dokuz ayını kapsayan kümülatif kar rakamı ise 5.304.519.000 TL olarak kaydedildi. Şirketin finansal tabloları incelendiğinde, operasyonel süreçlerin yönetimi ve maliyet disiplininin karlılık üzerindeki etkisi net bir şekilde görülüyor. Piyasalarda yakından takip edilen bilanço dönemlerinde, Güncel Şirket Haberleri içerisinde en çok dikkat çeken verilerden biri olan bu sonuçlar, beklenti anketlerinin de oldukça üzerinde gerçekleşti.
| Gösterge | Veri (TL) | Durum |
|---|---|---|
| 3. Çeyrek Net Kar | 2.988.139.000 | Beklenti Üstü |
| 9 Aylık Toplam Kar | 5.304.519.000 | Pozitif |
| Ortalama Beklenti | 2.461.700.000 | Aşıldı |
Merak Edilen Sorular
OYAKC bilançosu beklentiyi karşıladı mı?
Evet, şirket 2,98 milyar TL kar ile piyasa analistlerinin 2,46 milyar TL olan ortalama beklentisinin üzerinde bir performans gösterdi.
Şirketin 9 aylık toplam karı ne kadar?
Oyak Çimento, 2026 yılı ilk dokuz ayında toplam 5.304.519.000 TL net kar açıkladı.
Finans Hattı Yorum:
OYAKC’nin açıkladığı bu finansal sonuçlar, şirketin yüksek operasyonel verimliliğini ve sektördeki rekabet gücünü koruduğunu teyit ediyor. Özellikle inşaat sektöründeki hareketliliğin devam etmesi ve şirketin pazar payını koruması, önümüzdeki dönemlerde de karlılığın sürdürülebilirliği açısından yatırımcılar için güven verici bir sinyal olarak okunabilir.
Piyasa nezdinde beklenti üstü gelen bu tür finansal tablolar, genellikle yatırımcı iştahını artırarak hisse üzerindeki olumlu baskıyı destekler. Yatırımcı psikolojisi açısından ise 5 milyar TL sınırını aşan toplam net kar, hisseye olan kurumsal ilginin artmasına ve orta vadeli beklentilerin revize edilmesine zemin hazırlayabilir.
Yatırımcılar için olası aşağı yönlü riskler ise sektördeki hammadde maliyetleri ve genel makroekonomik daralma beklentileri olarak takip edilmelidir. Teknik olarak hissenin yeni direnç seviyelerini test etmesi beklenirken, olası düzeltme hareketlerinde 20 ve 50 günlük hareketli ortalamaların destek olarak korunup korunmadığı yakından izlenmelidir.