Sitemizi Google aramalarında tercih edilen kaynak olarak ekleyin.
- ▹ Özet Gelişme: İş Yatırım, Pegasus için hedef fiyatını 232 TL'ye revize etti.
- ▹ Piyasa Etkisi: Kurumsal alımların maliyet seviyeleri ve direnç eşikleri gizlendi.
- ▹ Takas Dağılımı: Satıcı kurumların karşı bacak işlemleri ve yabancı payı gizlendi.
- ⚠️ FinAI Strateji Notu: Kritik destek/direnç ve kâr realizasyonu uyarısı sadece üyelere açıktır.
PGSUS Hisselerinde Hedef Fiyat Güncellemesi: Yeni Beklenti Açıklandı
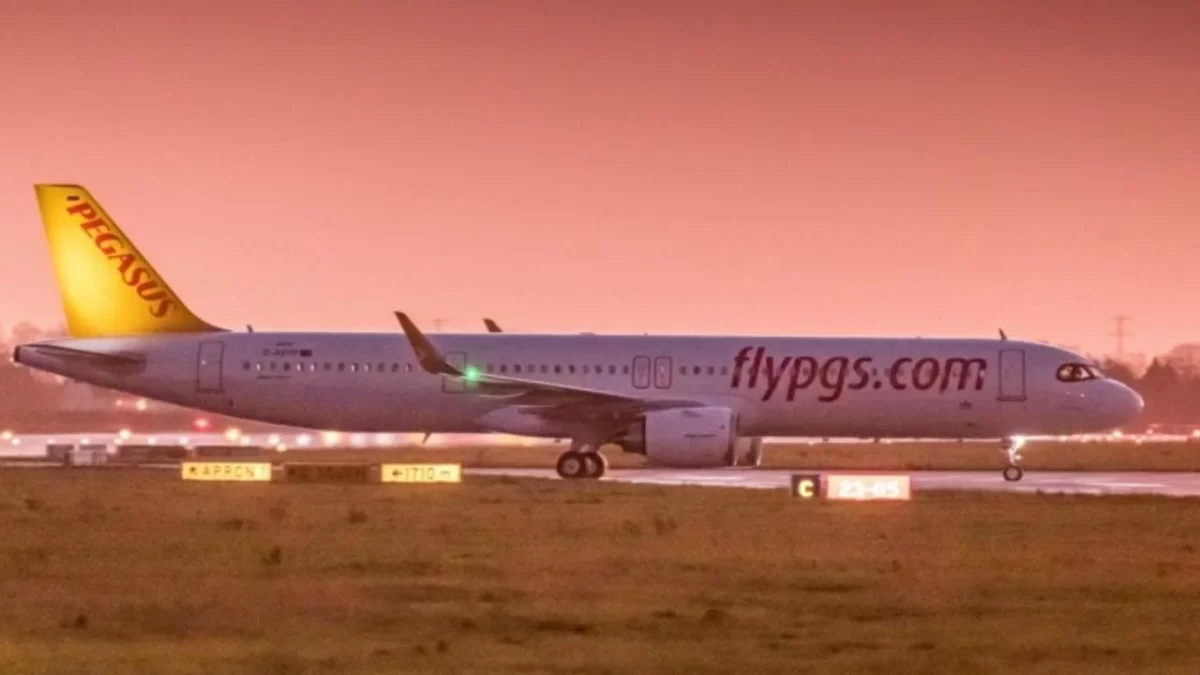
Borsa İstanbul’da havacılık sektörünün önemli oyuncularından Pegasus Hava Taşımacılığı A.Ş. (PGSUS), güçlü büyüme beklentileri doğrultusunda aracı kurumların takibini sürdürüyor. 16 Kasım 2026 tarihinde bir aracı kurum tarafından paylaşılan güncel rapor, PGSUS hisseleri için 12 aylık projeksiyonları yeniden şekillendirdi.
Haberin Öne Çıkan Başlıkları
- Hedef Fiyat Artışı: PGSUS için hedef fiyat 190 TL seviyesinden 232 TL seviyesine yükseltildi.
- Tavsiye Değişimi: Kurumun hisse üzerindeki görüşü ‘tut’ seviyesinden ‘al’ pozisyonuna revize edildi.
- Prim Potansiyeli: Mevcut fiyat seviyeleri dikkate alındığında %48,43’lük bir artış potansiyeli öngörülüyor.
Havacılık sektörü, küresel turizm hareketliliği ve yurt içi yolcu trafiğindeki artışla birlikte şirketlerin finansal tablolarını desteklemeye devam ediyor. İş Yatırım tarafından yayınlanan son raporda, Pegasus için belirlenen yeni hedef fiyat 232,00 TL olarak duyuruldu. Piyasa koşullarının elverişliliği ve şirketin operasyonel verimliliği, analistlerin iyimser görüşlerini destekleyen temel faktörler arasında yer alıyor. Yatırımcılar, sektördeki gelişmeleri Güncel Şirket Haberleri sayfamız üzerinden anlık olarak takip edebilirler.
| Gosterge | Veri | Degisim |
|---|---|---|
| Hedef Fiyat | 232,00 TL | +22% |
| Tavsiye | AL | Revize Edildi |
| Potansiyel Getiri | %48,43 | – |
Merak Edilen Sorular
Pegasus için belirlenen hedef fiyat süresi nedir?
Aracı kurumlar tarafından açıklanan hedef fiyatlar, aksi belirtilmedikçe genellikle 12 aylık bir dönemi kapsayan beklentileri ifade eder.
PGSUS neden ‘al’ tavsiyesi aldı?
Şirketin operasyonel büyüme hızı, artan yolcu talebi ve yıl genelindeki finansal performans beklentileri, analistlerin hisseye yönelik pozitif görüşünü desteklemektedir.
Finans Hattı Yorum:
Pegasus’un bu hedef fiyat güncellemesi, şirketin havacılık sektöründeki güçlü konumunun ve piyasa beklentilerinin bir yansımasıdır. Operasyonel karlılığın sürdürülebilirliği, hisse üzerindeki yukarı yönlü hareketleri tetikleyebilir.
Yatırımcı psikolojisi açısından, ‘tut’ seviyesinden ‘al’ seviyesine geçiş, kurumsal yatırımcıların hisseye olan ilgisinin arttığına dair önemli bir sinyal olarak okunabilir. Bu tür güncellemeler genellikle orta ve uzun vadeli yatırım stratejilerini desteklemektedir.
Aşağı yönlü riskler bağlamında, küresel havacılık sektörü genelindeki maliyet artışları ve jeopolitik dalgalanmalar takip edilmelidir. Teknik olarak, belirlenen 232 TL hedefinin gerçekleşebilmesi için 156 TL bandı üzerindeki hacimli seyir korunmalıdır.