Sitemizi Google aramalarında tercih edilen kaynak olarak ekleyin.
- ▹ Özet Gelişme: Tüpraş, güçlü rafineri marjları ile %16'ya varan temettü potansiyeli sunuyor.
- ▹ Piyasa Etkisi: Kurumsal alımların maliyet seviyeleri ve direnç eşikleri gizlendi.
- ▹ Takas Dağılımı: Satıcı kurumların karşı bacak işlemleri ve yabancı payı gizlendi.
- ⚠️ FinAI Strateji Notu: Kritik destek/direnç ve kâr realizasyonu uyarısı sadece üyelere açıktır.
Tüpraş Hisselerinde Stratejik Dönem: Yüksek Temettü ve Teknik Görünüm
Rafineri sektörünün lideri Tüpraş (TUPRS), hem operasyonel kârlılığı hem de yatırımcısına sunduğu temettü potansiyeliyle gündemdeki yerini koruyor. Uzmanlar, şirketin mevcut finansal yapısının orta ve uzun vadede sunduğu fırsatlara dikkat çekiyor.
Haberin Öne Çıkan Başlıkları
- Yüksek Verim Beklentisi: Tüpraş’ın güçlü kârlılık performansı ile %15-16 seviyelerinde temettü verimi sunabileceği öngörülüyor.
- Rafineri Marjları: Dizel ve jet yakıtı marjlarındaki güçlü seyir, şirketin üçüncü çeyrekte yakaladığı ivmeyi dördüncü çeyreğe taşımasını sağlıyor.
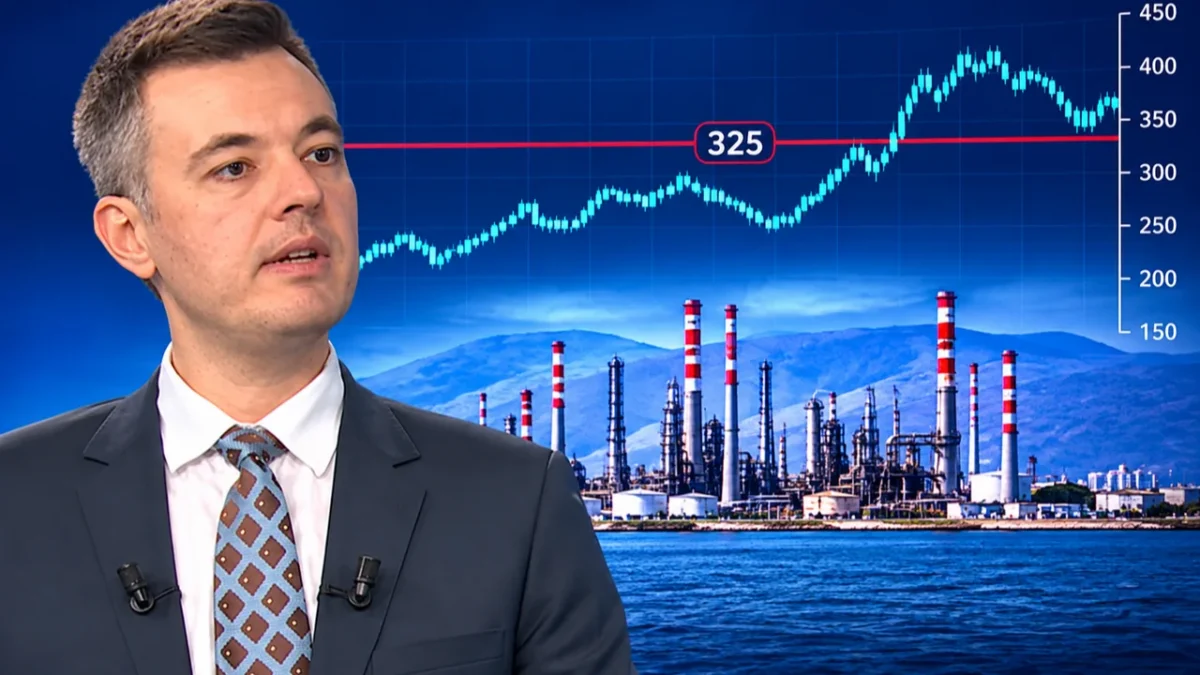
- Teknik Denge Süreci: Hissede 320-325 TL aralığı güçlü bir destek bölgesi olarak takip ediliyor.
Tüpraş hisselerindeki son görünüm, şirketin olgunluk evresindeki büyüme stratejisiyle yakından ilişkili. Petrol fiyatlarındaki hareketlilikten ziyade, motorin ve jet yakıtı özelindeki rafineri marjları, şirketin gelir tablolarında belirleyici rol oynuyor. Özellikle yılın son çeyreğinde marjların dirençli kalması, yatırımcılar nezdinde olumlu bir algı oluştururken, 2027 yılına dair sürdürülebilirlik beklentileri yakından izleniyor. Borsa İstanbul’un lokomotif hisselerinden biri olan Tüpraş hakkında daha detaylı bilgi için Temettü Bildirimleri sayfamızı inceleyebilirsiniz.
Teknik açıdan bakıldığında, hisse senedi zirve seviyelerinden yaşanan geri çekilmelere rağmen önemli destek noktalarını korumayı başarıyor. Yatırımcıların, piyasadaki kısa vadeli fiyat oynaklıklarına karşı temkinli yaklaşmaları ve stratejilerini uzun vadeli temettü getirisine göre güncellemeleri öneriliyor.
| Gösterge | Beklenti/Seviye | Değişim |
|---|---|---|
| Temettü Verimi | %15 – %16 | Pozitif Beklenti |
| Destek Bölgesi | 320 – 325 TL | Alım Tepkisi |
| Marj Görünümü | Güçlü Seyir | Sürdürülebilir |
Merak Edilen Sorular
Tüpraş temettü verimi ne kadar olabilir?
Uzman görüşlerine göre Tüpraş’ın mevcut kârlılık yapısı, orta-uzun vadede %15 ile %16 bandında bir temettü verimi potansiyeli taşıdığını işaret ediyor.
TUPRS hissesi için kritik destek noktası neresi?
Teknik analizler, hisse üzerinde 320 TL ile 325 TL aralığının alım yönlü iştahın geldiği kritik bir destek bölgesi olduğunu gösteriyor.
Finans Hattı Yorum:
Tüpraş, operasyonel verimliliği ve nakit akışı sayesinde Borsa İstanbul’un en güvenilir ‘temettü emekliliği’ hisselerinden biri olarak konumunu koruyor. Şirketin artık büyüme fazından ziyade, nakit temettü dağıtma odaklı bir ‘olgun şirket’ kimliğine bürünmesi, kurumsal yatırımcıların ilgisini çekmeye devam edecektir.
Yatırımcı psikolojisi açısından, kısa vadeli volatilite dönemlerinde geri çekilmelerin bir ‘fırsat’ olarak görülmesi, ancak marjların 2027 projeksiyonlarında yaratabileceği olası baskıların da risk yönetimi çerçevesinde değerlendirilmesi hayati önem taşıyor.
Aşağı yönlü hareketlerde 320 TL seviyesinin altında oluşabilecek kalıcı kapanışlar, teknik anlamda kısa vadeli kar satışlarını derinleştirebilir. Bu nedenle, portföy çeşitlendirmesinde hissenin ‘temettü verimi’ ile ‘teknik destek’ seviyeleri arasındaki korelasyonun düzenli takibi önerilmektedir.