Sitemizi Google aramalarında tercih edilen kaynak olarak ekleyin.
ASELS 3Ç26 Finansal Sonuçları Beklentileri Aştı
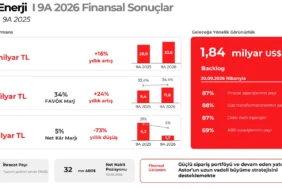
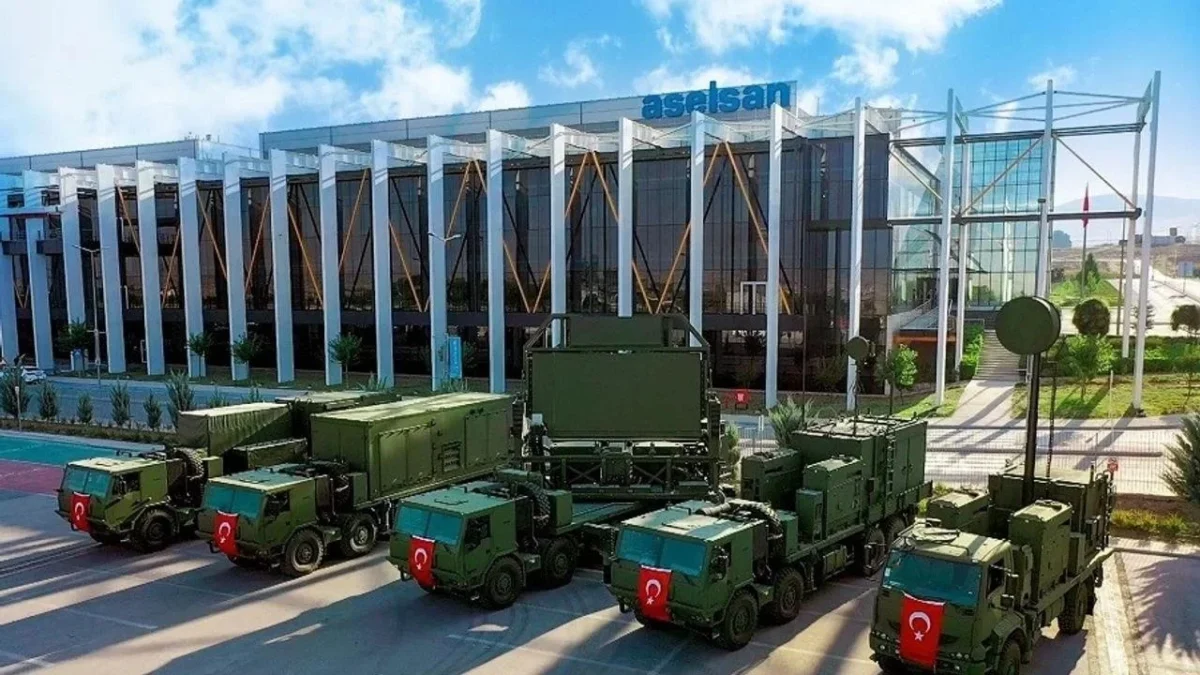
Aselsan, 2026 yılı 3. çeyrek finansal döneminde piyasa beklentilerini geride bırakan güçlü bir performans sergileyerek net karını yıllık bazda yüzde 82 oranında artırdı.
Haberin Öne Çıkan Başlıkları
- Rekor Sipariş: Bakiye siparişler 30,7 milyar ABD Doları ile tarihi zirvesine ulaştı.
- Güçlü Kar: Net kar 11,2 milyar TL seviyesine ulaşarak beklentilerin yüzde 25 üzerinde gerçekleşti.
- Marj İyileşmesi: FAVÖK marjı yıllık 2,9 puan artışla yüzde 27,6 seviyesine yükseldi.
- Yeni Sözleşmeler: Şirket 9 aylık dönemde toplam 14 milyar ABD Doları tutarında yeni iş aldı.
Şirketin 2026 yılı 3. çeyrek döneminde konsolide gelirleri, piyasa beklentisinin yüzde 5 üzerinde gerçekleşerek 58,06 milyar TL seviyesine ulaştı. Bu büyümenin arkasında özellikle hava savunma, radar, elektronik harp ve güdümlü mühimmat sistemlerine yönelik artan yoğun talep bulunuyor. Operasyonel verimlilik ve yüksek katma değerli ürünlerin satış payının artması, kârlılık marjlarını yukarı çeken en önemli etkenler olarak öne çıkıyor.
Yatırımcılar için en kritik verilerden biri olan bakiye sipariş miktarı, 23,2 milyar dolardan 30,7 milyar dolara yükselerek şirketin uzun vadeli görünürlüğünü güçlendirdi. Ayrıca, 9 aylık dönemde alınan işlerin satışlara oranı 4,4x seviyesine ulaşarak gelecekteki ciro beklentilerini destekledi. Şirketin, finansal verilerine ve güncel performans analizlerine Son Bilançolar sayfamızdan ulaşabilirsiniz.
| Gösterge | Veri (3Ç26) | Değişim (Yıllık) |
|---|---|---|
| Net Kâr | 11,2 Milyar TL | +%82 |
| Konsolide Gelir | 58,06 Milyar TL | +%35 |
| FAVÖK | 16,02 Milyar TL | +%51 |
Merak Edilen Sorular
Aselsan’ın sipariş artışı hisseyi nasıl etkiler?
30,7 milyar dolara ulaşan rekor bakiye sipariş, şirketin önümüzdeki yıllardaki üretim kapasitesinin ve gelir öngörüsünün garanti altında olduğunu gösterir, bu da piyasa tarafından olumlu fiyatlanır.
FAVÖK marjındaki iyileşmenin sebebi nedir?
Yüksek katma değerli savunma sanayi ürünlerinin satış içindeki payının artması, dijital dönüşüm ve uygulanan verimlilik programları marj artışını desteklemiştir.
Finans Hattı Yorum:
Aselsan’ın 3Ç26 sonuçları, savunma sanayindeki yüksek talebin finansal tablolara ne denli güçlü yansıdığını ortaya koyuyor. Özellikle 4,4x seviyesindeki yeni iş alım oranı, şirketin sadece geçmiş işlerden değil, gelecekteki projelerden de yüksek nakit akışı yaratacağını garantiliyor.
Yatırımcılar açısından bakıldığında, beklenti üzeri gelen net kar ve FAVÖK rakamları hisse üzerinde pozitif bir algı yaratacaktır. Bakiye siparişlerin ulaştığı tarihi zirve, uzun vadeli yatırımcılar için güven veren en temel rasyo olarak takip edilmelidir.
Risk tarafında ise artan net borç pozisyonu ve yatırım harcamalarının nakit akışları üzerindeki baskısı izlenmelidir. Ayrıca, jeopolitik gelişmeler kaynaklı olası talep kaymaları veya maliyet artışları, kısa vadeli volatiliteyi tetikleyebilir.