Aselsan’dan Güçlü 2026/2. Çeyrek Finansal Performansı
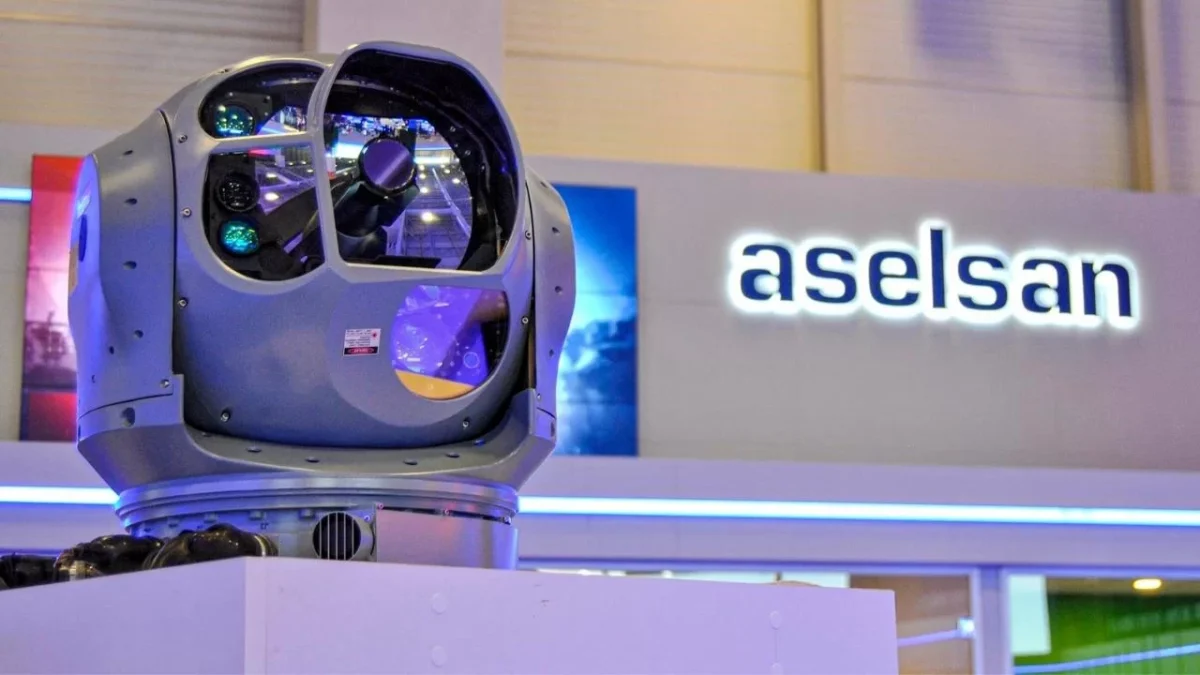
Aselsan Elektronik Sanayi ve Ticaret A.Ş. (ASELS), 2026 yılının ikinci çeyreğine ait finansal sonuçlarını duyurdu. Şirketin açıkladığı rakamlar, piyasa beklentilerinin üzerinde bir performans sergilediğini gösterirken, analistlerin değerlendirmeleri de olumlu yönde şekillendi. Özellikle artan ciro ve net kâr rakamları dikkat çekiyor.
Aselsan, 2026 yılının ikinci çeyreğinde 8,51 milyar TL net kâr elde ettiğini açıkladı. Bu rakam, geçen yılın aynı dönemine göre %61‘lik bir artışa işaret ediyor ve hem İş Yatırım’ın 6,97 milyar TL’lik hem de genel konsensüs tahmininin (6,92 milyar TL) üzerinde gerçekleşti. Net kârdaki bu güçlü artışta, parasal kayıplardaki sert gerilemenin, vergi giderlerindeki artışın olumsuz etkisini büyük ölçüde telafi etmesi etkili oldu.
Şirketin cirosu da beklentileri aşarak 51,8 milyar TL‘ye ulaştı. Bu rakam, yıllık bazda reel olarak %33, dolar bazında ise %38 gibi dikkat çekici bir artış anlamına geliyor. İş Yatırım’ın 48,0 milyar TL, konsensüsün ise 47,5 milyar TL’lik ciro beklentilerinin üzerinde kalan bu performans, şirketin satış gücünü ve pazar hakimiyetini teyit ediyor.
FAVÖK (Faiz, Amortisman ve Vergi Öncesi Kâr) tarafında da olumlu tablo devam etti. FAVÖK, yıllık bazda %32 artışla 14,0 milyar TL olarak gerçekleşerek beklentileri karşıladı. Ancak, FAVÖK marjı geçen yılın aynı dönemine (%27,1) göre hafif bir gerilemeyle %27,0 seviyesinde seyretti. Brüt kâr marjı ise 2Ç25’teki %33,7’den 2Ç26’da %32,5‘e gerilerken, faaliyet giderlerinin satışlara oranı %9,9 ile yatay bir seyir izledi (2Ç25: %10,0).
Bakiye Siparişlerde Büyüme Devam Ediyor
Aselsan’ın gelecek projeksiyonları açısından önemli bir gösterge olan bakiye siparişlerindeki büyüme trendi devam ediyor. 1. çeyrek sonunda 20,7 milyar dolar olan bakiye sipariş büyüklüğü, 1. yarıyıl sonunda 23,2 milyar dolara yükseldi. 2. çeyrekte elde edilen yeni sözleşmeler ise 3,64 milyar dolar olarak kaydedildi (1. çeyrek: 1,26 milyar dolar). Bu durum, sipariş/teslimat oranının 1. yarıyıl sonunda 2,5x seviyesine ulaşmasını sağladı (1. yarıyıl 2025: 2,0x).
Özellikle yurt dışı pazarlardan alınan yeni siparişler dikkat çekiyor. 2. çeyrekte yurt dışı müşterilerden 301 milyon dolar tutarında yeni sipariş alındı ve 1. yarıyıl toplamı 930 milyon dolara ulaştı (1. yarıyıl 2025: 601 milyon dolar). Temmuz ayında kamuoyuna duyurulan yaklaşık 1,7 milyar dolarlık yeni sözleşmeler ise şirketin 2026’nın ikinci yarısına güçlü bir ivmeyle girdiğini gösteriyor.
Yatırım Harcamaları Nakit Akışını Etkiliyor
Şirketin finansal yapısında dikkat çeken bir diğer unsur ise yüksek yatırım harcamaları ve bunun nakit akışı üzerindeki etkisi oldu. Net borç pozisyonu, 1. çeyrek sonundaki 23,6 milyar TL’den 2. çeyrek sonunda %43 artışla 33,8 milyar TL‘ye yükseldi. Net borç/FAVÖK oranı ise 0,55x seviyesinde bulunuyor.
Operasyonel nakit akışı 8,93 milyar TL (2Ç25: 12,1 milyar TL) olarak gerçekleşirken, yüksek yatırım harcamaları nedeniyle serbest nakit akışı negatif 10,1 milyar TL seviyesinde oluştu (2Ç25: pozitif 3,25 milyar TL). Şirket, 2. çeyrekte 19,0 milyar TL yatırım harcaması gerçekleştirmiş durumda (2Ç25: 8,85 milyar TL). Bu durum, Oğulbey projesi gibi stratejik yatırımlara yönelik yüksek sermaye harcamalarının ve operasyonların doğal çeyreksel oynaklığının bir yansıması olarak değerlendiriliyor.
Şirket yönetimi, 2026 yılı için %10’un üzerinde reel ciro büyümesi, %24’ün üzerinde FAVÖK marjı ve 50 milyar TL üzeri yatırım harcaması beklentilerini korudu. Yıl sonu için 11,7 milyar dolarlık yeni sözleşme tahminleri de devam ediyor.
İş Yatırım, Aselsan için AL tavsiyesini ve 450 TL hedef fiyatını koruduğunu belirtti. ASELS, model portföylerindeki yerini sürdürüyor. Aselsan’ın 2Ç26 sonuçlarına piyasadan hafif pozitif bir tepki bekleniyor.
Aselsan’ın Değerlemesi Küresel Benzerlerine Göre İndirimli
Küresel çapta benzer şirketler genellikle 1,3x Firma Değeri/Bakiye Sipariş (FD/Bakiye Sipariş) çarpanıyla işlem görürken, Aselsan şu anda 1,5x seviyesinde işlem görüyor. Bu çarpanın 2026 yıl sonu itibarıyla 1,3x‘e, 2027 yıl sonu itibarıyla ise 1,0x‘e gerileyeceği öngörülüyor.
Finansal çarpanlar açısından bakıldığında ise Aselsan, 2026T FD/FAVÖK’te 23,5x ve 2027T FD/FAVÖK’te 18,2x ile küresel benzerlerine kıyasla sırasıyla %12 ve %12 iskontolu işlem görüyor. Küresel benzer şirketlerin 2025-2028 dönemi için medyan ciro bileşik büyüme oranının %14 olması beklenirken, Aselsan’ın aynı dönemde dolar bazında %29 bileşik büyüme oranı yakalayacağı tahmin ediliyor. Bu durum, şirketin büyüme potansiyeline kıyasla cazip bir değerleme sunduğunu gösteriyor.
Finans Hattı Yorum:
Aselsan’ın açıkladığı 2026 yılı ikinci çeyrek finansal sonuçları, savunma sanayii sektörünün dinamiklerini ve şirketin operasyonel gücünü gözler önüne seriyor. Beklentilerin üzerinde gerçekleşen ciro ve net kâr rakamları, şirketin güçlü sipariş portföyünü ve operasyonel verimliliğini yansıtmakta. Özellikle yurt dışı pazarlardan alınan yeni siparişlerdeki artış, şirketin globalleşme stratejisinin başarısını ve savunma sanayiindeki artan küresel talepten faydalanma potansiyelini vurguluyor. Ancak, yüksek yatırım harcamalarının serbest nakit akışını baskılaması, şirketin finansal yönetiminde dikkat edilmesi gereken önemli bir unsur olarak öne çıkıyor.
Bu sonuçlar, hem sektördeki diğer oyuncular hem de genel piyasa algısı açısından olumlu bir sinyal teşkil ediyor. Şirketin devam eden büyük ölçekli projeleri ve stratejik yatırımları, uzun vadeli büyüme potansiyeline işaret ederken, mevcut değerleme çarpanlarının küresel benzerlerine göre iskontolu olması, yatırımcılar için cazip bir giriş noktası sunabilir. Sektördeki teknolojik gelişmeler ve artan savunma harcamaları eğilimleri, Aselsan’ın gelecek dönem performansını destekleyebilecek önemli dışsal faktörlerdir. Şirketin sipariş/teslimat oranındaki istikrarı ve yurt dışı pazarlardaki payını artırma başarısı, sektördeki rekabet gücünü pekiştirecektir.
Aselsan özelinde önümüzdeki dönemde, büyük projelerin zamanında ve bütçe dahilinde tamamlanması, yeni sözleşme kazanımlarının sürdürülebilirliği ve yüksek yatırım harcamalarının nakit akışı üzerindeki etkisinin yönetimi kritik önem taşıyor. Şirketin, savunma teknolojilerindeki liderliğini koruyarak ve global pazarlardaki varlığını güçlendirerek sürdürülebilir bir büyüme patikası izlemesi bekleniyor. Yatırımcılar için, şirketin uzun vadeli stratejileri, teknolojik yeniliklere adaptasyonu ve jeopolitik gelişmelerin sektöre olası etkileri yakından takip edilmelidir. Ayrıca, döviz kurundaki dalgalanmaların ve global tedarik zincirindeki olası aksamaların operasyonlara etkisi de göz ardı edilmemelidir.