Astor Enerji’den 2026 İkinci Çeyrek Bilançosu: Net Kar Sürpriz Yaptı
Astor Enerji A.Ş. (ASTOR), 2026 mali yılının ikinci çeyrek finansal sonuçlarını açıkladı. İş Yatırım Menkul Değerler A.Ş.’nin analizi, şirketin beklentilerin üzerinde gerçekleştirdiği net kar ve FAVÖK marjına dikkat çekerken, cironun beklentilerin altında kalmasının etkilerine odaklanıyor. Analistler, şirketin sipariş bakiyesindeki güçlü artışın ve yatırımlarının gelecekteki performansa etkisini değerlendiriyor.
Finansal Sonuçlar ve Analist Değerlendirmesi
Astor Enerji’nin 2026 yılı ikinci çeyrek bilançosuna göre, şirketin net karı 2.707 milyon TL olarak gerçekleşti. Bu rakam, piyasa beklentisi olan 2.030 milyon TL ve İş Yatırım’ın tahmini olan 1.980 milyon TL’nin belirgin şekilde üzerinde yer aldı. Şirketin FAVÖK rakamı ise 3.458 milyon TL’ye ulaşarak piyasa beklentisi olan 3.452 milyon TL ile paralel bir seyir izledi. İş Yatırım’ın FAVÖK tahmini ise 3.533 milyon TL seviyesindeydi. Özellikle dikkat çeken bir diğer nokta ise FAVÖK marjının %37,3 ile piyasa beklentisi olan %33,5’in oldukça üzerinde gerçekleşmesi oldu. Net karın beklentilerin üzerinde gelmesindeki temel etkenin, yatırım faaliyetlerinden elde edilen gelirlerin önemli ölçüde artması gösteriliyor.
Öte yandan, şirketin cirosu yıllık bazda sadece %2’lik bir büyüme göstererek 9.277 milyon TL’ye ulaştı. Bu rakam, piyasa beklentisi olan 10.300 milyon TL ve İş Yatırım’ın tahmini olan 10.485 milyon TL’nin altında kaldı. Bu durum, finansal sonuçlara piyasa tarafından nötr bir tepki beklentisine yol açıyor.
6 Aylık Dönemde Öne Çıkanlar ve Sipariş Bakiyesi
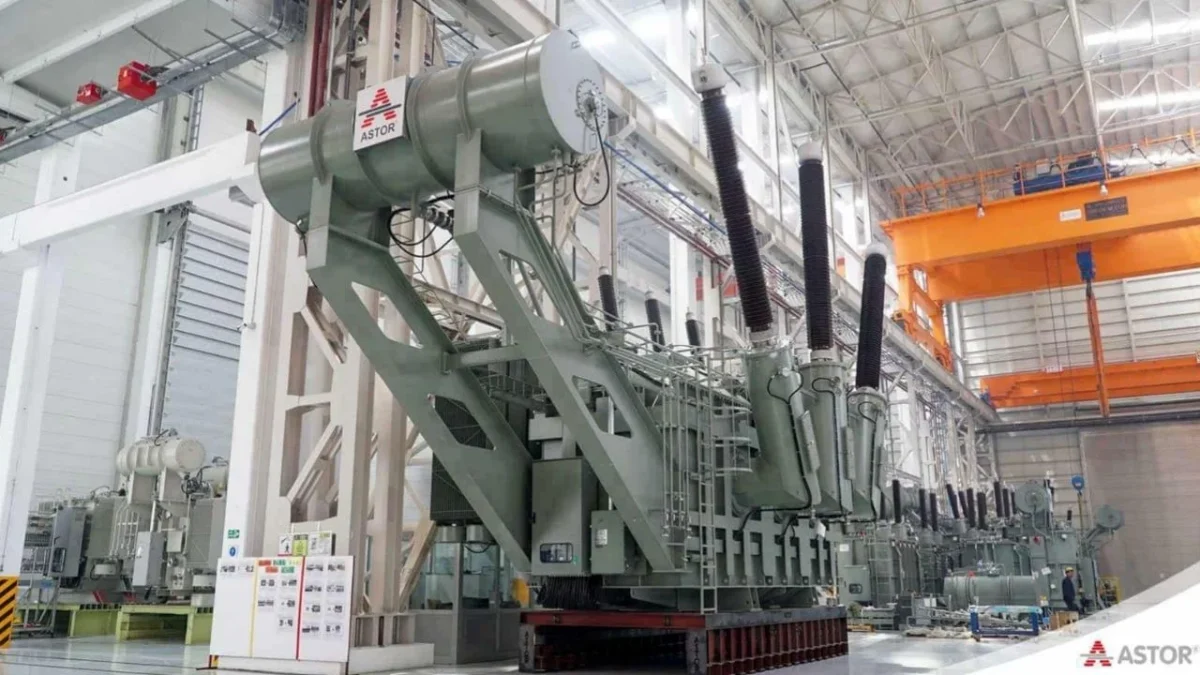
Altı aylık dönemde (6A26) şirketin ürün segmentlerindeki performans farklılık gösterdi. Güç transformatörü geliri %8 azalarak 136 milyon USD’ye, dağıtım transformatörü geliri ise %10 düşüşle 105 milyon USD’ye geriledi. Ancak, anahtarlama ürünleri gelirindeki %8’lik artışla 79 milyon USD’ye ulaşılması ve toplam gelir içindeki payının %19’da sabit kalması olumlu bir gelişme olarak kaydedildi. Yıllık bazda %98 gibi dikkat çekici bir büyüme gösteren ticari satış ve diğer kalemleri, ciro büyümesinin ana lokomotifi oldu. Bu gelişmeler sonucunda 6A26 cirosu yıllık %7 büyüyerek 413 milyon USD’ye, FAVÖK ise %16 artışla 145 milyon USD’ye ulaştı.
Şirketin sipariş bakiyesindeki (backlog) artış ise oldukça dikkat çekici. Birinci çeyrekte 960 milyon USD seviyesinde olan sipariş bakiyesi, ikinci çeyrek sonunda 1,93 milyar USD’ye yükseldi. Bu siparişlerin %86’sının güç transformatörlerinden ve %87’sinin ABD’den gelmesi, şirketin özellikle uluslararası pazarlardaki gücünü ve ABD’deki enerji altyapı yatırımlarıyla olan bağlantısını ortaya koyuyor.
Nakit Pozisyonu ve Yatırımlar
Astor Enerji’nin net nakit pozisyonu, ilk çeyrekteki seviyesine paralel olarak ikinci çeyrek sonunda 203 milyon USD olarak gerçekleşti. Operasyonel nakit akışı, işletme sermayesindeki olumlu etkiyle 4,3 milyar TL seviyesinde bulunuyor. Ancak, finansal yatırımlar ve yeni fabrika yatırımları kaynaklı nakit çıkışları nedeniyle serbest nakit akışı hafif negatif bir seyir izledi.
Yıl Sonu Hedefleri ve Görünüm
Şirket, yıl sonu için belirlediği 1,1 milyar USD ciro hedefini koruyor. Analistler, kapasite artışlarının tamamlanması ve ikinci yarıdaki ihracat teslimatlarıyla birlikte ciro büyümesinin ilk yarıya göre daha güçlü olması gerektiğini belirtiyor. Mevcut durumda 1,1 milyar USD ciro tahmininin korunduğu, ancak üçüncü çeyrek sonuçlarının ardından teslimatların seyrine göre bu tahminde revizyon yapılabileceği ifade ediliyor. Sınırlı getiri potansiyeline rağmen, büyük montanlı yeni siparişlerin alınması ve global pazardaki arz yetersizliği gibi faktörlerin Astor Enerji hisseleri için olumlu havayı desteklemeye devam etmesi bekleniyor. Diğer yandan, yeni yatırımlarda yaşanabilecek olası gecikmelerin ilerleyen dönemlerde hisse üzerinde baskı yaratabileceği de öngörülüyor. Genel olarak, açıklanan sonuçlara büyük bir piyasa tepkisi beklenmiyor.
Finans Hattı Yorum:
Astor Enerji’nin açıkladığı 2026 yılı ikinci çeyrek bilançosu, şirketin operasyonel verimliliğini ve pazar pozisyonunu yansıtan önemli veriler sunmaktadır. Beklentilerin üzerinde gerçekleşen net kar ve FAVÖK marjı, şirketin maliyet yönetimi ve karlılığını artırma konusundaki başarısını göstermektedir. Ancak, cirodaki zayıf büyüme, sektördeki genel talep dinamikleri veya şirketin satış kanallarındaki potansiyel darboğazlar hakkında soru işaretleri yaratmaktadır. Sipariş bakiyesindeki ciddi artış, gelecekteki gelir akışları için güçlü bir temel oluştururken, bu siparişlerin ne kadar hızlı ve verimli bir şekilde ciroya dönüştürüleceği kritik önem taşımaktadır.
Yatırım faaliyetlerinden elde edilen gelirin net kara olumlu katkısı, şirketin mevcut varlıklarını etkin kullandığını gösterse de, ana faaliyet alanlarındaki büyüme hızının artırılması gerekliliği açıktır. Özellikle güç ve dağıtım transformatörü segmentlerindeki düşüşlerin telafi edilmesi ve ticari satışlar gibi büyüyen alanlardaki ivmenin sürdürülmesi, şirketin pazar payını koruması ve artırması için stratejik bir zorunluluktur. ABD pazarından gelen yüksek hacimli siparişler, şirketin küresel ölçekte rekabetçi konumunu pekiştirmekte, ancak tek bir pazara olan yüksek bağımlılığın riskleri de göz ardı edilmemelidir.
Uzun vadeli yatırımcılar için, şirketin stratejik yatırım planlarının takibi ve bu yatırımların zamanında tamamlanarak üretime geçmesi büyük önem taşımaktadır. Yeni fabrika yatırımları ve kapasite artışları, gelecekteki büyümenin motoru olacaktır. Ancak, bu yatırımların finansman maliyetleri ve potansiyel gecikmeler, şirketin serbest nakit akışını ve karlılığını kısa-orta vadede etkileyebilir. Genel piyasa algısı, şirketin büyüme potansiyelini desteklese de, global enerji ve sanayi sektöründeki genel eğilimler ile makroekonomik göstergeler yakından takip edilmelidir.