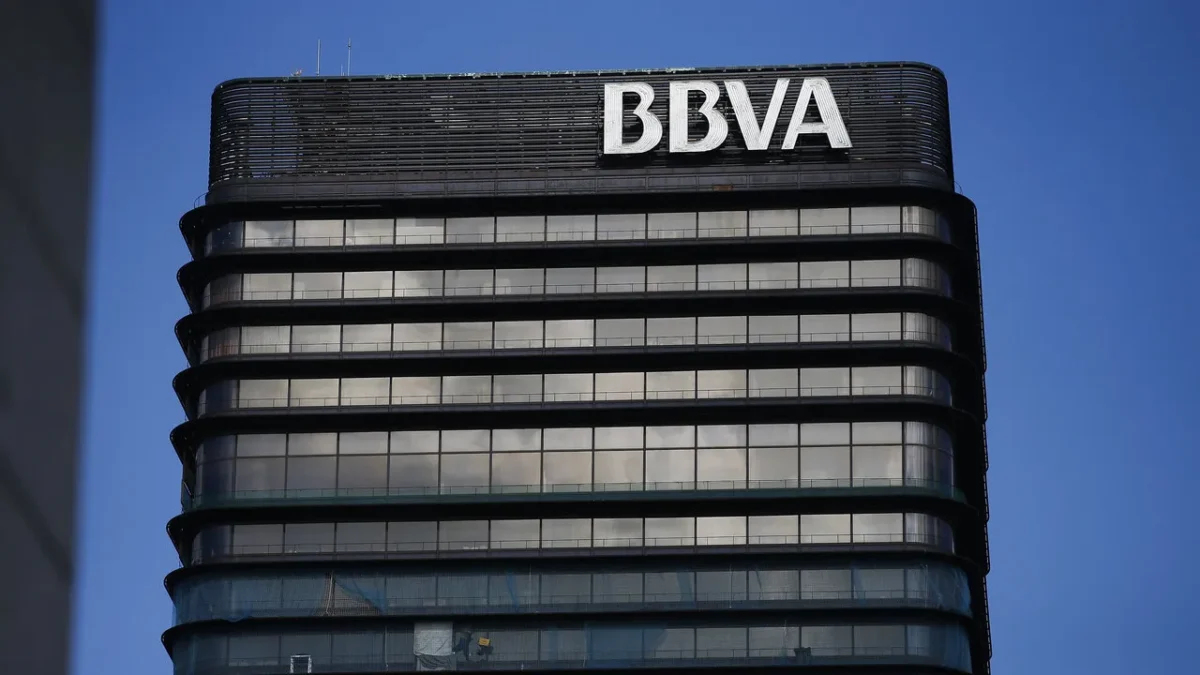
BBVA Türk Eurobond Piyasasında Gözlemlerini Paylaştı: Satış Baskısı ve Risk İştahı
Küresel finans devi BBVA, Türkiye’nin eurobond piyasasına yönelik güncel analizinde, şirket tahvillerinde artan satış baskısına ve genel yatırımcı risk iştahındaki belirgin zayıflamaya dikkat çekti. Analiz, özellikle yüksek borçluluğa sahip şirketlerin tahvil performansları ve bu durumun piyasa genelindeki yansımaları üzerine odaklanıyor.
Şirket Eurobondlarında Artan Baskı
BBVA’nın raporunda, önde gelen şirketlerden Vestel’in borç yapılandırma teklifinin, benzer finansal zorluklar yaşayan diğer yüksek borçlu firmalar nezdinde endişeleri tetiklediği belirtiliyor. Bu durum, söz konusu şirketlerin eurobondlarına yönelik satış baskısını artırırken, yatırımcıların da temkinli bir duruş sergilemesine neden oluyor. Fon soruşturmaları ve yeni temerrüt haberlerinin piyasaya yansımasıyla, şirket tahvillerinde likidite sorunları ve yeniden finansman riskleri daha belirgin hale gelmiş durumda. Bu gelişmeler ışığında, BBVA, özellikle yüksek borç yükü altında olan ve finansman kaynakları daralmış şirketlerin tahvillerine karşı ihtiyatlı yaklaşımını sürdürme tavsiyesinde bulunuyor.
Piyasa Fırsatları ve Vade Tercihleri
Raporda, Türk eurobond piyasasında bazı fırsatların da mevcut olduğu vurgulanıyor. Özellikle 2032-2035 vadeleri arasındaki eurobondlar, mevcut geçici satış baskısının yarattığı cazip alım seviyeleriyle öne çıkarılıyor. Bu vadelerdeki tahvillerin, uzun vadeli yatırımcılar için potansiyel getiri imkanları sunduğu değerlendiriliyor. TL cinsi tahviller tarafında ise BBVA, analistlerinin tercihini 2 ila 5 yıl vadelik sabit faizli kıymetlerden yana kullanırken, aynı zamanda TLREF’e endeksli tahvilleri de portföylerde bulundurmanın faydalı olacağını öngörüyor. TLREF’e endeksli tahviller, faiz dalgalanmalarına karşı daha dirençli bir yapı sunarak yatırımcıların enflasyonist ortamlarda reel getiri sağlama potansiyelini artırıyor.
Sektörel Etkiler ve Makroekonomik Görünüm
Şirketlerin borçluluk seviyeleri ve finansman maliyetlerindeki değişimler, genel ekonomik aktivite üzerinde doğrudan bir etki yaratıyor. Yüksek borçlu şirketlerin finansal sağlığındaki bozulmalar, hem sektörel büyümeyi yavaşlatma riski taşıyor hem de bankacılık sektörü üzerinde dolaylı baskı oluşturabiliyor. Yatırımcıların risk iştahındaki zayıflama ise genel olarak piyasalara yayılarak, hisse senedi ve tahvil piyasalarında oynaklığı artırabiliyor. Bu durum, özellikle gelişmekte olan ülkelere yönelik sermaye akışlarını olumsuz etkileyebiliyor. BBVA’nın analizi, Türkiye özelinde bu dinamiklerin yakından takip edilmesi gerektiğini ortaya koyuyor.
Eurobond Piyasasında Likidite ve Yeniden Finansman Riskleri
Uluslararası yatırımcıların gelişmekte olan ülke tahvillerine olan ilgisinin azalması, likiditeyi düşürebilir ve şirketlerin borçlarını yeniden finanse etme maliyetlerini yükseltebilir. Bu durum, özellikle vadesi yaklaşan veya yapılandırma ihtiyacı duyan şirketler için ciddi bir zorluk teşkil ediyor. Küresel faiz oranlarındaki artış eğilimi de bu baskıyı daha da artırarak, dolar cinsinden borçlanmayı daha pahalı hale getiriyor. Bu nedenle, şirketlerin mali disiplini, şeffaf raporlamaları ve güçlü bilançoları, yatırımcı güvenini sağlamada kritik önem taşıyor.
Altın ve Diğer Güvenli Liman Varlıklarına Bakış
Analizde doğrudan değinilmese de, genel risk iştahındaki zayıflama eğilimi, yatırımcıların güvenli liman olarak görülen varlıklara yönelmesine neden olabilir. Altın, küresel belirsizliklerin arttığı dönemlerde cazibesini artıran önemli bir güvenli liman olarak öne çıkıyor. Merkez bankalarının altın rezervlerini artırma eğilimleri de bu algıyı destekliyor. Jeopolitik riskler ve küresel ekonomik yavaşlama endişeleri arttıkça, yatırımcıların portföylerinde altına daha fazla yer ayırması beklenebilir. Bu durum, Türk eurobond piyasasındaki satış baskısını dolaylı olarak etkileyebilir.
Finans Hattı Yorum:
BBVA’nın Türk eurobond piyasasına yönelik analizi, küresel risk iştahının daralmasıyla birlikte Türkiye gibi gelişmekte olan ülkeler için artan finansman zorluklarına işaret ediyor. Özellikle şirketlerin yüksek borçluluk seviyeleri ve Vestel örneğinde görülen borç yapılandırma baskısı, piyasada kredi riskinin yeniden fiyatlanmasına neden oluyor. Bu durum, TL cinsi tahvillere göre daha kırılgan bir yapıya sahip olan eurobond piyasasında satış baskısını artırırken, yatırımcıların daha seçici davranmasına yol açıyor.
Analiz, belirli vadelerdeki (2032-2035) eurobondlarda satış baskısının yarattığı potansiyel fırsatlara dikkat çekse de, genel olarak riskten kaçınma eğiliminin yüksek olduğu bir ortamda bu fırsatların değerlendirilmesi dikkat ve stratejik bir yaklaşım gerektiriyor. TL REF’e endeksli tahviller gibi enflasyona karşı koruma sağlayan araçlara ve kısa-orta vadeli sabit faizli TL tahvillere olan yönelimin artması, yatırımcıların TL bazında daha güvenli limanlar arayışında olduğunu gösteriyor. Bu durum, döviz cinsinden borçlanma maliyetlerinin ve risklerinin artmasıyla birlikte yerel para birimi cinsi varlıklara olan talebi destekleyebilir.
Önümüzdeki dönemde, Türkiye ekonomisinin makroekonomik göstergelerindeki istikrarın sağlanması, enflasyonla mücadeledeki kararlılık ve yapısal reformların hayata geçirilmesi, yatırımcı güvenini yeniden tesis etmek adına kritik öneme sahip olacaktır. Aksi takdirde, zayıflayan risk iştahı ve artan küresel belirsizlikler, Türk eurobond piyasası üzerindeki baskıyı sürdürebilir. Şirket bazında ise, borçluluk yönetimi, nakit akışı projeksiyonları ve yeniden finansman stratejileri, yatırımcılar tarafından yakından incelenmeye devam edecektir.