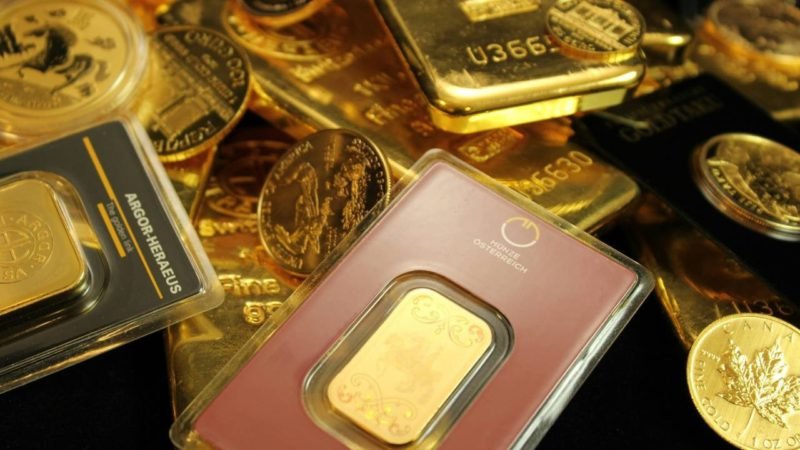
Son üç yıllık süreçte küresel merkez bankalarının altın biriktirme iştahı zirveye ulaşırken, özellikle BRICS+ bloğunun rezervlerindeki altın yoğunluğunu hızla artırması piyasalarda büyük bir dönüşümün işareti olarak yorumlanıyor. Birleşik Krallık merkezli EBC Financial Group analisti Michael Harris, bu sürecin spekülatif bir hareketten ziyade stratejik bir politika değişikliği olduğunun altını çiziyor.
Merkez Bankalarının Altın Stoklama Stratejisi
Analist Michael Harris, 2025 yılında merkez bankalarının ulaştığı altın biriktirme kapasitesinin, birçok orta ölçekli üretici ülkenin yıllık maden çıktısını geride bıraktığını ifade etti. Harris’e göre, 2025 yılı boyunca 40’tan fazla merkez bankası bu sürece dahil oldu. Rusya, Çin, Hindistan, Türkiye ve Polonya gibi ülkelerin başı çektiği bu alımların, fiyat dalgalanmalarından bağımsız ve tek yönlü bir seyir izlediği görülüyor.
BRICS+ ülkelerinin toplam altın varlığı 6 bin ton barajını aşarak, küresel merkez bankası rezervlerinin yaklaşık %17,4’ünü temsil eder hale geldi. Bu grupta 2 bin 336 tonla Rusya liderliğini korurken, Çin 2 bin 298 tonla ikinci, Hindistan ise 880 tonla üçüncü sırada yer alıyor. Rusya ve Çin ikilisi, BRICS+ toplam rezervlerinin yaklaşık %74’lük kısmını elinde bulunduruyor.
BRICS+ Ülkeleri Altın Rezerv Karşılaştırması
| Ülke | Altın Rezervi (Ton) | Pay / Durum |
|---|---|---|
| Rusya | 2.336 | BRICS+ Lideri |
| Çin | 2.298 | İkinci Sırada |
| Hindistan | 880 | Üçüncü Sırada |
| Brezilya | 16 (Eylül 2025 Eklenen) | 2021’den sonraki ilk alım |
Dolardan Uzaklaşma ve Jeopolitik Gerilimler
2020-2024 yılları arasında dünya genelindeki altın alımlarının yarısından fazlasını gerçekleştiren BRICS ülkeleri, 2025’in ilk dokuz ayında yaklaşık 91 milyar dolar değerinde (663 ton) altın tedarik etti. Brezilya ise Eylül 2025’te rezervlerine 16 ton ekleyerek 2021’den bu yana ilk kez altına yöneldi. Harris, bu eğilimin arkasındaki temel motivasyonlardan birinin, Rusya’nın Ukrayna hamlesi sonrası 300 milyar dolarlık döviz varlığının dondurulması olduğunu belirtiyor.
Bu gelişmeler ışığında, ABD dolarının küresel rezervlerdeki payı 2025 sonunda %71 seviyelerinden %57’ye kadar geriledi. Harris, bu düşüşün aktif satışlardan çok; euro, yen, altın ve geleneksel olmayan para birimlerinin daha hızlı büyümesinden kaynaklandığını vurguluyor. 2025 Dünya Altın Konseyi anketine göre, merkez bankalarının %73’ü doların payının önümüzdeki 5 yılda daha da azalacağını öngörürken, %43’ü altın varlıklarını artırmayı hedefliyor.
Altının Payı Katlanarak Artıyor
2015 yılında merkez bankası rezervlerinde %10’un altında olan altının payı, günümüzde %23 seviyesini aşmış durumda. Orta Doğu’daki çatışmalar ve Hürmüz Boğazı‘nın kapanma riski bu süreci hızlandırdı. Öte yandan, 323 ton altına sahip olan Suudi Arabistan, piyasada belirsizlik yaratan bir aktör olarak öne çıkıyor. Ülkenin %2,6 olan altın payını %5’e yükseltme ihtimali, tek başına küresel talebe eşdeğer bir alım anlamına geliyor.
Dünya Altın Konseyi, 2026 yılı için merkez bankalarının 750-850 ton arasında altın alımı yapacağını tahmin ediyor. Harris’e göre, bu güçlü kurumsal talep altın fiyatları için sarsılmaz bir taban oluşturuyor. 2025’te %60’tan fazla değer kazanan ons altın, Nisan ayında 4 bin 660 dolara kadar gerilese de, dev bankalar fiyatların 5 bin 400 ile 6 bin 300 dolar bandına çıkabileceğini öngörüyor.
Yapısal Dönüşüm ve Piyasa Dengeleri
Yalnızca merkez bankaları değil, bireysel ve kurumsal yatırımcıların da altına yönelmesi arz-talep dengesini daraltıyor. Özellikle Çin‘de sigorta sektörünün altına yatırım yapmasına izin verilmesi ve altın ETF’lerine olan ilginin artması bu yükselişi destekliyor. Michael Harris, “Merkez bankaları son üç yılda 3 bin tondan fazla altın biriktirerek, yaptırımlarla dondurulamayacak bir varlığa yöneldi” diyerek, bu durumun 5 bin dolar üzerindeki fiyat beklentilerini ve küresel parasal sistemdeki yapısal dönüşümü doğruladığını ifade ediyor.