CW Enerji’den (CWENE) Etkileyici Finansal Performans
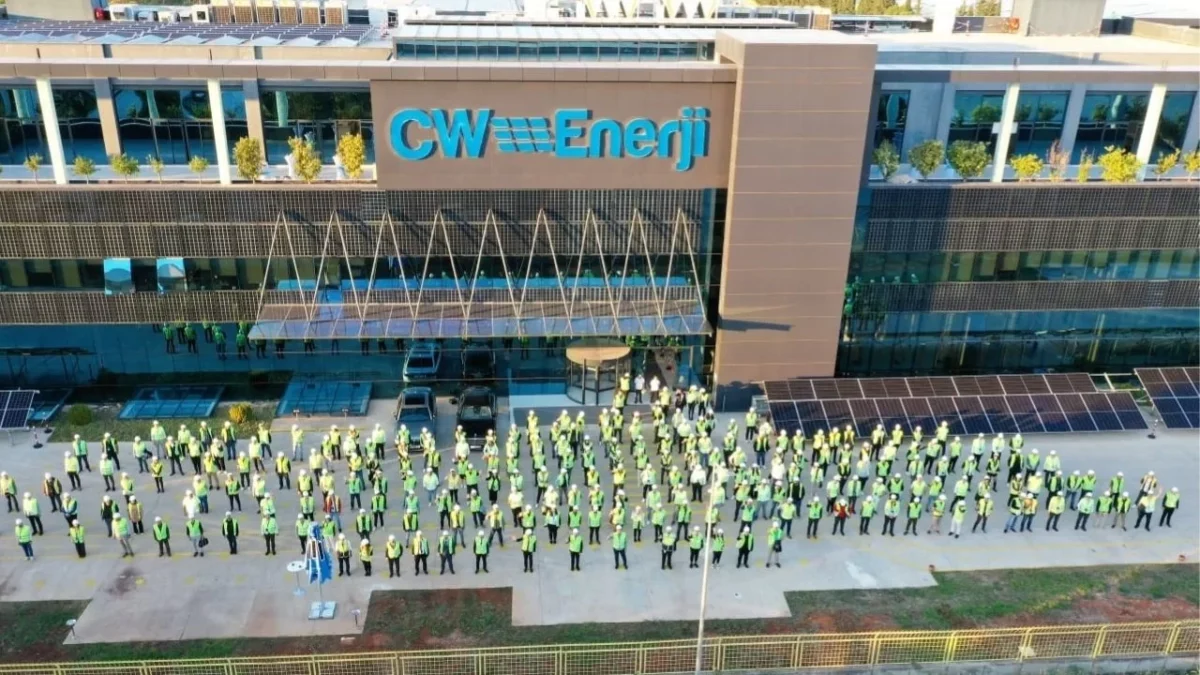
CW Enerji Mühendislik Ticaret ve Sanayi A.Ş. (CWENE), 2026 yılı ikinci çeyrek finansal sonuçlarını açıkladı. Şirket, bu dönemde yıllık bazda yaklaşık %9 artışla 4,5 milyar TL ciro, %133 artışla 1,03 milyar TL FAVÖK ve %76 artışla 501 milyon TL net kâr elde ederek piyasalarda dikkat çekti. PhillipCapital Menkul Değerler A.Ş. tarafından yapılan değerlendirmeler, şirketin operasyonel verimliliğindeki artışı ve stratejik yatırımlarının sonuçlarını vurguluyor.
Satışlar ve Operasyonel Kârlılıkta Yükseliş
CW Enerji’nin 2Ç26 dönemindeki finansal sonuçları, hem üretim hem de satış rakamlarındaki artışla kendini gösterdi. Panel üretimi yıllık bazda %27 artarak 289 MW’a ulaşırken, panel satışı ise %12 artışla 326 MW olarak gerçekleşti. Ciro büyümesindeki önceki çeyreğe kıvılcımlı bir yavaşlama görülse de, operasyonel kârlılıktaki belirgin iyileşme öne çıktı. Brüt kârlılığın artması ve faaliyet giderlerinin etkin yönetimi, FAVÖK marjının geçen yılın aynı dönemine göre 12,2 yüzde puan ve bir önceki çeyreğe göre 0,9 yüzde puan artışla %22,9 seviyesine ulaşmasını sağladı. Bu durum, şirketin maliyet kontrolü ve operasyonel verimlilikteki başarısını ortaya koyuyor.
Finansman Giderleri ve Net Kâr Dinamikleri
Şirketin finansman giderlerindeki artış, net parasal pozisyon kazancı ile dengelendi. Ancak, ağırlıklı olarak kur farkı giderlerinden kaynaklanan net diğer gelir/gider kalemindeki -437 milyon TL’lik baskıya rağmen, 606 milyon TL tutarındaki ertelenmiş vergi geliri sayesinde şirket net kâr elde etmeyi başardı. Bu durum, şirketin kur dalgalanmalarına karşı hassasiyetini gösterirken, ertelenmiş vergi gelirinin net kârlılıktaki kritik rolünü de ortaya koyuyor.
Bayilik Sistemi ve Hücre Üretimi Kapasitesi Artışı
CW Enerji, müşteri portföyünü genişletme ve hem yurt içi hem de yurt dışındaki operasyonel yetkinliğini artırma hedefiyle satış organizasyonunu bayilik sistemiyle güçlendirme kararı almıştı. Bu stratejik hamle sonucunda CW Plus bayi sayısı, 2025 sonunda 8 ve Mart sonunda 15 iken, Haziran sonu itibarıyla 16’ya yükseldi. Bu gelişme, şirketin pazar payını artırma ve satış ağını genişletme konusundaki kararlılığını gösteriyor.
Entegre Üretim Hattı ve Gelecek Kapasite Hedefleri
Haziran 2025’te hücre üretimine yönelik ilk etap yatırımının (1,2 GW) tamamlanmasıyla birlikte entegre üretim hattı devreye alındı. Bu yatırım, ingot dilimlemeden hücre üretimine kadar uzanan tam bir üretim zincirini mümkün kılıyor. Yatırımın finansmanı için 8 yıl vadeli 1,85 milyar TL tutarında YTAK kredisi kullanıldı. Şirket, ilave üretim hattı yatırımları ve optimizasyon çalışmalarıyla toplam hücre üretim kapasitesini 2,5 GW’a çıkarmayı hedefliyor. Ayrıca, HIT-30 programı kapsamında toplam 5 GW hücre üretim kapasitesine ulaşmaya yönelik teşvik onayı bulunması, şirketin gelecekteki büyüme potansiyeline işaret ediyor.
Net Borç Durumu ve Borç/FAVÖK Oranı
Şirketin net borcu, önceki çeyreğe göre %9 artarak 9,4 milyar TL seviyesine yükseldi (2025 sonu itibarıyla 7,75 milyar TL idi). Son 12 aylık verilere göre hesaplanan Net Borç/FAVÖK oranı ise 2,0x olarak gerçekleşti. Bu oran, şirketin FAVÖK’üne kıyasla borçluluk seviyesinin yönetilebilir olduğunu gösterse de, borçlanma trendinin yakından takip edilmesi önemlidir.
Finans Hattı Yorum:
CW Enerji’nin açıkladığı 2Ç26 finansal sonuçları, şirketin hem cirosal büyümesini hem de operasyonel kârlılığındaki dikkate değer artışı sergilemesiyle olumlu bir tablo çiziyor. Panel üretim ve satışındaki artışın yanı sıra, FAVÖK marjındaki iyileşme, şirketin maliyet kontrolü ve operasyonel verimlilik konusundaki stratejik başarısını destekliyor. Bayilik sisteminin yaygınlaşması ve entegre üretim kapasitesinin artırılmasına yönelik yatırımlar, şirketin gelecekteki büyüme potansiyelini güçlendiren unsurlar olarak öne çıkıyor.
Şirketin net kâr rakamında ertelenmiş vergi gelirinin önemli bir paya sahip olması, kur farkı gibi finansal giderlerin net etkisini bir nebze yumuşatsa da, kur dalgalanmalarının şirketin finansal performansı üzerindeki potansiyel etkileri yatırımcılar tarafından göz ardı edilmemelidir. Net borç seviyesindeki artışın takip edilmesi ve şirketin borçluluk yönetim politikalarının finansal sağlığı üzerindeki etkileri önem kazanmaktadır. Bu bağlamda, sermaye artırımları veya ek finansman stratejilerinin şirketin borçluluk oranlarını dengeleme potansiyeli de değerlendirilmelidir.
Önümüzdeki dönemde, artan üretim kapasitesi ve genişleyen bayi ağı sayesinde CW Enerji’nin pazar payını daha da artırması bekleniyor. Hücre üretimindeki entegre yapının tam olarak devreye girmesi ve hedeflenen 5 GW kapasiteye ulaşılması, şirketi sektörde daha güçlü bir konuma taşıyabilir. Ancak, global enerji piyasalarındaki olası dalgalanmalar, hammadde fiyatlarındaki değişimler ve regülasyonlardaki olası değişiklikler gibi dışsal faktörler, şirketin büyüme stratejilerini ve karlılığını etkileyebilecek risk unsurlarını oluşturmaktadır.