Sitemizi Google aramalarında tercih edilen kaynak olarak ekleyin.
DOAS’tan Beklentilerin Altında Çeyrek Rakamları
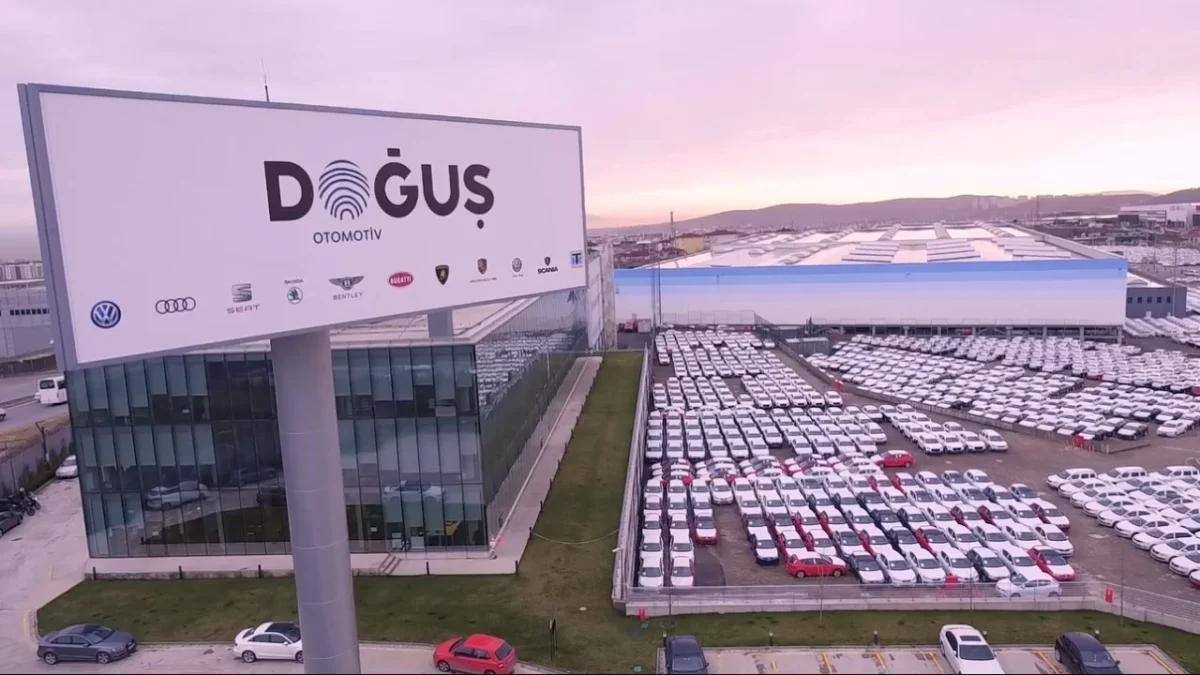
Doğuş Otomotiv Servis ve Ticaret A.Ş. (DOAS), 2026 yılının ikinci çeyreğine ilişkin finansal sonuçlarını duyurdu. Şirket, bu çeyrekte beklentilerin altında kalan hasılat, FAVÖK ve net kâr rakamları açıkladı. PhillipCapital’ın analizine göre, toptan satış adetlerindeki düşüş, pazar payı kayıpları ve marjlardaki daralma dikkat çekerken, iştiraklerden gelen güçlü destek finansal tabloyu bir nebze olsun dengeledi.
DOĞUŞ OTOMOTİV’DEN 2026 İKİNCİ ÇEYREK FİNANSAL GÖSTERGELERİ
Doğuş Otomotiv (DOAS), 2026 yılının ikinci çeyrek finansal sonuçlarına göre 60,04 milyar TL hasılat elde ettiğini açıkladı. Bu rakam, geçen yılın aynı dönemine göre %24’lük bir düşüşe işaret ediyor. Faiz, Vergi, Amortisman Öncesi Kâr (FAVÖK) ise %38’lik azalışla 3,25 milyar TL olarak gerçekleşti. Şirketin net kârı da aynı dönemde %38 düşüşle 1,73 milyar TL’ye geriledi.
PhillipCapital Menkul Değerler A.Ş. tarafından yapılan değerlendirmede, şirketin finansal sonuçlarının hem kurumun kendi beklentilerinin hem de piyasa medyan beklentilerinin altında kaldığı belirtildi. Kurumun ciro beklentisi 57,98 milyar TL iken, piyasa beklentisi 57,74 milyar TL seviyesindeydi. FAVÖK beklentilerinde de benzer bir durum söz konusuydu; PhillipCapital 3,69 milyar TL beklerken, piyasa 3,60 milyar TL öngörmüştü. Net kâr beklentilerinde ise PhillipCapital 1,51 milyar TL, piyasa ise 1,43 milyar TL olarak öngörmüştü.
PAZAR PAYI VE SATIŞ ADETLERİNDE DARALMA
Şirketin toptan satış adetleri, İskoda markası hariç tutulduğunda ve Scania markası dahil edildiğinde, yıllık bazda %5 azalarak 68.433 adede düştü. Binek araç pazarındaki payı %16,0 seviyesinde yatay seyrederken, hafif ticari araç pazarındaki payının %8,7’den %7,7’ye gerilemesiyle toplam pazar payı %14,6’dan %14,3’e indi.
Marka bazında çeşitlilik gösteren performanslar dikkat çekti. Volkswagen Binek ve lüks segmentte Bentley ile Lamborghini güçlü büyüme sergilerken, Audi, CUPRA ve özellikle SEAT markalarında sert daralmalar yaşandı. Bu durum, marka portföyünün genel performansını etkileyen önemli bir faktör oldu.
MARJLAR VE FİNANSMAN MALİYETLERİ
Doğuş Otomotiv’in FAVÖK marjı %6,6’dan %5,4’e, net kâr marjı ise %3,5’ten %2,9’a geriledi. Bu marj daralmasının temel nedenleri olarak Euro/TL kurundaki %14’lük artış, etkin olan model karması ve enflasyon muhasebesi uygulamaları gösterildi. Şirketin 2026 ilk altı aylık dönem net finansman giderleri %42 oranında azalarak 2,53 milyar TL’ye indi. TL krediler için ağırlıklı ortalama finansman maliyeti %50,18’den %47,79’a düşerken, parasal pozisyon kazançları 1,28 milyar TL’ye ulaştı.
Buna karşın, vergi giderlerindeki %101’lik artış, 1,06 milyar TL seviyesine çıkarak net kârı önemli ölçüde baskıladı. Bu durum, şirketin karlılığını doğrudan etkileyen bir diğer önemli unsur olarak öne çıktı.
İŞTİRAKLERDEN DESTEK VE OPERASYONEL DEĞİŞİMLER
Şirketin iştiraklerinden gelen katkılar, finansal tabloya olumlu yansıdı. Özkaynak yöntemiyle değerlenen yatırımların kâra katkısı %16 artarak 1,07 milyar TL’ye yükseldi. Bu artışta en büyük payı TÜVTÜRK (%29 artışla 562 mn TL) ve VDF Servis (%36 artışla 577 mn TL) oluşturdu. Ancak, Doğuş Teknoloji zarara dönerken (-6,5 mn TL), Doğuş Sigorta da zararını artırdı (-28,2 mn TL).
Şirketin stoklarında bulunan araç adedi yılbaşından bu yana %62 artışla 30.118 adede yükselirken, stokların parasal değeri %27 artışla 44,96 milyar TL’ye ulaştı. Yatırım harcamaları (CapEx) ise yıllık %18 azalarak 1,77 milyar TL olarak gerçekleşti.
2026 BEKLENTİLERİNDE REVİZYON
Doğuş Otomotiv, 2026 yılına ilişkin beklentilerinde de revizyona gitti. Toplam otomotiv pazarı için 1,2 milyon adetlik beklenti sabit tutulurken, şirketin kendi satış adedi beklentisi (İskoda hariç) 117.000 adetten 125.000 adete yukarı yönlü revize edildi. Yatırım harcamaları (CapEx) beklentisi ise 5,2 milyar TL’den 5,0 milyar TL’ye doğru hafifçe aşağı çekildi.
Bu revizyonlar, şirketin operasyonel hedeflerine yönelik stratejik bir yaklaşımı yansıtmaktadır. Artan satış beklentisi, pazardaki olası toparlanma işaretlerine veya şirketin pazar payını artırma stratejisine işaret edebilirken, yatırım harcamalarındaki hafif düşüş maliyet optimizasyonuna odaklanıldığını gösterebilir.
Finans Hattı Yorum:
Doğuş Otomotiv’in açıkladığı 2026 ikinci çeyrek finansal sonuçları, sektördeki genel eğilimlerle paralel olarak bazı zorluklara işaret ediyor. Hasılat, FAVÖK ve net kârdaki yıllık bazda görülen düşüşler, artan maliyetler, kur dalgalanmalarının etkisi ve özellikle binek araç pazarındaki daralma ile birlikte değerlendirilmelidir. İştiraklerden gelen güçlü destek bu düşüşleri bir miktar dengelemekle birlikte, ana faaliyet kârlılığındaki baskı önümüzdeki dönemlerde de yakından izlenmelidir.
Şirketin pazar payı ve satış adetlerindeki daralma, özellikle bazı markalardaki performans düşüşleri, rekabetin yoğunlaştığı otomotiv sektöründe stratejik hamlelerin önemini artırıyor. Stoklardaki artış ve buna bağlı finansman maliyetleri de şirketin operasyonel verimliliğini etkileyebilecek faktörler arasında yer alıyor. Bu çeyrek sonuçları, yatırımcılar için mevcut ekonomik koşulların ve sektörel dinamiklerin şirket üzerindeki etkilerini anlamak adına önemli bir gösterge niteliği taşımaktadır.
Önümüzdeki dönemde DOAS için en kritik izleme noktaları, artan satış beklentisinin ne ölçüde gerçekleşeceği, marj baskısının devam edip etmeyeceği ve olası kur hareketlerinin finansallara yansımaları olacaktır. Şirketin revize ettiği beklentileri ve yatırım harcamalarındaki optimizasyon çabaları, gelecekteki büyüme potansiyeli ve karlılık üzerindeki etkileri açısından dikkatle takip edilmelidir. Otomotiv sektöründeki genel toparlanma işaretleri ve makroekonomik gelişmeler, DOAS’ın performansını doğrudan etkileyecektir.