Erdemir’in Kredi Notu ‘AAA (tr)’ Olarak Korundu
JCR Avrasya Derecelendirme A.Ş. tarafından yapılan son değerlendirmede, Ereğli Demir ve Çelik Fabrikaları T.A.Ş. (EREGL) için uzun vadeli ulusal kredi derecelendirme notu ‘AAA (tr)’ olarak teyit edilirken, not görünümü ‘Durağan’ olarak belirlendi. Bu karar, şirketin finansal sağlığı ve ödeme gücü konusundaki güveni pekiştirdi. Derecelendirme kuruluşu, aynı zamanda kısa vadeli ulusal kredi notunu da ‘J1+ (tr)’ olarak teyit etti ve görünümünü ‘Durağan’ olarak korudu. Uluslararası arenada ise şirketin yabancı para ve yerel para cinsinden uzun vadeli kredi derecelendirme notları ‘BB’ seviyesinde korundu ve görünümü ‘Durağan’ olarak açıklandı.
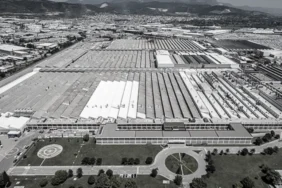
Erdemir, Türkiye’nin en büyük entegre yassı çelik üreticisi olarak demir ve çelik sektöründe önemli bir konuma sahiptir. Şirketin faaliyetleri, otomotivden beyaz eşyaya, gemi inşaatından savunma sanayisine kadar pek çok kritik sektöre ham madde sağlaması açısından stratejik bir önem taşımaktadır. Bu denli geniş bir kullanım alanına sahip olması, Erdemir’in talep gücünü ve dolayısıyla finansal istikrarını desteklemektedir. Son yıllarda küresel tedarik zincirlerindeki dalgalanmalar ve artan maliyetler, çelik üreticileri üzerinde baskı oluştursa da, Erdemir’in güçlü pazar konumu ve operasyonel verimliliği, bu zorlukların üstesinden gelmesinde etkili olmuştur.
Kredi derecelendirme notlarının teyit edilmesi, hem yatırımcılar hem de finans kuruluşları için şirketin risk profilini anlamada önemli bir göstergedir. ‘AAA (tr)’ notu, Türkiye’de mevcut olan en yüksek kredi kalitesi seviyesini ifade etmektedir. Bu, şirketin borçlarını ödeme kabiliyetinin son derece yüksek olduğunu ve yatırım riskinin oldukça düşük olduğunu göstermektedir. ‘Durağan’ görünüm ise, gelecekte notun değişmesi yönünde güçlü bir eğilim bulunmadığını, mevcut finansal ve operasyonel koşulların sürdürülebilir olduğunu ima etmektedir. Bu durum, şirketin finansman maliyetlerini olumlu etkileyerek, stratejik yatırımlarını ve büyüme hedeflerini gerçekleştirmesi için sağlam bir zemin sunmaktadır.
Uluslararası derecelendirmelerde ‘BB’ seviyesinde kalması, global ekonomik dalgalanmaların ve kur risklerinin etkisini yansıtmaktadır. Ancak ‘Durağan’ görünüm, bu seviyenin de stabil olduğunu ve kısa vadede belirgin bir bozulma beklenmediğini göstermektedir. Erdemir’in, küresel piyasalardaki çelik fiyatlarındaki değişimlere ve emtia fiyatlarındaki dalgalanmalara karşı ne kadar dayanıklı olacağı, önümüzdeki dönemde yakından takip edilecektir. Şirketin, bu faktörlere karşı geliştirdiği risk yönetimi stratejileri ve operasyonel esnekliği, uzun vadeli başarısı için kritik önem taşımaktadır. Bu notlar, aynı zamanda şirketin ihraç edeceği tahvillerin de faiz oranlarını doğrudan etkileyerek finansman maliyetlerini belirleyecektir. Yatırımcılar için bu durum, şirkete yapılan yatırımların güvenilirliğini teyit eden önemli bir sinyal olarak değerlendirilmektedir.
Kredi Derecelendirme Notları Detayları
JCR Avrasya Derecelendirme A.Ş. tarafından yapılan açıklamalara göre Erdemir’in kredi derecelendirme notları şu şekildedir:
- Uzun Vadeli Ulusal Kurum Kredi Rating Notu: AAA (tr) (Görünüm: Durağan)
- Kısa Vadeli Ulusal Kurum Kredi Rating Notu: J1+ (tr) (Görünüm: Durağan)
- Uzun Vadeli Uluslararası Yabancı Para Kurum Kredi Rating Notu: BB (Görünüm: Durağan)
- Uzun Vadeli Uluslararası Yerel Para Kurum Kredi Rating Notu: BB (Görünüm: Durağan)
Bu notlar, Erdemir’in finansal yükümlülüklerini yerine getirme konusundaki güçlü kapasitesini göstermekte ve şirketin sermaye piyasalarındaki itibarını desteklemektedir. Özellikle ulusal bazda elde edilen ‘AAA (tr)’ notu, Türk ekonomisi ve şirketleri için ulaşılabilecek en üst seviyelerden biridir ve şirketin yerel finansman piyasalarındaki gücünü simgelemektedir.
Finans Hattı Yorum:
Erdemir’in kredi derecelendirme notlarının teyit edilmesi, şirketin finansal disiplinini ve operasyonel gücünü gösteren önemli bir gelişmedir. ‘AAA (tr)’ gibi en üst düzey ulusal not, şirketin borçlarını ödeme kabiliyetinin yüksek olduğunu ve Türk ekonomisi içindeki finansal sağlığının güçlü kaldığını teyit etmektedir. Bu durum, şirketin gelecekteki finansman maliyetlerini düşürme potansiyeli taşırken, yatırımcılar nezdinde de güveni artıracaktır. Sektördeki genel dalgalanmalara rağmen Erdemir’in bu denli güçlü bir notla ayrışması, şirketin yönetim kalitesi ve stratejik konumunun bir göstergesidir.
Piyasa açısından bakıldığında, bu not teyidi, Erdemir hisseleri için olumlu bir katalizör etkisi yaratabilir. Özellikle uluslararası yatırımcılar için kredi notları, şirketin risk primini belirlemede önemli bir faktördür. ‘Durağan’ görünüm, mevcut notun kısa vadede değişme ihtimalinin düşük olduğunu göstererek istikrar arayan yatırımcılar için cazip bir unsur olarak öne çıkmaktadır. Ancak, küresel ekonomik yavaşlama riskleri ve çelik fiyatlarındaki olası düşüşler, uluslararası ‘BB’ notunu baskılayabilecek faktörler arasında yer almaktadır. Bu nedenle, Erdemir’in küresel talebi ve emtia fiyatlarını yakından takip etmesi gerekmektedir.
Strategik olarak Erdemir, bu güçlü finansal yapısını koruyarak sektördeki lider konumunu pekiştirmelidir. Özellikle yeşil çelik üretimi gibi geleceğe yönelik yatırımların, hem çevresel regülasyonlara uyumu sağlayacak hem de uzun vadede rekabet avantajı yaratacaktır. Yakın vadede TL’deki olası değer kayıplarının ve global enflasyonist baskıların operasyonel maliyetler üzerindeki etkileri yakından izlenmelidir. Finansal raporlamalarındaki şeffaflığı sürdürmesi ve uluslararası standartlara uyumunu artırması, şirketin küresel piyasalardaki konumunu daha da güçlendirecektir. Erdemir’in şirket analizleri ve yatırımcı ilişkileri faaliyetleri, bu güven ortamının sürdürülmesinde kilit rol oynayacaktır.