Galatasaray Hisse Senedi BIST 100’e Veda Etti
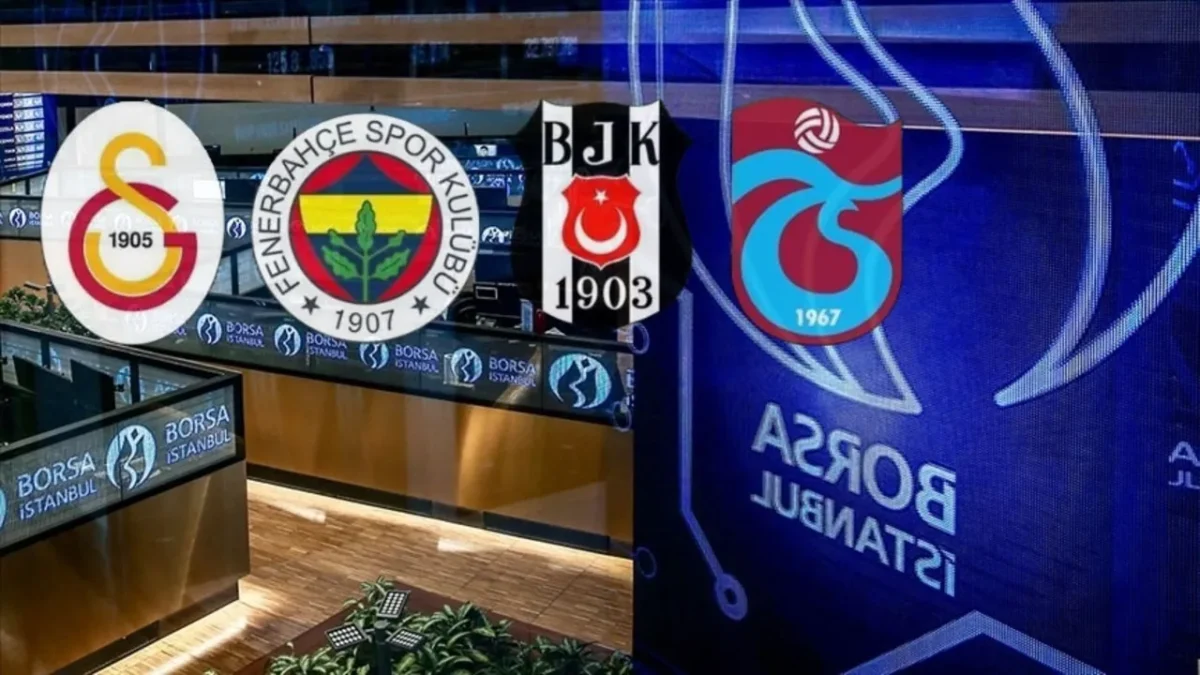
Borsa İstanbul’da endekslerde yapılan son düzenlemeler neticesinde, spor kulüpleri arasında yer alan Galatasaray’ın hisse senetleri BIST 100 endeksinden çıkarıldı. Bu gelişme ile birlikte, geçmişte Beşiktaş’ın da benzer bir durum yaşamasıyla, Borsa İstanbul’da işlem gören büyük spor kulüplerinden sadece bir tanesi ana endekste kalmış oldu.
Borsa İstanbul’da düzenli olarak gerçekleştirilen endeks gözden geçirmeleri, yatırımcılar ve piyasa profesyonelleri tarafından yakından takip ediliyor. Bu revizyonlar, endekslerin temsiliyetini ve güvenilirliğini sağlamak amacıyla belirli kriterlere dayanıyor. Son yapılan değişikliklerde Galatasaray Spor Kulübü’nün hisseleri (GSRAY), piyasa değeri ve işlem hacmi gibi temel göstergelerde yeterli performansı gösteremediği gerekçesiyle BIST 100’deki yerini kaybetti.
Şu an itibarıyla, piyasa değeri yaklaşık 251 milyon dolar seviyesinde bulunan Galatasaray hisseleri, son işlem gününde 91 kuruş seviyesinden alıcı buldu. Günlük işlem hacminin ise 179 milyon lira civarında gerçekleştiği belirtiliyor. Endekslerdeki bu tür değişiklikler, hisselerin likiditesi ve yatırımcı ilgisi üzerinde doğrudan etki yaratabiliyor.
Spor Kulüplerinin Borsa İstanbul’daki Durumu
Galatasaray’ın BIST 100 dışına çıkması, borsada işlem gören spor şirketlerinin genel durumunu tekrar gündeme getirdi. Yaklaşık bir yıl önce Beşiktaş Futbol Yatırımları Sanayi ve Ticaret A.Ş. (BJKAS) de benzer bir endeks değişikliğiyle BIST 100’den çıkarılmıştı. Bu durum, spor kulüplerinin finansal performanslarının ve borsadaki varlıklarının ne kadar değişken olabildiğini gözler önüne seriyor.
Dört Büyükler ve BIST 100
Borsa İstanbul’da işlem gören ve kamuoyunda ‘Dört Büyükler’ olarak bilinen spor kulüplerinden (Galatasaray, Fenerbahçe, Beşiktaş, Trabzonspor), son dönemsel revizyonların ardından ana endeks olan BIST 100’de yalnızca Fenerbahçe (FENER) temsil edilmeye devam ediyor. Galatasaray (GSRAY) ve Beşiktaş (BJKAS) gibi kulüpler, finansal kriterler ve fiili dolaşımdaki payları gibi nedenlerle ana endeksin dışında kalırken, hisse performanslarını alt pazarlarda sürdürüyorlar. Trabzonspor (TSPOR) da benzer şekilde ana endeksin dışında yer alıyor.
Bu durum, spor şirketlerinin finansal sürdürülebilirliği ve borsadaki likidite ihtiyaçları hakkında önemli soruları da beraberinde getiriyor. Kulüplerin mali yapılarını güçlendirmeleri ve borsa performanslarını iyileştirmeleri, hem yatırımcı ilgisini artıracak hem de genel piyasa değerlerini olumlu yönde etkileyebilecektir. Bu tür şirketler için halka arz süreçleri ve sermaye artırımları da finansal yapıyı destekleme potansiyeli taşıyor; bu konudaki güncel gelişmeleri Halka Arz Haberleri sayfamızdan takip edebilirsiniz.
Endeks Değişikliklerinin Etkileri
BIST endekslerinden çıkarılmak, ilgili hisse senedi için genellikle olumsuz bir gelişme olarak algılanır. Endekslerde yer alan hisseler, pasif fonların ve endeks bazlı yatırım stratejilerinin temelini oluşturduğu için daha fazla kurumsal yatırımcı ilgisi çeker. Bu durum, hisselerin işlem hacmini ve dolayısıyla likiditesini artırır. BIST 100 gibi önemli bir endeksten çıkarılmak, bu kurumsal ilginin azalmasına ve hisse performansında düşüş eğilimine yol açabilir.
Destek Finans Faktoring gibi şirketlerin de BIST 30, BIST 50 ve BIST 100 gibi endekslerden çıkarılması, genel piyasa dinamiklerinin ve şirketlerin finansal sağlığının sürekli olarak gözden geçirildiğini gösteriyor. Anadolu Metal Madencilik’in (TRMET) BIST 30’a dahil edilmesi gibi değişiklikler, piyasada aktif rol alan ve belirli büyüme potansiyeli taşıyan şirketlerin öne çıktığına işaret ediyor.
Spor kulüplerinin borsadaki durumu, sadece finansal bir gösterge değil, aynı zamanda kulüplerin yönetim anlayışları ve şeffaflıkları hakkında da ipuçları veriyor. Yatırımcılar, bu tür şirketlerin hisselerine yatırım yaparken, sadece sportif başarıları değil, aynı zamanda finansal raporları ve gelecek vizyonlarını da dikkate almalıdır.
Finans Hattı Yorum:
Galatasaray’ın BIST 100 endeksinden çıkarılması, spor kulüplerinin borsadaki finansal kırılganlıklarını ve kurumsal yatırımcı ilgisinin önemini bir kez daha ortaya koydu. Endeks dışı kalmak, hisse senedinin likiditesini azaltarak kısa ve orta vadede fiyat baskısı oluşturabilir. Bu durum, özellikle borçluluk oranları yüksek olan kulüpler için ek bir finansal risk teşkil edebilir.
Piyasa değeri ve işlem hacmi gibi temel göstergelerdeki zayıflık, uzun vadede kulüplerin gelir çeşitliliğini artırma ve maliyetleri etkin yönetme stratejilerinin ne kadar kritik olduğunu gösteriyor. Fenerbahçe’nin endekste kalması, diğer kulüpler için bir başarı ölçütü olmaktan ziyade, sürdürülebilir bir finansal yönetim modelinin benimsenmesi gerektiğini vurguluyor. Spor hisselerinde yatırım kararları alınırken, sportif başarıların yanı sıra mali disiplin ve şeffaf yönetim de göz önünde bulundurulmalıdır.
Önümüzdeki dönemde, Galatasaray’ın BIST 100’e geri dönebilmesi için finansal performansını iyileştirmesi ve piyasa değerini artırması gerekecektir. Bu süreç, kulübün sportif başarısının yanı sıra ticari faaliyetlerinin güçlendirilmesine ve olası yeni gelir kaynaklarının yaratılmasına bağlı olacaktır. Diğer spor kulüpleri için de benzer bir analiz geçerlidir; borsadaki varlıklarını sürdürülebilir kılmak için sağlam bir finansal strateji şarttır.