Sitemizi Google aramalarında tercih edilen kaynak olarak ekleyin.
HEKTS Finansal Tablolar: 9 Aylık Dönemde Neler Değişti?
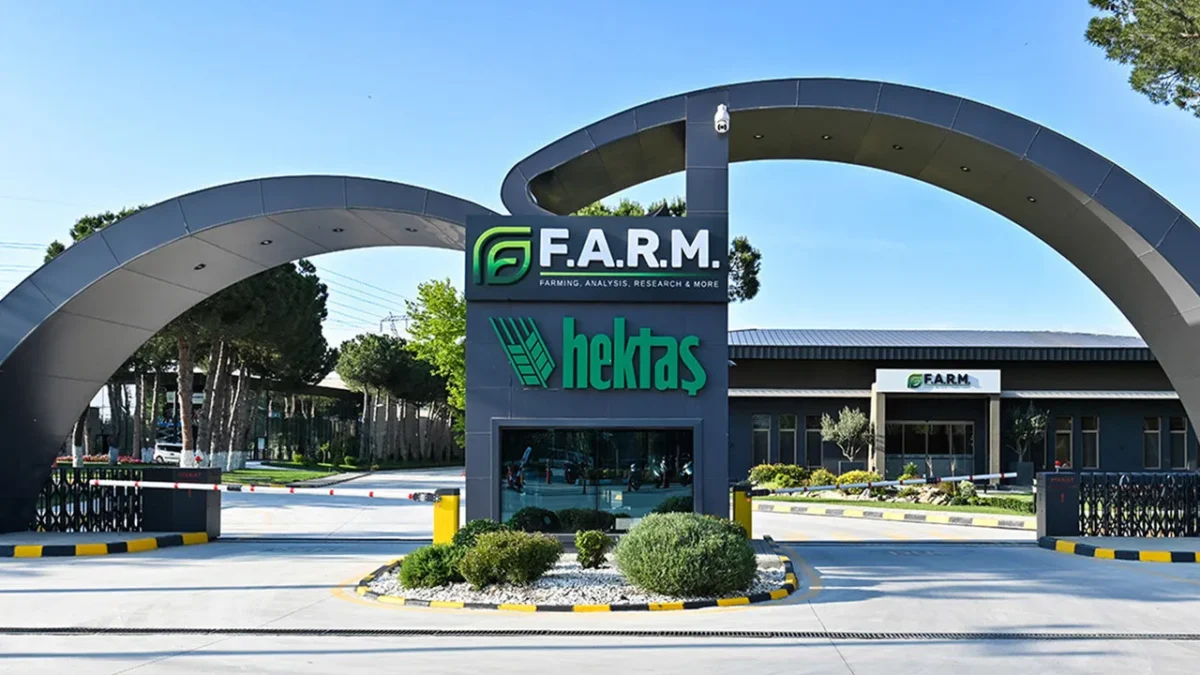
Hektaş Ticaret A.Ş. (HEKTS), 2026 yılı 3. çeyrek finansal sonuçlarını açıkladı. Şirket, bu dönemde 1 milyar 8,8 milyon TL net zarar açıklarken, satış gelirlerindeki yüzde 11,4’lük daralma dikkat çekti. Yatırımcıların merakla beklediği bilanço verileri, piyasa beklentileriyle uyumlu bir seyir izledi.
Haberin Öne Çıkan Başlıkları
- Net Zarar: 2026 yılının ilk 9 ayında toplam 3 milyar 234,6 milyon TL net zarar kaydedildi.
- Satış Gelirleri: Şirket hasılatı, geçen yılın aynı dönemine kıyasla yüzde 11,4 azalarak 5 milyar 700,9 milyon TL seviyesine indi.
- Beklenti Analizi: Açıklanan 1 milyar 8,8 milyon TL’lik çeyreklik zarar, piyasa beklentilerinin hafif altında kalarak paralel bir görünüm sundu.
- Özkaynak Durumu: Şirketin özkaynakları 16 milyar 408,9 milyon TL seviyesine gerilerken, toplam borçlulukta sınırlı bir iyileşme gözlemlendi.
Hektaş’ın 2026 yılı 9 aylık finansal performansı, tarım ve kimya sektöründeki zorlu piyasa koşullarının etkilerini net bir şekilde ortaya koyuyor. Şirketin hasılatındaki yıllık bazda yüzde 11,4’lük düşüş, hem operasyonel süreçlerin yönetimi hem de pazar payındaki değişimler hakkında önemli veriler sunuyor. Geçtiğimiz yılın aynı döneminde 6 milyar 434,5 milyon TL olan satış gelirleri, bu yıl 5 milyar 700,9 milyon TL’ye geriledi. Ancak, esas faaliyet zararındaki iyileşme ve FAVÖK zararındaki 1 milyar 475,6 milyon TL’den 236,4 milyon TL’ye inen ciddi düşüş, maliyet yönetimi tarafında bir toparlanma çabası olduğunu gösteriyor.
Yatırımcılar, şirketin KAP üzerinden paylaştığı Güncel Şirket Haberleri ile faaliyet raporlarını yakından takip etmeye devam ediyor. Borç yönetimi tarafında, toplam borçların 17 milyar 12,4 milyon TL seviyesine çekilmesi, şirketin finansal kaldıraç üzerindeki baskıyı azaltma gayretini yansıtıyor. Toplam varlıkların 34 milyar 588,9 milyon TL ile yatay bir seyir izlediği görülürken, özkaynak erimesi ise yatırımcılar için dikkatle izlenmesi gereken bir başlık olmaya devam ediyor.
| Gösterge | 2026 9 Aylık (Milyon TL) | Değişim/Durum |
|---|---|---|
| Satış Gelirleri | 5.700,9 | -%11,4 |
| Net Zarar (9 Aylık) | 3.234,6 | Negatif |
| Toplam Varlıklar | 34.588,9 | Sınırlı Artış |
| Toplam Borçlar | 17.012,4 | Azalış |
Merak Edilen Sorular
HEKTS zarar açıklaması hisse fiyatını nasıl etkiler?
Zarar beklentilere paralel gerçekleştiği için piyasa tarafından nötr karşılanabilir, ancak satış gelirlerindeki daralma yatırımcıların büyüme beklentileri açısından baskı oluşturmaya devam edebilir.
FAVÖK zararı neden azaldı?
Şirketin operasyonel verimlilik çalışmaları ve maliyet yönetimindeki sıkılaştırıcı önlemler, geçen yıla göre FAVÖK bazında zararın azalmasında temel etken oldu.
Finans Hattı Yorum:
Hektaş’ın finansal sonuçları, operasyonel verimlilikte bir toparlanma emaresi gösterse de satış gelirlerindeki yıllık bazdaki daralma şirket üzerindeki satış baskısının sürdüğünü kanıtlıyor. Şirketin esas faaliyetlerden gelen nakit akışını pozitife döndürmesi, önümüzdeki çeyreklerde hisse performansının sürdürülebilirliği açısından kritik öneme sahip olacaktır.
Yatırımcı psikolojisi açısından bakıldığında, beklentilere paralel gelen bilançolar belirsizliği azalttığı için genellikle piyasa tarafından nispeten olumlu veya nötr karşılanır. Ancak, özkaynaklardaki erime uzun vadeli değerlemeyi olumsuz etkilediği için yatırımcıların temkinli duruşu devam edebilir.
Aşağı yönlü riskler noktasında, satış gelirlerindeki gerilemenin devam edip etmeyeceği ve finansman maliyetlerinin özkaynaklar üzerindeki baskısı temel takip noktasıdır. Özellikle piyasa değerinin defter değerine oranı ve operasyonel nakit akışındaki ılımlı artış izlenmesi gereken ilk direnç seviyeleri olacaktır.