Kale Seramik’ten JCR Avrasya’ya Derecelendirme Güncellemesi
Çanakkale Kalebodur Seramik Sanayi A.Ş. (KLSER), 28 Ekim 2026 tarihinde Kamuyu Aydınlatma Platformu’na (KAP) yaptığı bildirimle kredi derecelendirme kuruluşu JCR Avrasya Derecelendirme A.Ş. (JCR) tarafından gerçekleştirilen güncelleme hakkında bilgi verdi. Yapılan derecelendirme sonucunda şirketin Uzun Vadeli Ulusal Kurum Kredi Rating Notu ‘BB+ (tr)’ seviyesine revize edilirken, notun görünümü ‘Durağan’ olarak korundu.
Kredi Derecelendirme Süreci ve Önemi
Şirketlerin finansal sağlığı ve piyasa güvenilirliği açısından kredi derecelendirmeleri büyük önem taşımaktadır. Bu derecelendirmeler, potansiyel yatırımcılar, kredi kuruluşları ve iş ortakları için şirketin risk profilini anlamada kritik bir rol oynar. JCR Avrasya tarafından KLSER için yapılan bu son güncelleme, şirketin finansal performansındaki mevcut durumu ve geleceğe yönelik beklentileri yansıtmaktadır.
JCR Avrasya’nın Notlandırma Kriterleri
JCR Avrasya Derecelendirme A.Ş., Türkiye ekonomisi ve şirketlerinin finansal yapılarını dikkate alarak derecelendirme yapmakta. ‘BB+’ notu, genel olarak finansal yükümlülüklerin yerine getirilmesinde orta düzeyde bir güvenlik işaretidir. Bu notun ‘Durağan’ olarak görünümünün korunması, kısa ve orta vadede kredi kalitesinde önemli bir bozulma veya iyileşme beklenmediğini göstermektedir. Bu durum, şirketin mevcut finansal stratejilerinin ve operasyonel performansının stabil seyrettiğine işaret edebilir.
Kale Seramik’in Finansal Profili ve Sektörel Konumu
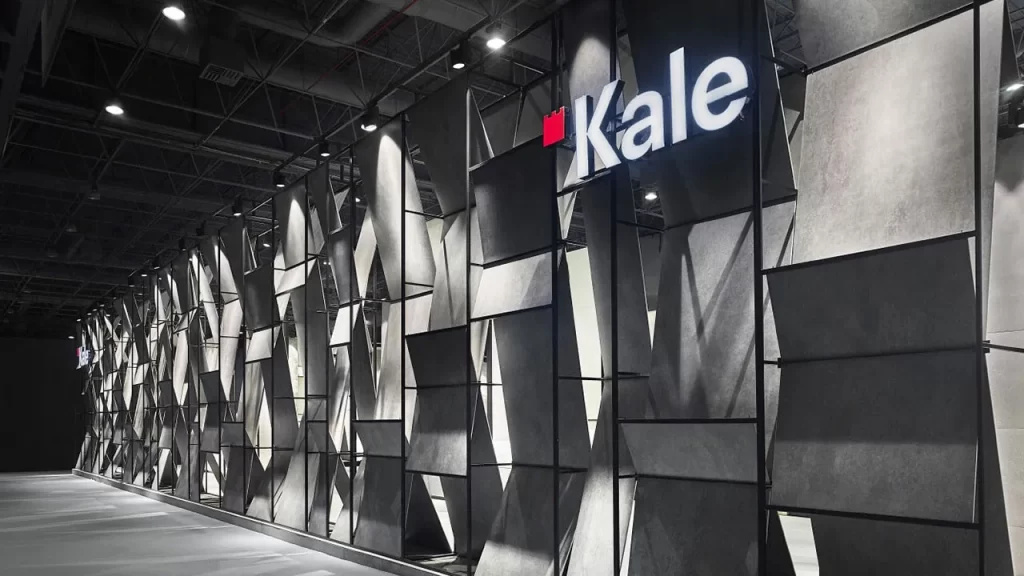
Kale Seramik, Türkiye’nin seramik sektöründe önde gelen firmalarından biridir. Şirket, hem iç pazarda hem de uluslararası pazarlarda güçlü bir konuma sahiptir. Çanakkale’deki üretim tesisleri ve geniş ürün yelpazesi ile sektördeki rekabet gücünü sürdürmektedir. Yatırımlarını ve operasyonel verimliliğini sürekli olarak geliştirmeye odaklanan şirket, ekonomik dalgalanmalara karşı direnç göstermeye çalışmaktadır. Bu tür derecelendirmeler, şirketin bu direncinin finansal piyasalarca nasıl algılandığını göstermesi açısından önemlidir. Şirketin geçmiş finansal raporlarına ve güncel şirket haberlerine ulaşmak, yatırımcıların daha bilinçli kararlar almasına yardımcı olacaktır.
Sektör ve Makroekonomik Etkiler
Seramik sektörü, inşaat sektörüyle doğrudan ilişkilidir. İnşaat sektöründeki canlanma veya yavaşlama, seramik üreticileri üzerinde doğrudan etki yaratır. Makroekonomik göstergeler, faiz oranları, döviz kurları ve enflasyon, hem üretim maliyetlerini hem de nihai ürün talebini etkileyen faktörlerdir. Kale Seramik’in kredi notunun ‘Durağan’ görünümle ‘BB+’ olarak korunması, şirketin bu tür makroekonomik faktörlere karşı bir denge kurabildiğini düşündürmektedir.
Yatırımcı Beklentileri ve Piyasa Tepkisi
Kredi derecelendirme notlarındaki güncellemeler, özellikle yatırımcıların şirketlere olan güvenini etkileyebilir. ‘BB+’ gibi bir not, yatırımcılar için belirli bir risk seviyesi taşırken, ‘Durağan’ görünüm, mevcut durumun sürdürülebilirliğine işaret eder. Piyasanın bu tür bilgilere vereceği tepki, hisse senedi performansına yansıyabilir. Yatırımcılar, şirketin finansal tablolarını, gelecek projeksiyonlarını ve sektördeki genel eğilimleri dikkate alarak bu not güncellemelerini değerlendirecektir.
Bu bildirim, şirketin finansal istikrarını ve krediworthiness’ını değerlendiren bağımsız bir kurumun görüşünü yansıtması açısından önemlidir. Yatırımcılar, bu tür bilgileri analiz ederken şirketin genel finansal sağlığı, operasyonel performansı ve sektördeki konumu gibi diğer faktörleri de göz önünde bulundurmalıdır.
Finans Hattı Yorum:
Kale Seramik’in JCR Avrasya tarafından açıklanan kredi derecelendirme notunun ‘BB+ (tr)’ olarak revize edilmesi ve görünümünün ‘Durağan’ olarak korunması, şirketin mevcut finansal yapısının istikrarını teyit eden önemli bir gelişmedir. Bu durum, hem yerel hem de uluslararası finansal kuruluşlar nezdinde şirketin risk iştahını olumlu etkileyebilir ve olası fonlama maliyetlerini daha öngörülebilir kılabilir. Sektördeki genel belirsizliklere rağmen, şirketin bu notla piyasadaki güvenilirliğini sürdürmesi, operasyonel yönetiminin başarısını göstermektedir.
Bu derecelendirme, şirketin sektördeki rekabetçi konumunu ve uzun vadeli finansal stratejilerinin piyasa tarafından kabul gördüğünü işaret etmektedir. ‘Durağan’ görünüm, yakın gelecekte büyük bir kredi kalitesi değişimi beklenmediğini belirtirken, yatırımcılar için mevcut risk profilinin anlaşılmasına yardımcı olur. Bu durum, özellikle sermaye piyasalarındaki dalgalanmalara karşı bir tampon görevi görebilir ve şirketin hisse performansında stabiliteye katkı sağlayabilir.
Yatırımcılar ve analistler için önemli olan, bu derecelendirmeyi şirketin güncel finansal raporları, gelecek yatırım planları ve global seramik pazarındaki gelişmelerle birlikte değerlendirmektir. Görünümün ‘Durağan’ olması, olası olumsuz makroekonomik şoklara karşı şirketin ne kadar dayanıklı olacağını ve gelecekteki not güncellemelerinin hangi faktörlere bağlı olacağını yakından izlemek gerektiğini göstermektedir. Özellikle inşaat sektöründeki döngüsellik ve hammadde fiyatlarındaki potansiyel dalgalanmalar, şirketin gelecekteki kredi notunu etkileyebilecek anahtar unsurlar olacaktır.