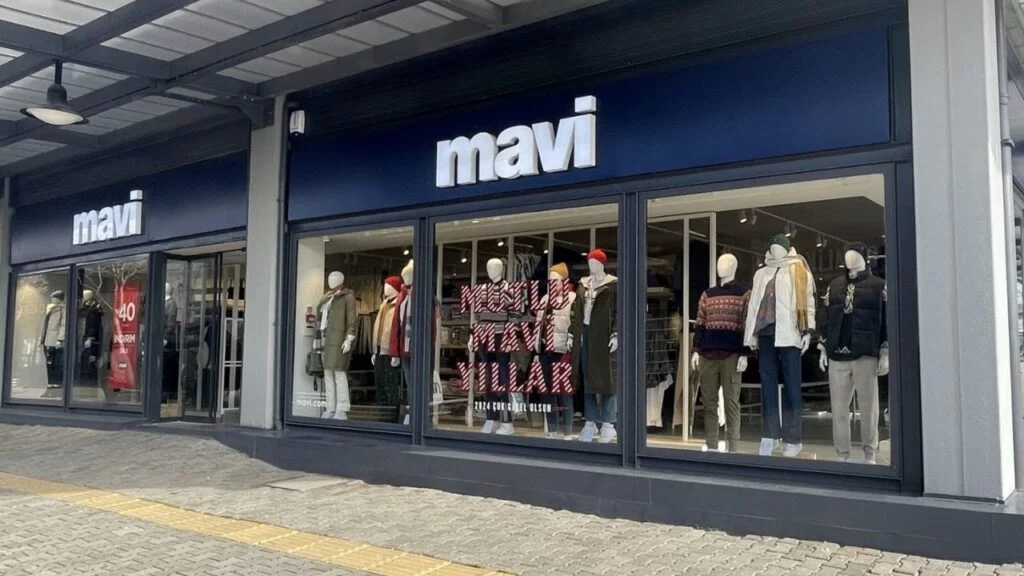
MAVI Hisseleri İçin Kritik Hedef Fiyat Güncellemesi
Mavi Giyim Sanayi ve Ticaret A.Ş. (MAVI) hisselerine yönelik aracı kurumların hedef fiyat güncellemeleri devam ediyor. Son olarak Ziraat Yatırım, MAVI hisseleri için hedef fiyatını aşağı yönlü revize ederek yatırımcıların dikkatini çekti. Kurum, MAVI hissesi için ‘al’ tavsiyesini korurken, hedef fiyatını 76 TL’den 67,50 TL’ye indirdi. Bu güncelleme, hissenin mevcut fiyatına göre %81,35’lik bir prim potansiyeli taşıdığı anlamına geliyor. Açıklama tarihi 21 Eylül 2026 olarak belirtildi.
Ziraat Yatırım’dan MAVI Hissesi Raporu
Ziraat Yatırım, MAVI hisse senedi için yayınladığı son raporunda, hedef fiyatını 76 TL’den 67,50 TL’ye çekti. Bu revizyon, piyasa beklentileri ve şirketin mevcut finansal durumu göz önünde bulundurularak yapılmış olabilir. Buna rağmen, Ziraat Yatırım, hisse için ‘al’ yönündeki tavsiyesini sürdürerek, hissenin potansiyeline olan inancını teyit etti. Mevcut 37,22 TL’lik (Ziraat Yatırım’ın rapor açıkladığı dönemdeki son fiyatı baz alındığında) kapanış fiyatına göre 67,50 TL’lik hedef fiyat, yatırımcılar için cazip bir getiri potansiyeli sunuyor.
Mavi Giyim’in Sektördeki Konumu ve Gelecek Beklentileri
Mavi Giyim, Türkiye’nin önde gelen hazır giyim markalarından biri olarak, hem yurt içi hem de yurt dışı pazarlarda önemli bir oyuncu konumunda. Şirketin finansal performansı, makroekonomik gelişmeler, tüketici harcamalarındaki değişimler ve rekabet koşulları gibi çeşitli faktörlerden etkileniyor. Son dönemde tekstil ve hazır giyim sektöründe yaşanan gelişmeler, hammadde maliyetleri ve döviz kurlarındaki dalgalanmalar, şirketlerin karlılık oranları üzerinde belirleyici olabiliyor. Ziraat Yatırım’ın hedef fiyat güncellemesi, bu faktörlerin bir yansıması olarak değerlendirilebilir. Kurumun ‘al’ tavsiyesini koruması ise, şirketin uzun vadeli büyüme potansiyeline olan güveni gösteriyor.
Yatırımcılar İçin Dikkat Edilmesi Gerekenler
Ziraat Yatırım’ın MAVI hissesi için belirlediği yeni hedef fiyat ve tavsiyesi, yatırımcılar için önemli bir referans noktası oluşturuyor. Ancak, hisse senedi yatırımlarının risk içerdiği unutulmamalıdır. Hedef fiyatlar, aracı kurumların kendi analizlerine ve piyasa beklentilerine dayanır ve gelecekteki performansı garanti etmez. Yatırımcıların, kendi risk toleransları, finansal hedefleri ve piyasa koşulları doğrultusunda bilinçli kararlar vermeleri büyük önem taşımaktadır. MAVI hissesinin gelecekteki performansı, şirketin operasyonel verimliliği, yeni koleksiyonların başarısı, global ve yerel ekonomik trendler ve genel piyasa duyarlılığı gibi birçok faktöre bağlı olacaktır. Yatırımcıların güncel şirket haberlerini ve analizleri yakından takip etmeleri tavsiye edilir.
Finans Hattı Yorum:
Mavi Giyim (MAVI) hissesine yönelik gelen hedef fiyat indirimine rağmen ‘al’ tavsiyesinin sürdürülmesi, şirketin mevcut piyasa değerlemesinin gelecekteki potansiyel kazançları için fırsat sunduğu algısını güçlendiriyor. Analistlerin hissenin büyüme potansiyeline olan inancı devam ederken, bu durumun yatırımcı ilgisini canlı tutması bekleniyor. Ancak, hedeflenen prim potansiyeli %81 gibi yüksek bir seviyede yer alsa da, bu hedeflere ulaşılıp ulaşılamayacağı tamamen şirketin operasyonel başarısı ve makroekonomik faktörlere bağlı olacaktır.
Ziraat Yatırım’ın hedef fiyatını düşürmesi, sektördeki genel eğilimler, artan maliyetler veya şirketin kısa vadeli finansal performansındaki olası baskılar gibi faktörlerden kaynaklanmış olabilir. Yine de, ‘al’ tavsiyesinin korunması, uzun vadede şirketin güçlü marka değeri ve pazar payını koruyarak büyüme potansiyeline sahip olduğuna işaret ediyor. Yatırımcılar, bu revize edilmiş hedef fiyatı, şirketin bilanço ve karlılık trendleri ile birlikte değerlendirmelidir.
MAVI hissesine yatırım yapmayı düşünen yatırımcılar için, şirketin önümüzdeki çeyreklerdeki finansal sonuçları, yeni pazarlara açılma stratejileri ve tüketici talebindeki değişimler yakından izlenmelidir. Ayrıca, genel Borsa İstanbul endeksi ve tekstil/giyim sektörü endeksindeki hareketler de hissenin performansını etkileyebilecek önemli dışsal faktörlerdir. Potansiyel geri çekilmeler, şirket özelinde olumsuz bir durum söz konusu değilse, bir alım fırsatı olarak değerlendirilebilir.