Sitemizi Google aramalarında tercih edilen kaynak olarak ekleyin.
Migros’un 2026 Üçüncü Çeyrek Finansal Sonuçları Belli Oldu
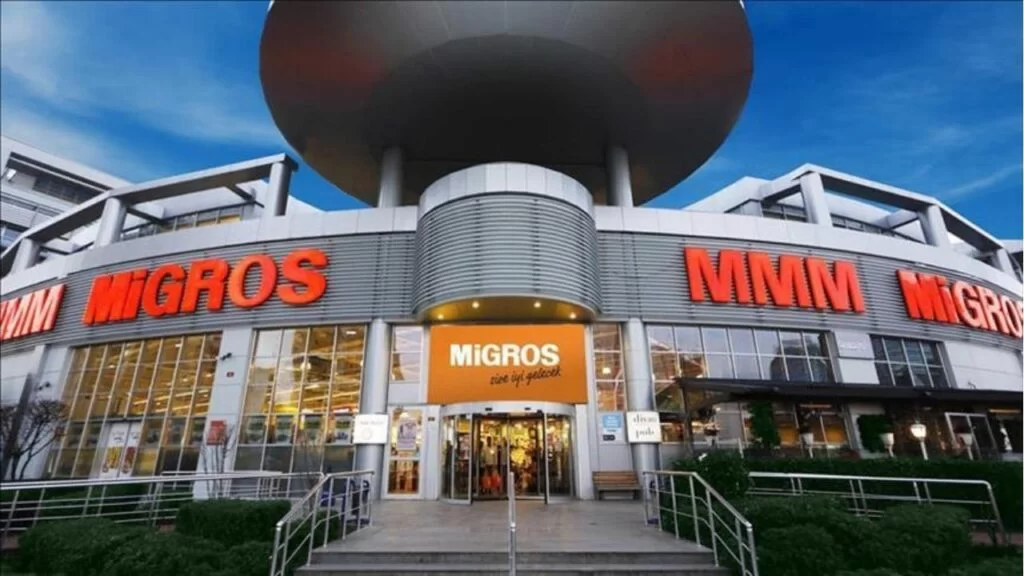
Perakende devi Migros Ticaret A.Ş. (MGROS), 2026 yılı üçüncü çeyrek finansal sonuçlarını Kamuyu Aydınlatma Platformu üzerinden duyurdu. Şirketin yılın ilk 9 aylık dönemindeki kârlılık performansı, artan maliyet baskıları ve operasyonel veriler ışığında yatırımcıların odağında yer alıyor.
Haberin Öne Çıkan Başlıkları
- Net Kârda Daralma: Şirketin net dönem kârı, geçen yılın aynı dönemine kıyasla yüzde 34 oranında azalarak 4,59 milyar TL seviyesinde gerçekleşti.
- Hasılat Büyümesi: Migros’un toplam hasılatı, yıllık bazda yüzde 4 oranında sınırlı bir artış kaydetti.
- Özkaynak Gücü: Şirketin özkaynak yapısı, çeyreklik dönem içerisinde yüzde 4 oranında güçlenmeyi başardı.
Migros Ticaret A.Ş.’nin 01.01.2026 – 30.09.2026 dönemini kapsayan finansal raporu, şirketin zorlu bir makroekonomik ortamda operasyonel dengeleri koruma çabasını yansıtıyor. 2025 yılının aynı döneminde 6,96 milyar TL net kâr açıklayan şirket, 2026’nın dokuz aylık sürecinde 4,59 milyar TL seviyesine geriledi. Özellikle esas faaliyet kârındaki negatif seyir, perakende sektöründeki maliyet yönetimi dinamiklerini gözler önüne seriyor. Yatırımcılar, Borsa İstanbul’daki güncel Güncel Şirket Haberleri üzerinden MGROS’un bilanço detaylarını ve beklenti karşılanma oranlarını yakından takip ediyor.
| Gösterge | 2025/9 Aylık | 2026/9 Aylık |
|---|---|---|
| Satışlar | 382,5 Milyar TL | 398,0 Milyar TL |
| Net Kâr | 6,96 Milyar TL | 4,59 Milyar TL |
| FAVÖK | 24,6 Milyar TL | 23,4 Milyar TL |
Merak Edilen Sorular
Migros’un net kârındaki düşüşün temel sebebi nedir?
Şirketin finansal tablolarında görülen kâr düşüşü, esas faaliyetlerden kaynaklanan maliyet baskıları ve artan genel giderlerin, ciro artışından daha hızlı yükselmesiyle açıklanmaktadır.
Migros hisselerinin piyasa değeri ne kadar?
Güncel verilere göre şirketin piyasa değeri yaklaşık 82,10 milyar TL seviyesinde fiyatlanmaktadır.
Finans Hattı Yorum:
Migros’un 2026 3. çeyrek bilançosu, perakende sektöründeki marj daralmasının somut bir göstergesi olarak okunmalıdır. Cirodaki yüzde 4’lük sınırlı artış, enflasyonist ortamda reel büyümenin zorlandığını ve operasyonel verimliliğin kâr üzerindeki etkisinin zayıfladığını kanıtlıyor.
Yatırımcı psikolojisi açısından, net kârdaki yıllık yüzde 34’lük gerileme kısa vadeli satış baskısını tetikleyebilir. Piyasa, şirketin nakit akışını ve özkaynaklarını koruma kabiliyetini pozitif görse de, kârlılık rasyolarındaki zayıflama temel analiz odaklı yatırımcılar için bir uyarı sinyali olarak değerlendiriliyor.
Aşağı yönlü risklerde, 14,49 F/K oranı ve 0,81 PD/DD çarpanları hissenin defter değerinin altında işlem gördüğünü gösterse de, teknik bazda 82 milyar TL’lik piyasa değerinin altında yaşanabilecek sarkmalar kritik destek seviyelerinin test edilmesine yol açabilir. Sektörel rekabetin yoğunlaştığı bu dönemde marj yönetimi hisse performansı üzerinde belirleyici olacaktır.