Sitemizi Google aramalarında tercih edilen kaynak olarak ekleyin.
MGROS Hisseleri İçin Aracı Kurumlardan Güçlü Yükseliş Sinyali
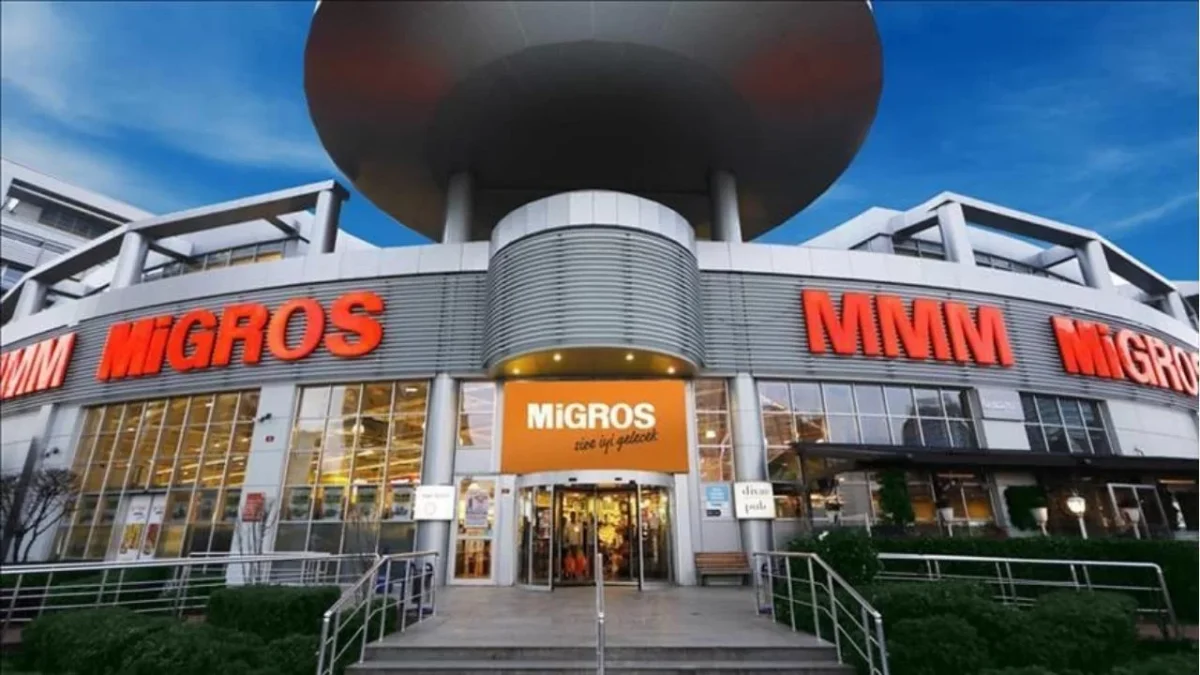
Migros Ticaret A.Ş. (MGROS) hisseleri, 2026 yılı 3. çeyrek finansal sonuçlarının ardından aracı kurumların merceğine girdi. Analistler, güçlü operasyonel performans ve büyüme beklentileri doğrultusunda 10 farklı kurumun katılımıyla hisse için yeni hedef fiyatlarını yukarı yönlü revize etti.
Haberin Öne Çıkan Başlıkları
- Güçlü Görünüm: Kurumların tamamı Migros hissesi için Al veya Endeks Üstü Getiri tavsiyesini korudu.
- Büyük Potansiyel: Açıklanan hedef fiyatlar, mevcut 468,25 TL seviyesinden %125’e varan bir prim potansiyeline işaret ediyor.
- Kurumsal İlgi: Sektördeki lider konumunu koruyan Migros, aracı kurumların model portföylerinde yer almaya devam ediyor.
Perakende sektörünün öncü oyuncularından biri olan Migros, son açıklanan bilanço döneminde elde ettiği finansal verilerle beklentileri karşılamayı başardı. Yatırımcıların merakla beklediği 2027 projeksiyonlarına ilişkin analizler ise aracı kurum raporlarıyla netleşti. 6 Kasım 2026 tarihi itibarıyla güncellenen raporlarda, şirketin verimlilik odaklı büyüme stratejisinin önümüzdeki dönemde marjlar üzerinde olumlu etki yaratması bekleniyor. Ayrıca borsa genelindeki stratejik Güncel Şirket Haberleri yakından izlenerek yatırım kararları şekillendiriliyor.
| Aracı Kurum | Hedef Fiyat (TL) | Tavsiye |
|---|---|---|
| İş Yatırım | 1057,19 | Al |
| Gedik Yatırım | 1004,00 | Endeks Üstü Getiri |
| Tacirler Yatırım | 979,00 | Al |
| İnfo Yatırım | 963,00 | Endeks Üstü Getiri |
| Yapı Kredi Yatırım | 950,00 | Al |
Merak Edilen Sorular
Migros hissesi için en yüksek hedef fiyat nedir?
İş Yatırım tarafından belirlenen 1057,19 TL, güncel açıklamalarda öne çıkan en yüksek hedef fiyattır.
Migros hisseleri için genel tavsiye nedir?
Analistlerin büyük çoğunluğu hisse için Al veya Endeks Üstü Getiri tavsiyelerini sürdürmektedir.
Finans Hattı Yorum:
Migros, güçlü mağazacılık ağı ve e-ticaret kanallarındaki pazar payı artışıyla operasyonel verimliliğini üst düzeyde tutmayı başarıyor. Şirketin F/K ve PD/DD oranları, sektör ortalamaları ve gelecek nakit akışı beklentileriyle kıyaslandığında uzun vadeli değerleme potansiyelini desteklediği görülmektedir.
Yatırımcı psikolojisi açısından hedef fiyat güncellemeleri, özellikle kurumsal yatırımcıların hisse üzerindeki iştahının devam ettiğini kanıtlıyor. Perakende sektöründeki defansif yapı, piyasa oynaklığına karşı yatırımcıya güven verirken, aracı kurumların bu derece yüksek prim potansiyeli öngörmesi, piyasa beklentilerinin iyimser tarafta yoğunlaştığını gösteriyor.
Öte yandan, aşağı yönlü riskler olarak perakende sektöründeki maliyet baskıları ve tüketici harcamalarındaki olası yavaşlama yakından takip edilmelidir. 400 TL psikolojik desteğinin korunması, teknik görünümün bozulmaması açısından kritik öneme sahiptir. Olası geri çekilmelerde 420-430 TL bandı güçlü destek seviyeleri olarak öne çıkmaktadır.