Fitch’ten Sasa Polyester’e Not Artışı: Yatırımlar Kârlılığa Yansıyor
Uluslararası kredi derecelendirme kuruluşu Fitch Ratings, Türkiye’nin önde gelen polyester üreticilerinden Sasa Polyester Sanayi ve Ticaret A.Ş.’nin uzun vadeli yabancı para cinsinden kredi notunu “CCC” seviyesinden “B-“ seviyesine yükselterek, not görünümünü ise “Durağan” olarak belirledi. Bu not artışı, şirketin stratejik yatırımlarının finansal performansına olumlu etkilerini ve sektördeki konumunu pekiştirmesini yansıtıyor.
Fitch’in Sasa Polyester için not yükseltme kararında, şirketin küresel rekabet gücünü artırmaya yönelik hayata geçirdiği büyük ölçekli ve dikey entegrasyonu güçlendiren yatırımların tamamlanma aşamasına gelmesi ve bu yatırımlardan elde edilecek operasyonel verimlilik ile kârlılık artışının temel etkenler olduğu vurgulandı. Kurum, Sasa’nın özellikle FAVÖK (Faiz, Amortisman, Vergi Öncesi Kâr) bazlı brüt borçluluk oranında önemli bir iyileşme bekliyor. Fitch’in projeksiyonlarına göre, şirketin bu oranının, negatif not hassasiyeti için kritik bir eşik olan 6,5 katın altına 2029 yılı itibarıyla inmesi öngörülüyor. Bu durum, şirketin finansal sağlığının güçlendiğini ve borçlarını daha etkin yönetebilme kapasitesinin arttığını gösteriyor.
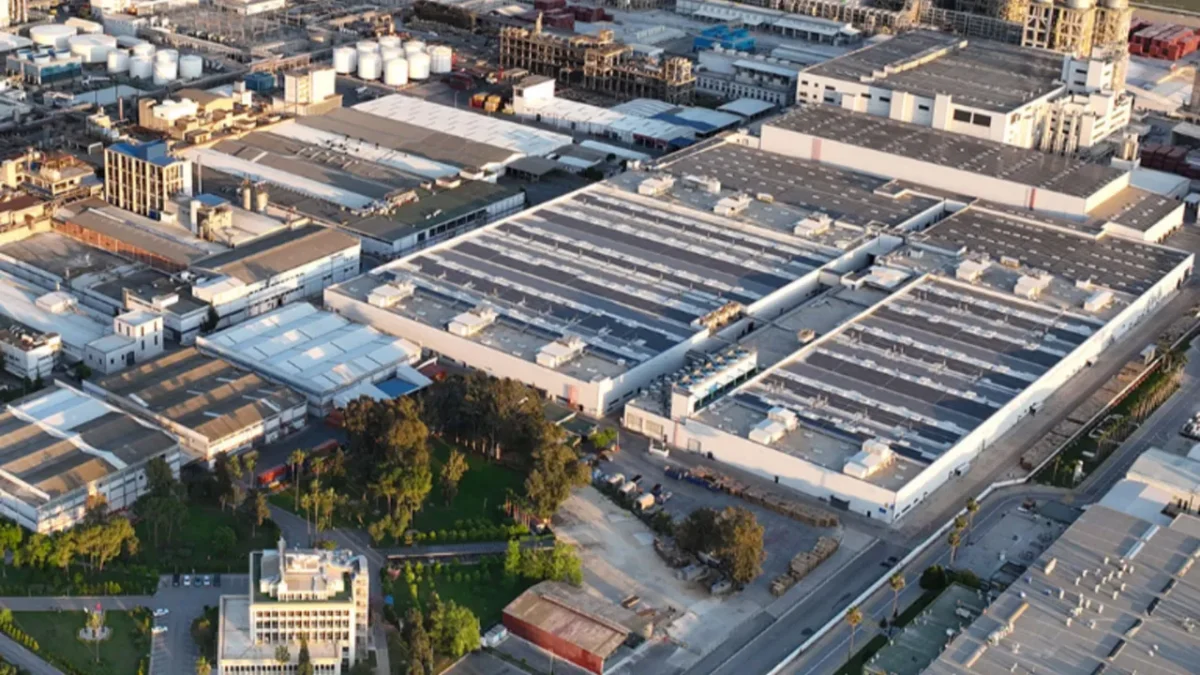
Sasa Polyester, Türkiye’nin en büyük polyester üreticisi unvanını elinde bulundurması ve yerel pazardaki güçlü pazar payı ile kredi profilini desteklemeye devam ediyor. Ancak, Fitch raporunda şirketin operasyonel risklerini de ortaya koydu. Üretimin büyük ölçüde tek bir tesiste yoğunlaşması, şirketin Türkiye ekonomisindeki dalgalanmalara karşı hassasiyetini artırıyor. Bununla birlikte, yüksek borçluluk seviyeleri ve refinansman riskleri de kredi notunu sınırlayan başlıca faktörler olarak öne çıkıyor. Fitch, bu risklerin farkında olarak, şirketin finansal stratejilerini ve makroekonomik faktörlerin etkilerini yakından izlemeye devam edeceğini belirtti.
Sasa Polyester’in Yatırım ve Üretim Stratejisi
Şirket, son yıllarda yaptığı büyük yatırımlarla üretim kapasitesini ve çeşitliliğini önemli ölçüde artırmayı hedeflemiştir. Bu yatırımlar arasında yer alan yeni üretim hatları ve teknolojik güncellemeler, şirketin hem hammadde bağımlılığını azaltması hem de nihai ürün kalitesini yükseltmesi açısından stratejik öneme sahiptir. Dikey entegrasyonun güçlendirilmesi, Sasa’nın maliyet avantajı sağlamasına ve küresel tedarik zincirindeki dalgalanmalara karşı daha dirençli hale gelmesine olanak tanıyacaktır. Yatırımların faaliyete geçmesiyle birlikte, şirketin üretim verimliliğinin artması ve katma değerli ürünlere odaklanarak pazar payını genişletmesi beklenmektedir. Bu durum, şirketin uzun vadeli büyüme potansiyelini ve kârlılık marjlarını olumlu yönde etkileyecektir.
Sektördeki Konumu ve Rekabet Avantajları
Sasa Polyester, petrokimya ve tekstil sektörlerinde Türkiye’nin lokomotif firmalarından biri konumundadır. Şirketin sahip olduğu geniş üretim yelpazesi ve yüksek üretim kapasitesi, onu hem iç hem de dış pazarlarda güçlü bir oyuncu haline getirmektedir. Özellikle global polyester pazarındaki talep artışı ve çevresel sürdürülebilirlik odaklı gelişmeler, şirketin yenilikçi ürünler geliştirerek bu alanda da öne çıkma potansiyelini artırmaktadır. Avrupa ve Orta Doğu pazarlarındaki güçlü varlığı, şirketin ihracat gelirlerini desteklemekte ve döviz bazlı gelir akışı sağlamaktadır. Bu durum, şirketin finansal performansını makroekonomik dalgalanmalara karşı daha dayanıklı kılmaktadır. Yatırımların tamamlanması ve operasyonel verimliliğin artmasıyla birlikte, Sasa’nın sektördeki rekabet avantajının daha da pekişmesi beklenmektedir. Sektördeki diğer oyuncularla rekabet ederken, sürekli teknolojiye yatırım yapması ve Ar-Ge faaliyetlerini güçlendirmesi, şirketin sürdürülebilir büyümesinin anahtarı olacaktır. Sasa’nın bu alandaki gelişmeleri, şirketin gelecekteki finansal performansını ve halka arz sonrası yatırımcı beklentilerini şekillendirecektir.
Gelecek Beklentileri ve Risk Faktörleri
Fitch’in öngördüğü gibi, 2029 yılına kadar FAVÖK bazlı net borçluluk oranının 6,5 katın altına inmesi, şirketin finansal yapısını önemli ölçüde güçlendirecektir. Bu hedef, şirketin mevcut yatırım programının başarısına ve operasyonel kârlılığın sürdürülebilirliğine bağlıdır. Yeni yatırımların tam kapasiteyle çalışmaya başlaması ve küresel polyester talebindeki istikrar, bu hedefin yakalanmasında kritik rol oynayacaktır. Ancak, şirketin karşı karşıya olduğu riskler de göz ardı edilmemelidir. Küresel ekonomik yavaşlama, petrol fiyatlarındaki dalgalanmaların hammadde maliyetlerine yansıması ve jeopolitik gelişmeler, şirketin operasyonlarını ve finansal sonuçlarını olumsuz etkileyebilir. Ayrıca, Türkiye ekonomisine yönelik yüksek maruziyet, kur dalgalanmalarının şirketin mali tabloları üzerindeki potansiyel etkisini artırmaktadır. Refinansman riskleri de, özellikle mevcut faiz ortamında, şirketin borç yönetimi açısından dikkatle izlenmesi gereken bir diğer önemli konudur. Fitch’in analizi, Sasa’nın güçlü bir potansiyele sahip olduğunu ancak makroekonomik ve sektörel risklere karşı dikkatli olması gerektiğini ortaya koymaktadır.
Finans Hattı Yorum:
Sasa Polyester’in not görünümünün Fitch tarafından olumlu yönde güncellenmesi, şirketin stratejik yatırımlarının finansal sonuçlara dönüşme potansiyelini teyit ediyor. Özellikle dikey entegrasyon ve kapasite artırımına yönelik yatırımların tamamlanma aşamasına gelmesi, şirketin operasyonel verimliliğini ve FAVÖK yaratma gücünü artıracaktır. Bu durum, şirketin borçluluk rasyolarını iyileştirerek finansal risk profilini düşürecektir. Yatırımların katma değere dönüşme hızı, şirketin hisse senedi performansında önemli bir katalizör görevi görebilir.
Piyasa, Sasa’nın global polyester talebindeki büyümeden ve şirketin artan üretim kapasitesinden faydalanma kabiliyetini yakından izleyecektir. Dikey entegrasyonun maliyet avantajı sağlaması ve ürün çeşitliliğinin artması, şirketin marjlarını korumasına yardımcı olacaktır. Ancak, şirketin Türkiye ekonomisine olan yüksek bağımlılığı ve global emtia fiyatlarındaki dalgalanmalar, hisse senedi üzerinde zaman zaman volatiliteye neden olabilir. Yatırımcıların, şirketin finansal hedeflerine ulaşma yolundaki ilerlemesini ve sektörel dinamikleri dikkate alması önemlidir.
Gelecek dönemde Sasa Polyester için en önemli gündem maddeleri, tamamlanan yatırımlardan elde edilecek nakit akışı ile borç azaltma stratejisinin uygulanması olacaktır. Fitch’in belirttiği 2029 yılı hedefinin ötesinde, şirketin mevcut borçluluk yapısını daha da güçlendirmesi ve finansal esnekliğini artırması, uzun vadeli değer yaratımı için kritik öneme sahiptir. Kurun olası hareketleri ve global jeopolitik gelişmelerin emtia fiyatları üzerindeki etkisi, şirketin karlılığı ve borç servisi açısından yakından takip edilmesi gereken risk faktörleridir.