Sitemizi Google aramalarında tercih edilen kaynak olarak ekleyin.
SOKM Hisselerinde Bilanço Etkisi: Beklentiler Yukarı Yönlü Aşıldı
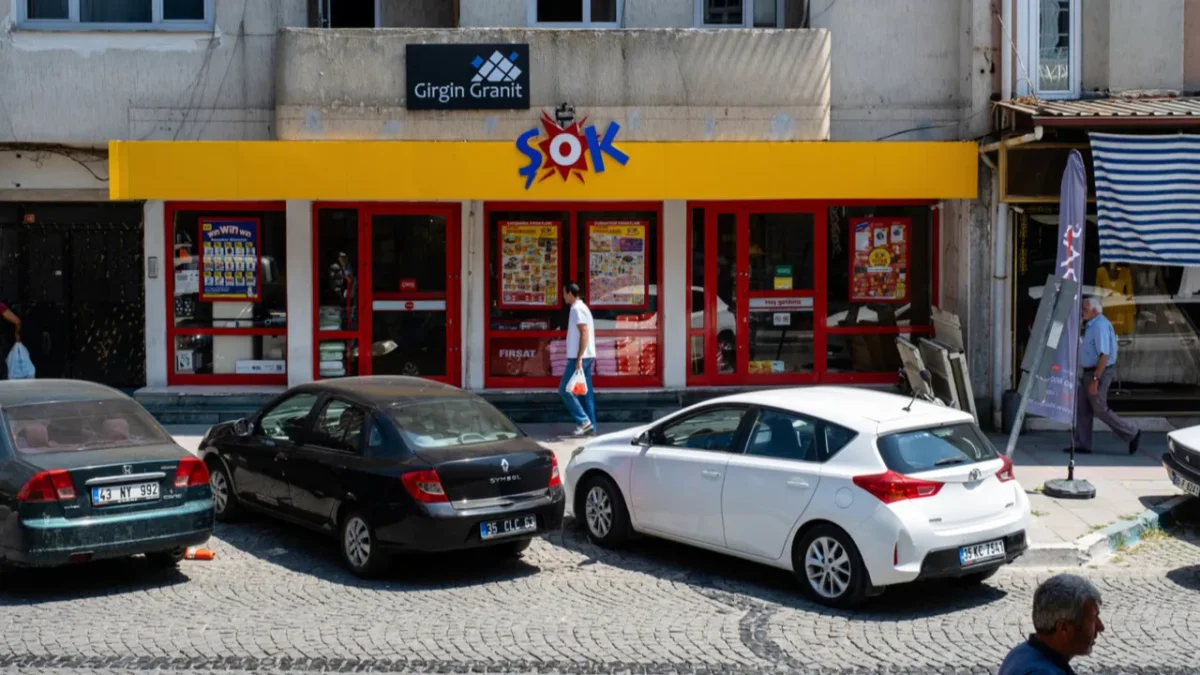
ŞOK Marketler (SOKM), 2026 yılı üçüncü çeyrek finansal sonuçlarını kamuoyu ile paylaştı. Piyasa beklentilerini geride bırakan şirket, satış gelirlerinde büyüme kaydederken kârlılık rasyolarında dikkat çekici bir toparlanma sergiledi.
Haberin Öne Çıkan Başlıkları
- Net Kâr Performansı: Şirket, üçüncü çeyrekte 989 milyon 60 bin TL net kâr elde ederek piyasa beklentilerini geride bıraktı.
- Satışlarda Büyüme: Dokuz aylık toplam hasılat, geçen yılın aynı dönemine göre yüzde 5 oranında artış göstererek 270,1 milyar TL seviyesine ulaştı.
- FAVÖK Artışı: Şirketin operasyonel kârlılığını temsil eden FAVÖK, 5 milyar TL seviyesinden 6,3 milyar TL seviyesine yükseldi.
- Zararda Azalma: Dokuz aylık dönemdeki net zarar, yıllık bazda yaklaşık yüzde 34 oranında düşüş gösterdi.
ŞOK Marketler’in 2026 yılının dokuz aylık finansal performansında en dikkat çeken unsur, piyasa analistlerinin konsensüs tahminlerini aşan net kâr rakamı oldu. Matriks tarafından derlenen beklenti anketinde ortalama kâr tahmini 893,4 milyon TL iken, şirketin açıkladığı gerçekleşme 989,6 milyon TL seviyesinde gerçekleşti. Bu durum, şirketin operasyonel verimliliğini artırdığına dair güçlü bir sinyal olarak kabul ediliyor.
Satış gelirlerindeki yüzde 5‘lik büyüme, yüksek enflasyonist ortamda pazar payını koruma ve operasyonel disiplin sağlama çabalarını kanıtlar nitelikte. Öte yandan, şirketin Güncel Şirket Haberleri arasında yer alan borç yapısı verilerine göre, toplam varlıklar 131,8 milyar TL olarak kaydedilirken, özkaynak yapısında 43,1 milyar TL seviyesinde bir gerçekleşme görüldü.
| Gosterge | Veri (2026 9 Aylık) | Degisim |
|---|---|---|
| Net Kâr (3. Çeyrek) | 989,6 Milyon TL | Beklenti Üstü |
| Toplam Hasılat | 270,1 Milyar TL | Yüzde 5 Artış |
| FAVÖK | 6,3 Milyar TL | Yüzde 26 Artış |
| Dokuz Aylık Net Zarar | 437,3 Milyon TL | Yüzde 34 Azalış |
Merak Edilen Sorular
SOKM beklentileri nasıl aştı?
Şirket, piyasanın 893 milyon TL olan ortalama net kâr beklentisine karşın 989 milyon TL kâr açıklayarak operasyonel verimlilikte tahminlerin üzerine çıktı.
FAVÖK artışı ne anlama geliyor?
FAVÖK’ün 5 milyar TL’den 6,3 milyar TL’ye çıkması, şirketin esas faaliyetlerinden elde ettiği nakit akışını ve operasyonel kârlılığını güçlendirdiğini gösterir.
Finans Hattı Yorum:
SOKM tarafından açıklanan finansal sonuçlar, perakende sektöründeki maliyet baskılarına rağmen operasyonel disiplinin korunduğunu gösteriyor. FAVÖK’teki çift haneli büyüme, şirketin ana faaliyet kârlılığında bir iyileşme trendine girdiğini işaret ederken, bu durumun uzun vadeli operasyonel marjlar üzerinde olumlu bir etkisi olması beklenmektedir.
Yatırımcı psikolojisi açısından, beklentilerin üzerinde gelen kâr rakamı kısa vadede hisse üzerinde pozitif bir algı oluşturabilir. Ancak piyasadaki genel risk iştahı ve perakende sektörüne yönelik marj baskısı endişeleri, yatırımcıların bilançonun detaylarını daha temkinli okumasına yol açabilir.
Aşağı yönlü riskler tarafında ise özkaynaklardaki hafif gerileme ve artan toplam borç tutarı yakından takip edilmelidir. Teknik olarak 0,74 PD/DD oranı ile işlem gören hissede, piyasa oynaklığına karşı destek seviyelerinin korunup korunmayacağı kritik bir izleme noktası olacaktır.