Teknosa’da Finansal Daralma: Zarar Yükseldi, Gelirler Düşüyor
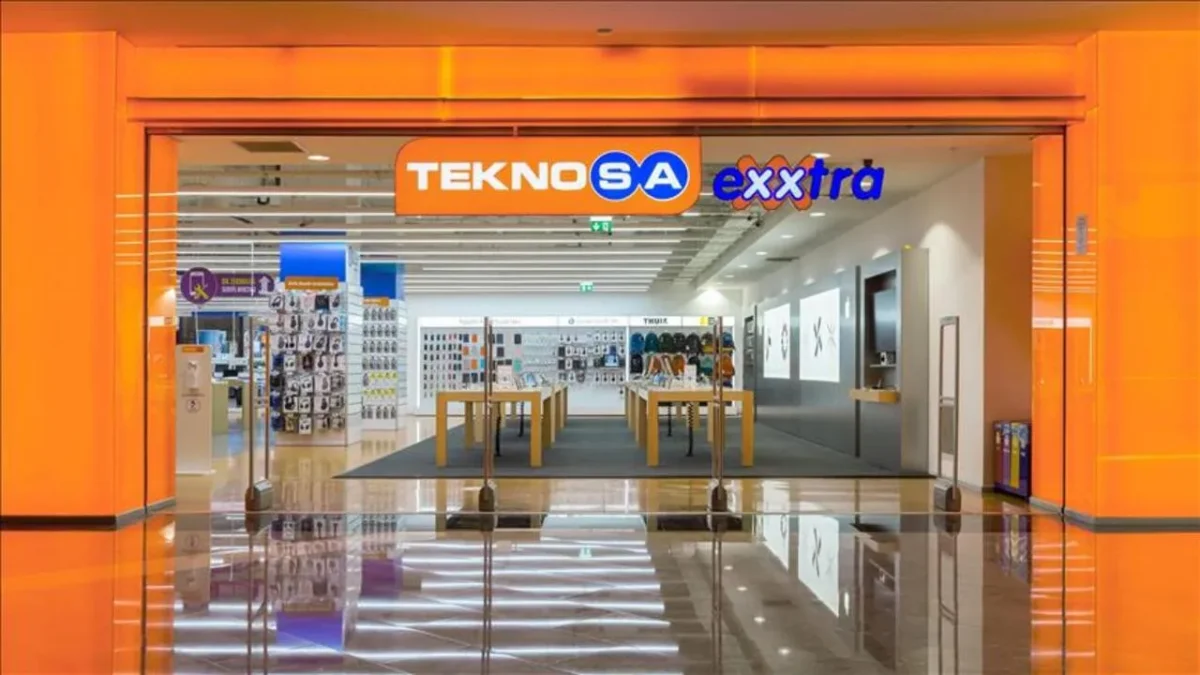
Teknoloji perakendeciliği devi Teknosa’nın 2026 yılının ilk dokuz aylık finansal sonuçları, şirketin karlılığında önemli bir düşüş ve artan bir zarar tablosu ortaya koydu. KAP’a yapılan bildirimlere göre, şirketin net zararı bir önceki yılın aynı dönemine kıyasla %54,6 oranında artış göstererek 2 milyar 577 milyon TL’ye ulaştı. Aynı zamanda, satış gelirlerinde ve brüt kârında da belirgin bir gerileme yaşanması dikkat çekti. Bu durum, şirketin operasyonel performansı ve finansal sağlığı hakkında endişelere yol açıyor.
Teknosa’nın Kamuyu Aydınlatma Platformu’na (KAP) sunduğu verilere göre, 2026 yılının ocak-eylül dönemini kapsayan dokuz ayda şirketin net zararı, 2025’in aynı dönemindeki 1 milyar 667 milyon 330 bin TL’den 2 milyar 577 milyon 137 bin TL’ye yükseldi. Bu artış, şirketin finansal performansında ciddi bir bozulmaya işaret ediyor. Özellikle üçüncü çeyrekte (temmuz-eylül) yaşanan zarar 997,8 milyon TL’ye ulaşırken, geçen yılın aynı çeyreğindeki 299,8 milyon TL’lik zararla karşılaştırıldığında bu rakamın ne denli dramatik bir artış gösterdiği anlaşılıyor.
Şirketin satış gelirleri de olumsuz bir tablo çizdi. 2026’nın ilk dokuz ayında 73,71 milyar TL olarak açıklanan satış gelirleri, 2025’in aynı dönemindeki 74,86 milyar TL’nin altında kaldı. Bu, yaklaşık %1,5’luk bir düşüş anlamına geliyor. Satışlardaki bu gerileme, şirketin pazar payı veya rekabet gücündeki olası zayıflamalara işaret edebileceği gibi, genel ekonomik koşulların tüketici harcamaları üzerindeki baskısının bir yansıması da olabilir.
Brüt Kâr ve Operasyonel Performans Baskı Altında
Satış gelirlerindeki düşüşe paralel olarak, Teknosa’nın brüt kârı da önemli ölçüde azaldı. 2025’in ilk dokuz ayında 10,24 milyar TL olan brüt kâr, 2026’nın aynı döneminde 8,77 milyar TL’ye geriledi. Bu durum, şirketin ürün maliyetlerini yönetme veya satış fiyatlarını belirleme stratejilerinde zorluklar yaşadığına işaret edebilir. Esas faaliyet zararı da geçen yılın aynı dönemindeki 1,65 milyar TL’den 2,14 milyar TL’ye yükselerek operasyonel faaliyetlerden elde edilen kârlılığın azaldığını gösterdi.
Finansman giderlerindeki artış da bilançonun dikkat çekici diğer bir kalemi oldu. Şirketin dokuz aylık finansman giderleri 4,77 milyar TL’den 5,66 milyar TL’ye çıktı. Bu artış, şirketin borçluluk seviyesinin veya faiz maliyetlerinin arttığını gösteriyor ve net karlılığı olumsuz etkiliyor.
Özkaynaklar Negatife Döndü: Finansal Yapıda Ciddi Bozulma
Teknosa’nın finansal yapısındaki en endişe verici gelişmelerden biri, özkaynaklarının negatife dönmesi oldu. 2025 yıl sonunda 897,4 milyon TL pozitif özkaynak rakamına sahip olan şirket, 2026 yılının dokuzuncu ayı itibarıyla 1 milyar 678 milyon TL negatif özkaynak konumuna geriledi. Özkaynakların negatife dönmesi, şirketin toplam borçlarının toplam varlıklarını aştığı anlamına gelir ve finansal sürdürülebilirlik açısından ciddi bir risk faktörüdür. Bu durum, şirketin gelecekteki finansman bulma kabiliyetini de olumsuz etkileyebilir.
Toplam varlıklar da 2025 yıl sonundaki 27,70 milyar TL’den 2026 Eylül sonu itibarıyla 26,51 milyar TL’ye gerilerken, toplam yükümlülükler aynı dönemde 26,80 milyar TL’den 28,19 milyar TL’ye yükseldi. Bu tablo, şirketin hem varlıklarını erittiğini hem de borçlarını artırdığını gösteriyor.
Nakit Akışları ve Stok Durumu
Nakit pozisyonunda önemli bir gerileme yaşandı. Teknosa’nın nakit ve nakit benzerleri, 2025 yıl sonundaki 3,08 milyar TL’den 2026 Eylül sonunda 648,2 milyon TL’ye düştü. Bu ciddi düşüş, şirketin likidite sıkıntısı yaşayabileceği endişesini doğuruyor. Buna karşın, işletme faaliyetlerinden sağlanan nakit akışı geçen yılın aynı dönemindeki 1,39 milyar TL’den 4,37 milyar TL’ye yükselerek olumlu bir gelişme olarak kaydedildi. Ancak, stokların yıl sonundaki 15,55 milyar TL’den 17,30 milyar TL’ye çıkması, stok yönetiminde olası sorunlara veya satışlardaki yavaşlamaya işaret edebilir.
Bu finansal sonuçlar, Teknosa’nın içinde bulunduğu zorlu ekonomik koşullar ve sektörel dinamikler karşısında stratejik yeniden yapılanma ihtiyacını gözler önüne seriyor. Şirketin bu tabloyu tersine çevirmek için alacağı aksiyonlar yakından takip edilecektir. Yatırımcıların ve analistlerin, şirketin gelecekteki nakit akışlarını, borçluluk yapısını ve operasyonel verimliliğini nasıl iyileştireceğine dair stratejilerini değerlendirmesi önem taşıyor. Teknosa’nın mevcut durumu, genel teknoloji perakendeciliği sektöründeki rekabetin yoğunluğu ve tüketici harcamalarındaki değişimlerin bir yansıması olarak da görülebilir. Bu bağlamda, şirketlerin güncel şirket haberleri ve bilançolarını dikkatle incelemesi, piyasa dinamiklerini anlamak adına kritik önem taşımaktadır.
Finans Hattı Yorum:
Teknosa’nın açıkladığı son finansal sonuçlar, şirketin ciddi bir finansal baskı altında olduğunu gösteriyor. Zararın %54,6 oranında artması ve özkaynakların negatife dönmesi, şirketin operasyonel verimliliğini yeniden gözden geçirmesi ve maliyet yapılarını optimize etmesi gerektiğini açıkça ortaya koyuyor. Satış gelirlerindeki %1,5’lik düşüş ve brüt kâr marjlarındaki daralma, şirketin fiyatlama stratejileri ve pazar konumu üzerinde de baskı oluştuğunu gösteriyor.
Özkaynakların negatife dönmesi, şirketin finansal kırılganlığını artırırken, borçluluk seviyesinin yükselmesi de faiz giderlerini artırarak karlılık üzerinde ek yük oluşturuyor. Nakit ve nakit benzerlerindeki ciddi düşüş, şirketin kısa vadeli yükümlülüklerini karşılama konusunda potansiyel riskler taşıdığını işaret ediyor. Bu durum, yatırımcı sentimantini olumsuz etkileyebilir ve şirketin borçlanma maliyetlerini artırabilir.
Teknosa’nın bu zorlu dönemden çıkabilmesi için acil ve etkili stratejik adımlar atması gerekiyor. Operasyonel maliyetlerin azaltılması, verimliliğin artırılması, stok yönetiminin iyileştirilmesi ve potansiyel olarak sermaye artırımı veya varlık satışları gibi seçeneklerin değerlendirilmesi gündeme gelebilir. Ayrıca, değişen tüketici alışkanlıklarına ve dijitalleşen pazar koşullarına uyum sağlama stratejilerinin de hızlandırılması, şirketin gelecekteki rekabet gücünü belirleyecektir.