Sitemizi Google aramalarında tercih edilen kaynak olarak ekleyin.
TTRAK Bilançosunda Dikkat Çeken Detaylar ve Operasyonel Gelişmeler
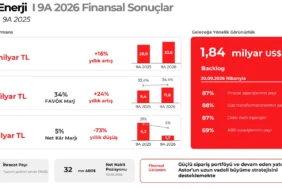
Türk Traktör ve Ziraat Makineleri A.Ş. (TTRAK), 2026 yılı 3. çeyrek finansal sonuçlarını kamuoyuyla paylaştı. Piyasa beklentilerinin üzerinde gelen FAVÖK performansı ve nakit akışındaki güçlü toparlanma, yatırımcıların odağına yerleşti.
Haberin Öne Çıkan Başlıkları
- Net Zarar Beklentisi: Şirket, 83 milyon TL net zarar açıklayarak piyasa beklentilerine paralel bir seyir izledi.
- FAVÖK Performansı: FAVÖK 936 milyon TL seviyesinde gerçekleşerek beklentileri geride bıraktı.
- Nakit Akışı: Serbest nakit akışı 2,8 milyar TL seviyesine yükselerek finansal yapıda iyileşme sinyali verdi.
Türk Traktör’ün 2026 yılı 3. çeyrek finansal tablolarında, sektördeki daralmaya rağmen operasyonel verimlilik çabaları dikkat çekiyor. Yurt içi traktör pazarındaki %44 oranındaki daralmaya karşın şirket, pazar payını %41,1 seviyesinden %42,7 seviyesine çıkarmayı başardı. Satış gelirleri yıllık bazda %20 azalışla 11.739 milyon TL seviyesinde gerçekleşti. Şirket, makroekonomik zorluklara rağmen 2026 yılına dair satış ve yatırım hedeflerini koruma kararı aldı.
Yatırımcılar, şirketin KAP üzerinden paylaştığı Güncel Şirket Haberleri ile faaliyetlerini yakından takip ediyor. Özellikle net borç pozisyonunun bir önceki çeyrekte 9,5 milyar TL iken 7,9 milyar TL’ye düşürülmesi, finansal disiplinin korunduğunun bir göstergesi olarak kabul ediliyor.
| Gösterge | 3Ç26 Değeri | Değişim/Not |
|---|---|---|
| Net Zarar | 83 Milyon TL | Beklentiye Paralel |
| Satış Gelirleri | 11.739 Milyon TL | -%20 |
| FAVÖK | 936 Milyon TL | -%54 |
| Net Borç | 7,9 Milyar TL | Çeyreksel İyileşme |
Merak Edilen Sorular
TTRAK 2026 3. çeyrekte neden zarar açıkladı?
Zayıf satış gelirleri, operasyonel marjlardaki baskı, azalan parasal kazanç ve artan finansal giderler net zarar açıklanmasında etkili oldu.
Şirketin pazar payındaki değişim ne yönde?
Sektörel daralmaya rağmen şirket yurt içi pazar payını 9 aylık dönemde %42,7’ye yükselterek rekabet gücünü korudu.
Finans Hattı Yorum:
TTRAK hisseleri için açıklanan 3. çeyrek bilançosu, operasyonel verimlilik açısından piyasa beklentilerinin üzerinde kalması nedeniyle oldukça kritik. Özellikle marj erimesinin durulması ve FAVÖK tarafında gelen pozitif sürpriz, hisse üzerindeki negatif fiyatlama baskısını azaltabilir.
Yatırımcı psikolojisi, özellikle iç pazardaki daralmanın boyutları nedeniyle temkinli kalmaya devam etse de, şirketin net borç azaltma stratejisi piyasa tarafından güven verici bir hamle olarak algılanıyor. Yılbaşından bu yana endekse kıyasla yaşanan negatif ayrışmanın, bu bilanço sonrası dengelenme sürecine girmesi muhtemeldir.
Risk tarafında ise, ihracat gelirlerindeki Euro/TL paritesinin enflasyon altında kalması ve iç pazarın henüz toparlanma sinyali vermemesi önemli bir baskı unsuru olmaya devam ediyor. Yatırımcıların takip etmesi gereken kritik direnç seviyeleri, hacimli kırılımlar gelmediği sürece temkinli izlenmelidir.