Tüpraş Hisseleri İçin Hedef Fiyat Güncellemesi
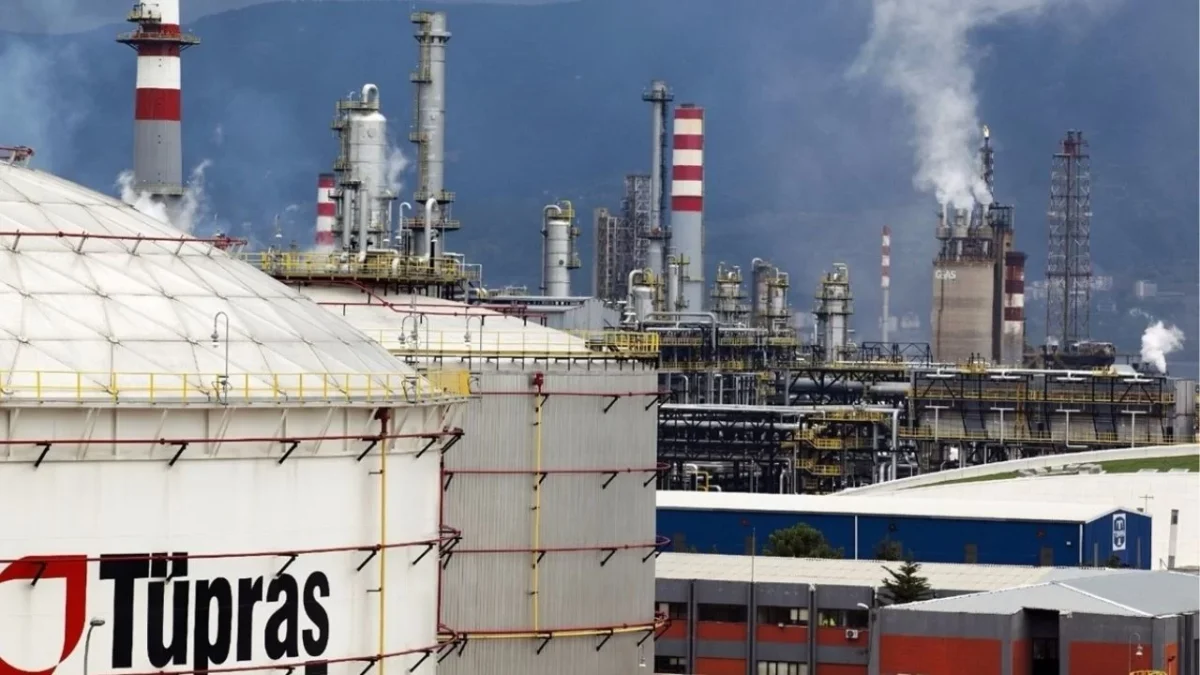
Türkiye Petrol Rafinerileri A.Ş. (TUPRS) hisseleri için aracı kurumların hedef fiyat güncellemeleri sürüyor. Son olarak bir kurum, TUPRS için yeni bir hedef fiyat belirleyerek hisse senedine yönelik beklentilerini ortaya koydu. Bu güncelleme, yatırımcıların Tüpraş’ın gelecekteki performansına dair önemli sinyaller vermesi açısından dikkat çekiyor.
Tüpraş’ın Eylül Ayı Rafineri Marjları ve Sektörel Analiz
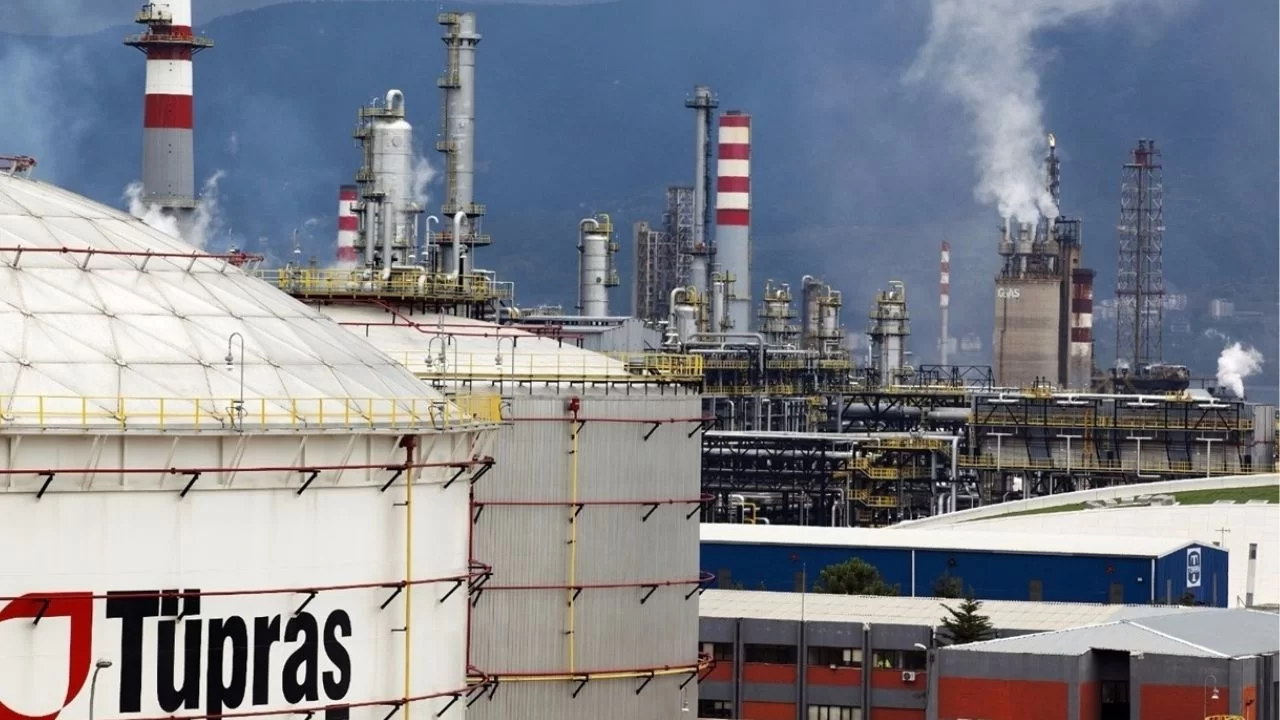
Tüpraş’ın yatırımcı sunumuna göre, Eylül 2026 rafineri marjları genel olarak güçlü seviyelerini korudu. Yüksek kükürtlü fuel oil (HSFO) marjı, Ağustos ayındaki -15,6 ABD doları/varil seviyesinden Eylül’de -30,9 ABD doları/varile gerileyerek dikkat çeken olumsuz bir gelişme oldu. Bu düşüş, Eylül 2025 seviyesinin ve beş yıllık ortalamanın oldukça altında kaldı.
Buna karşın, dizel marjı Ağustos ayındaki 84,7 ABD doları/varilden Eylül’de 84,1 ABD doları/varile sınırlı bir düşüş gösterdi. Bu seviye, Eylül 2025’teki 26,6 ABD doları/varil ve beş yıllık ortalamanın oldukça üzerinde seyrederken, güçlü performansını sürdürdü.
Jet yakıtı marjı ise yükseliş trendini devam ettirerek Ağustos ayındaki 67,8 ABD doları/varilden Eylül’de 75,3 ABD doları/varile ulaştı. Bu, Mart ayından bu yana kaydedilen en yüksek seviye olurken, Eylül 2025 seviyesinin ve tarihsel ortalamaların belirgin üzerinde bir performans sergiledi.
Benzin marjı, yaz sezonunun sona ermesiyle birlikte Ağustos ayındaki 46,6 ABD doları/varilden Eylül’de 43,5 ABD doları/varile geriledi. Ancak bu düşüşe rağmen, marj Eylül 2025 seviyesinin yaklaşık iki katı ve beş yıllık ortalamanın oldukça üzerinde kalmayı başardı.
Çeyreklik Ortalamalar ve Ham Petrol Fiyat Farkları
Üçüncü çeyrek ortalamaları, Tüpraş’ın güçlü karlılık beklentilerini destekliyor. Ortalama dizel marjı, önceki çeyreklere kıyasla 81,3 ABD doları/varil seviyesinde gerçekleşirken, jet yakıtı marjı 69,1 ABD doları/varile, benzin marjı ise 44,6 ABD doları/varile yükseldi. HSFO marjı ise Eylül ayındaki düşüşe rağmen önceki çeyreğe göre sınırlı bir iyileşme göstererek -19,6 ABD doları/varil oldu, ancak geçen yılın aynı dönemine göre zayıf kaldı.
Ham petrol fiyat farkları da Tüpraş için ek bir destek unsuru olarak öne çıkıyor. Eylül ayında, Brent petrolüne göre ortalama fiyat farkının yaklaşık -7 ABD doları/varile gerilemesi, ham petrol maliyetlerinde bir miktar gevşemeye işaret etti. Bu durum, arz kesintileri dönemindeki yüksek primlere kıyasla daha elverişli bir hammadde fiyatlandırması anlamına geliyor.
Tüpraş’ın Gelecek Beklentileri ve Yatırımcı Görüşleri
Genel olarak, güçlü ulaşım yakıtı marjları ve daha uygun ham petrol fiyat farkları, Tüpraş’ın üçüncü çeyrekte güçlü rafineri karlılığı elde etme beklentisini güçlendiriyor. Dizel ve jet yakıtı karlılığın ana belirleyicileri olmaya devam ederken, şirketin ağır ürünleri daha yüksek katma değerli yakıtlara dönüştürme kabiliyeti, zayıf HSFO marjlarının etkisini sınırlıyor.
Gedik Yatırım’dan TUPRS İçin Hedef Fiyat ve Tavsiye
Gedik Yatırım, Tüpraş (TUPRS) hissesi için 12 aylık hedef fiyatını 501,00 TL olarak belirledi ve tavsiyesini “endekse paralel getiri” olarak korudu. Mevcut fiyatlar göz önüne alındığında, bu hedef fiyat %32,53’lük bir prim potansiyeli taşıyor. Bu değerlendirme, Gedik Yatırım’ın şirketin operasyonel verimliliği ve piyasa koşullarındaki olumlu gelişmelerden faydalanacağı yönündeki beklentisini yansıtıyor. Yatırımcılar, bu hedef fiyatı hissenin potansiyelini değerlendirirken dikkate alabilirler. Tüpraş hisselerinin güncel durumu ve diğer aracı kurumların analizi için güncel şirket haberleri bölümümüzü takip edebilirsiniz.
Finans Hattı Yorum:
Tüpraş’ın son dönemdeki rafineri marjları ve ham petrol fiyat farklarına ilişkin analizleri, şirketin karlılık potansiyeli hakkında önemli ipuçları sunmaktadır. Özellikle dizel ve jet yakıtı marjlarındaki güçlü seyrin devam etmesi, şirketin gelir tablosuna olumlu yansıyacaktır. Ancak, HSFO marjlarındaki dalgalanmalar ve küresel petrol piyasasındaki arz-talep dengesi, hissenin performansında belirleyici faktörler arasında yer alacaktır. Gedik Yatırım’ın belirlediği 501 TL’lik hedef fiyat, şirketin mevcut piyasa koşullarında ve operasyonel verimliliğinde öngörülen iyileşmelerle desteklenmektedir.
Yatırımcı duyarlılığı açısından bakıldığında, Tüpraş’ın güçlü çeyreklik ortalamaları ve ham petrol fiyat farklarındaki olumlu gelişmeler, hisse üzerinde kısa ve orta vadede alım iştahını artırabilir. Sektördeki genel eğilimler ve Tüpraş’ın rekabet avantajları göz önüne alındığında, hisse senedinin piyasa beklentilerini karşılaması veya aşması muhtemeldir. Ancak, jeopolitik riskler ve küresel ekonomik yavaşlama sinyalleri gibi dış faktörler, petrol fiyatları ve dolayısıyla Tüpraş’ın marjları üzerinde baskı oluşturabilir.
Stratejik açıdan, Tüpraş’ın enerji dönüşümüne uyum sağlama ve yüksek katma değerli ürünlere odaklanma stratejisi uzun vadeli değer yaratma potansiyelini desteklemektedir. Ağır ürünleri daha değerli yakıtlara dönüştürme kabiliyeti, şirketin marjlarındaki olumsuzlukları telafi etmesine yardımcı olmaktadır. Önümüzdeki dönemde, küresel enerji talebindeki değişimler, rafineri kapasitelerindeki güncellemeler ve şirketin çevresel düzenlemelere uyumu gibi faktörler yakından izlenmelidir. Bu unsurlar, Tüpraş’ın finansal sağlığını ve hisse senedi performansını doğrudan etkileyebilecektir.